 Кредитный радар
«Самолёт» без последнего A: НКР −3 ступени, а банк переписывает поручительства
16.10.2026 · ПАО «Группа компаний «Самолет»» на радаре · обсуждение на Smart-lab
15 октября около 14:00 НКР понизило ПАО «ГК «Самолет» с A.ru до BBB.ru, сразу на три ступени, и сменило прогноз со «стабильного» на «негативный» (релиз НКР). Почти через шесть часов компания раскрыла решение совета директоров: согласие на допсоглашения к трём договорам поручительства перед банком по кредитным линиям дочерней компании. Обязательства по ним — от 25 до 50% балансовой стоимости активов (раскрытие 15.10, 19:45).
Что «Самолёт» теперь «официально ВДО», написали все (Кот.Финанс, Cbonds). 9 октября, после АКРА, здесь была мысль, что всю конструкцию держит A.ru от НКР. Через шесть дней его не стало. Ниже то, что пропало из обсуждения за перепечатками: цифры из тела релиза, решение по поручительствам и что второй BBB меняет по правилам.
Что в теле релиза
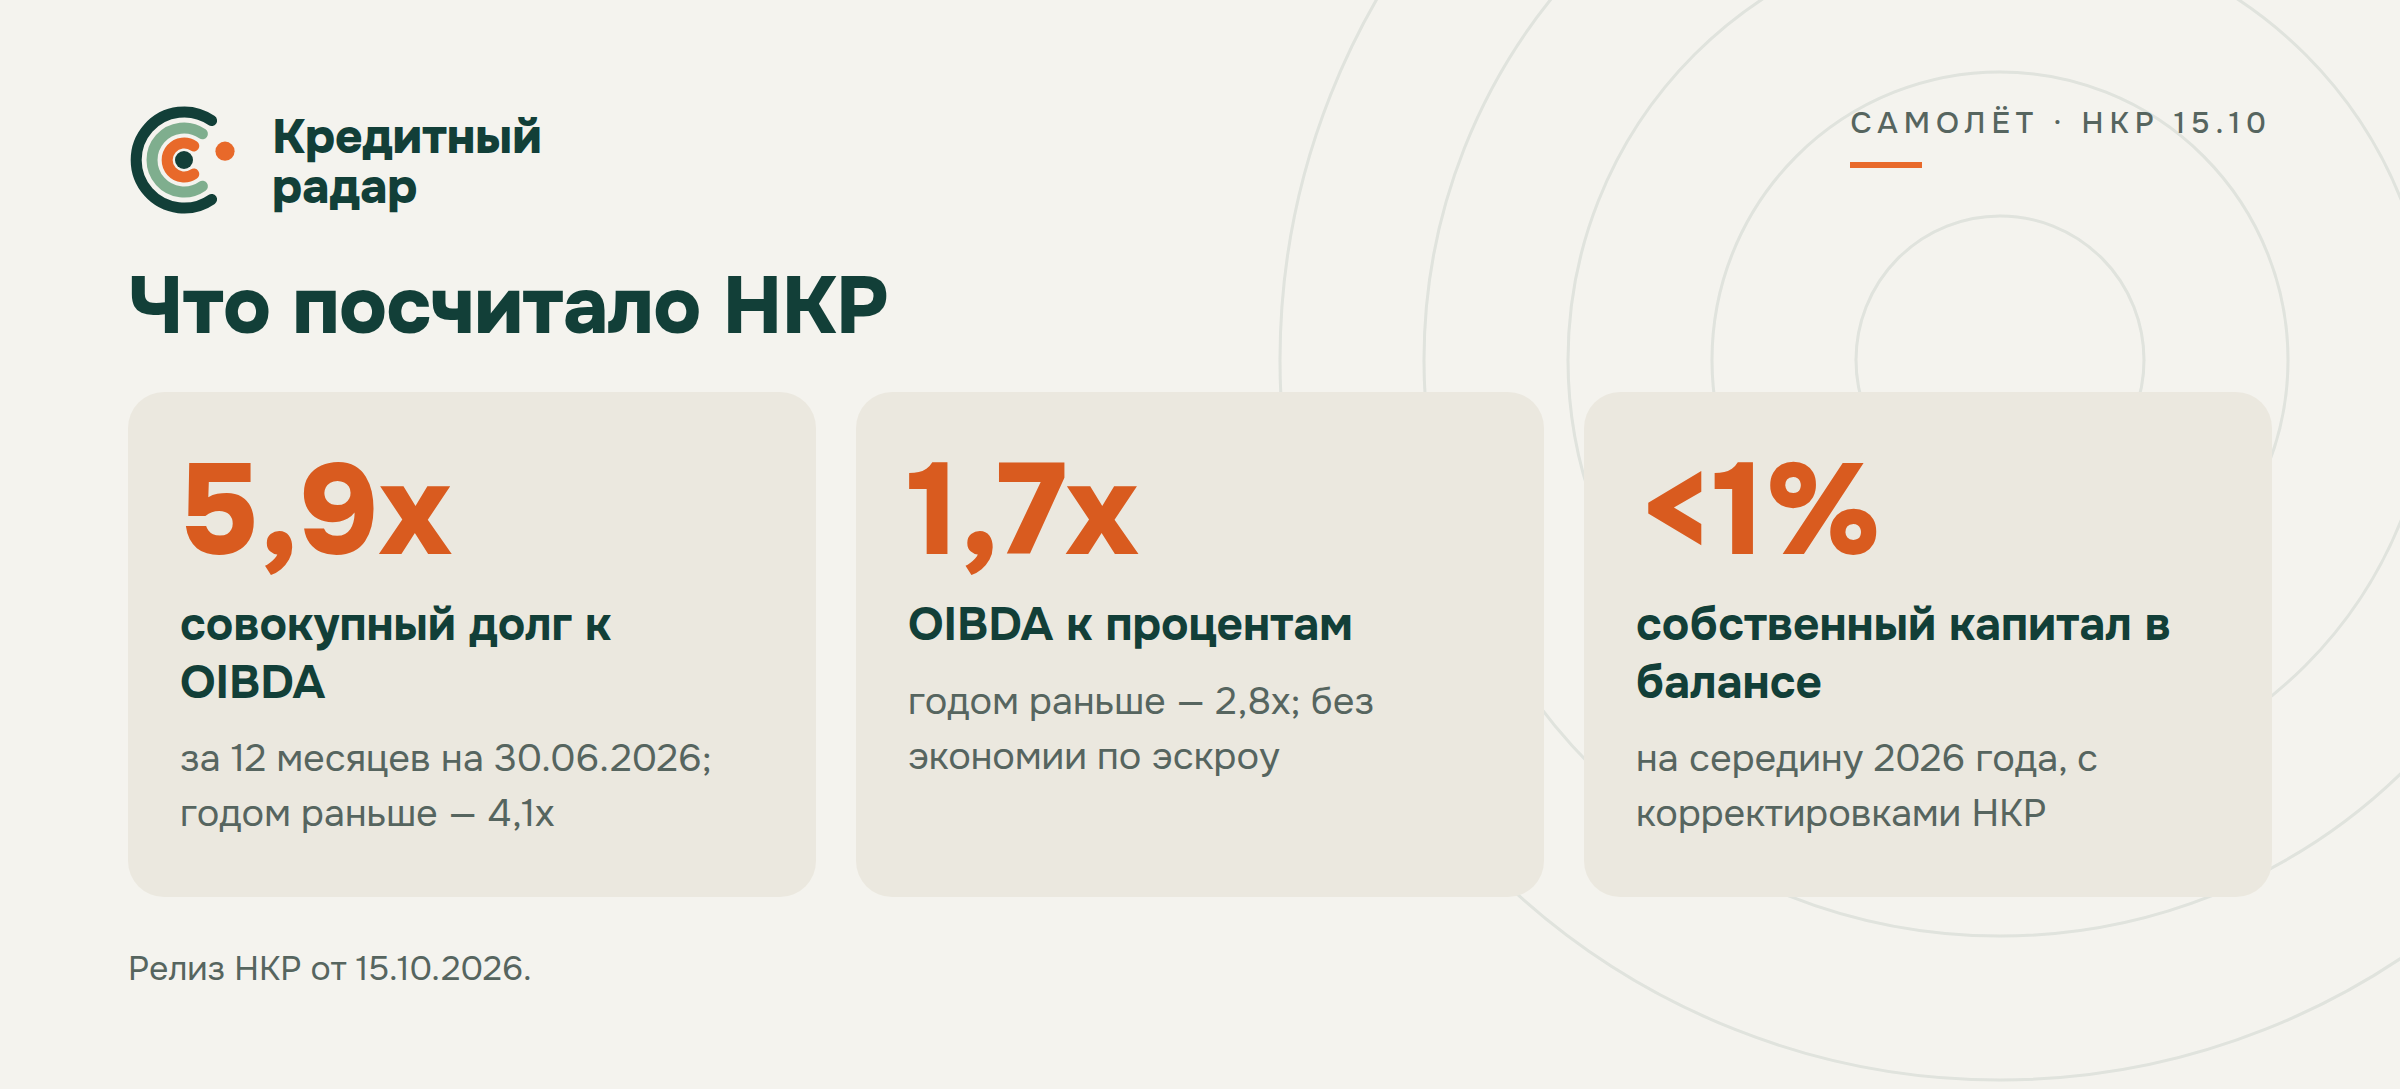
Резюме релиза перепечатали везде: долговая нагрузка, обслуживание долга, рентабельность, менеджмент. В теле — цифры, которых не было ни у АКРА, ни в перепечатках.
| Показатель (НКР) | 12 мес. на 30.06.2025 | 12 мес. на 30.06.2026 |
|---|---|---|
| Совокупный долг / OIBDA | 4,1х | 5,9х |
| OIBDA / начисленные проценты | 2,8х | 1,7х |
| Рентабельность по OIBDA | 26–27% | 26–27% |
| Собственный капитал в валюте баланса | — | меньше 1% |
Совпадение 1,7х у двух агентств случайное: у АКРА это FFO к чистым процентам, взвешенное за 2024–2029 годы с прогнозом, у НКР — OIBDA к начисленным процентам за последние 12 месяцев. Рентабельность по OIBDA держится, давят долг и проценты. Причину НКР называет прямо: проектный долг растёт, а эскроу наполняются и раскрываются медленнее, поэтому дорожает и ставка.
Операционные строки:
- площадь проданных квартир за 12 месяцев — 933 тыс. м², на 6,6% меньше; деньгами продажи на прежнем уровне только благодаря ценам (+7,5%);
- готовность строек в Москве и области снизилась на 3–5 п. п., до 63–68%: сроки сдачи сдвигаются;
- 1,5 млн м² земельного банка продано в 2025–2026 годах «в целях улучшения позиции по ликвидности», осталось около 40 млн м²;
- около 70% продаж — в ипотеку, а условия семейной ипотеки с 1 октября стали хуже для семей с одним-двумя детьми.
И три фразы, ради которых релиз стоит читать целиком.
Первая — про графики: «В условиях замедления раскрытия эскроу-счетов компания пересматривает графики погашения основного долга и уплаты процентов, чтобы обеспечить своевременное исполнение долговых обязательств». Пересмотр графиков агентство записывает в плюсы ликвидности вместе с «невыбранными остатками по кредитным линиям». Сумм нет, как не было и у АКРА.
Вторая — про банки: в этом году замедлилась реализация ряда проектов «в связи с ухудшением их финансирования со стороны ряда банков из-за негативного информационного фона». Плохие новости бьют по компании ещё и через банки: те медленнее финансируют стройки.
Третья — про техдефолты: оценку управления ликвидностью понизили, в том числе за «технические задержки зачисления платежей по облигациям» в НРД. То, что компания называла технической задержкой, агентство записало в слабость управления ликвидностью.
Поддержку НКР, как и АКРА, не учитывает: «Оценка внешнего влияния НКР не учитывает вероятность экстраординарной поддержки со стороны ключевых бенефициаров». Рейтинг равен собственной оценке компании, bbb.
Решение совета директоров
В 19:45 того же дня на ленте раскрытия вышло сообщение о решениях совета директоров (лента раскрытия). Совет согласился на крупные взаимосвязанные сделки по проекту, название которого не раскрыто:
| Договор поручительства | Кредитная линия дочерней компании | Что меняют |
|---|---|---|
| № 2823-026-п1 от 25.01.2024 | № 2823-026 от 23.01.2024, допсоглашения от 13.01.2026 и 19.06.2026 | допсоглашение № 2 к поручительству, проект допсоглашения № 3 к линии |
| № 2823-007-п1 от 10.05.2023 | № 2823-007 от 26.04.2023, допсоглашения от 27.04.2024 и 30.12.2025 | допсоглашение № 2 к поручительству, проект № 3 к линии |
| № 2823-001-п1 от 13.02.2023 | № 2823-001 от 09.02.2023, четыре допсоглашения, последнее от 27.10.2025 | допсоглашение № 3 к поручительству, проект № 5 к линии |
Банк, дочерняя компания и проект не названы, по постановлению правительства № 1102. Условия — в двадцати приложениях к протоколу, публично их нет. Известно только одно: сумма обязательств по трём поручительствам — больше 25%, но меньше 50% балансовой стоимости активов общества. Поэтому сделки и пришлось одобрять как крупные.
Что видно из самих дат. Все три линии за последний год уже меняли (октябрь и декабрь 2025, январь и июнь 2026), теперь меняют снова. Это сходится с фразой НКР о пересмотре графиков. Решение совет принял 11 октября, все девять голосов «за». 12 октября двое директоров подали заявления о прекращении полномочий (раскрытие 13.10, MarketTwits).
Для держателя облигаций это значит простую вещь: рынок в этом году закрыт, и долг перешёл в руки банков. Банк продлевает и меняет линии, а держатель облигаций видит только номера договоров. Хуже условия или лучше, есть ли новые залоги — из раскрытия не понять. Поручительство материнской компании перед банком и облигации «Самолёта» — требования к одному и тому же ПАО.
Что второй BBB меняет на деле
9 октября здесь была таблица: где важен рейтинг и что для «Самолёта» поменяло понижение АКРА. Почти ничего, потому что работал A.ru от НКР. Теперь та же таблица выглядит иначе.
| Где важен рейтинг | Порог | После 08.10 (АКРА) | После 15.10 (НКР) |
|---|---|---|---|
| Индексы облигаций Мосбиржи | максимальный рейтинг из национальных агентств; A-индекс RUCBTRANS — от A-(RU) до A+(RU) (методика) | работал A.ru НКР, БО-П18 в индексе | максимум — BBB, условие A-индекса не выполняется |
| НПФ, пенсионные резервы | BBB+ по рейтингу выпуска, при его отсутствии — эмитента (решение СД ЦБ к 5343-У) | зависело от толкования | оба рейтинга ниже порога |
| Уровень листинга | рейтинги двух агентств | третий уровень с 13.10 (Эксперт) | без изменений |
| Неквалифицированные инвесторы без теста | A+ от двух агентств | тест с 12.02.2026 | без изменений |
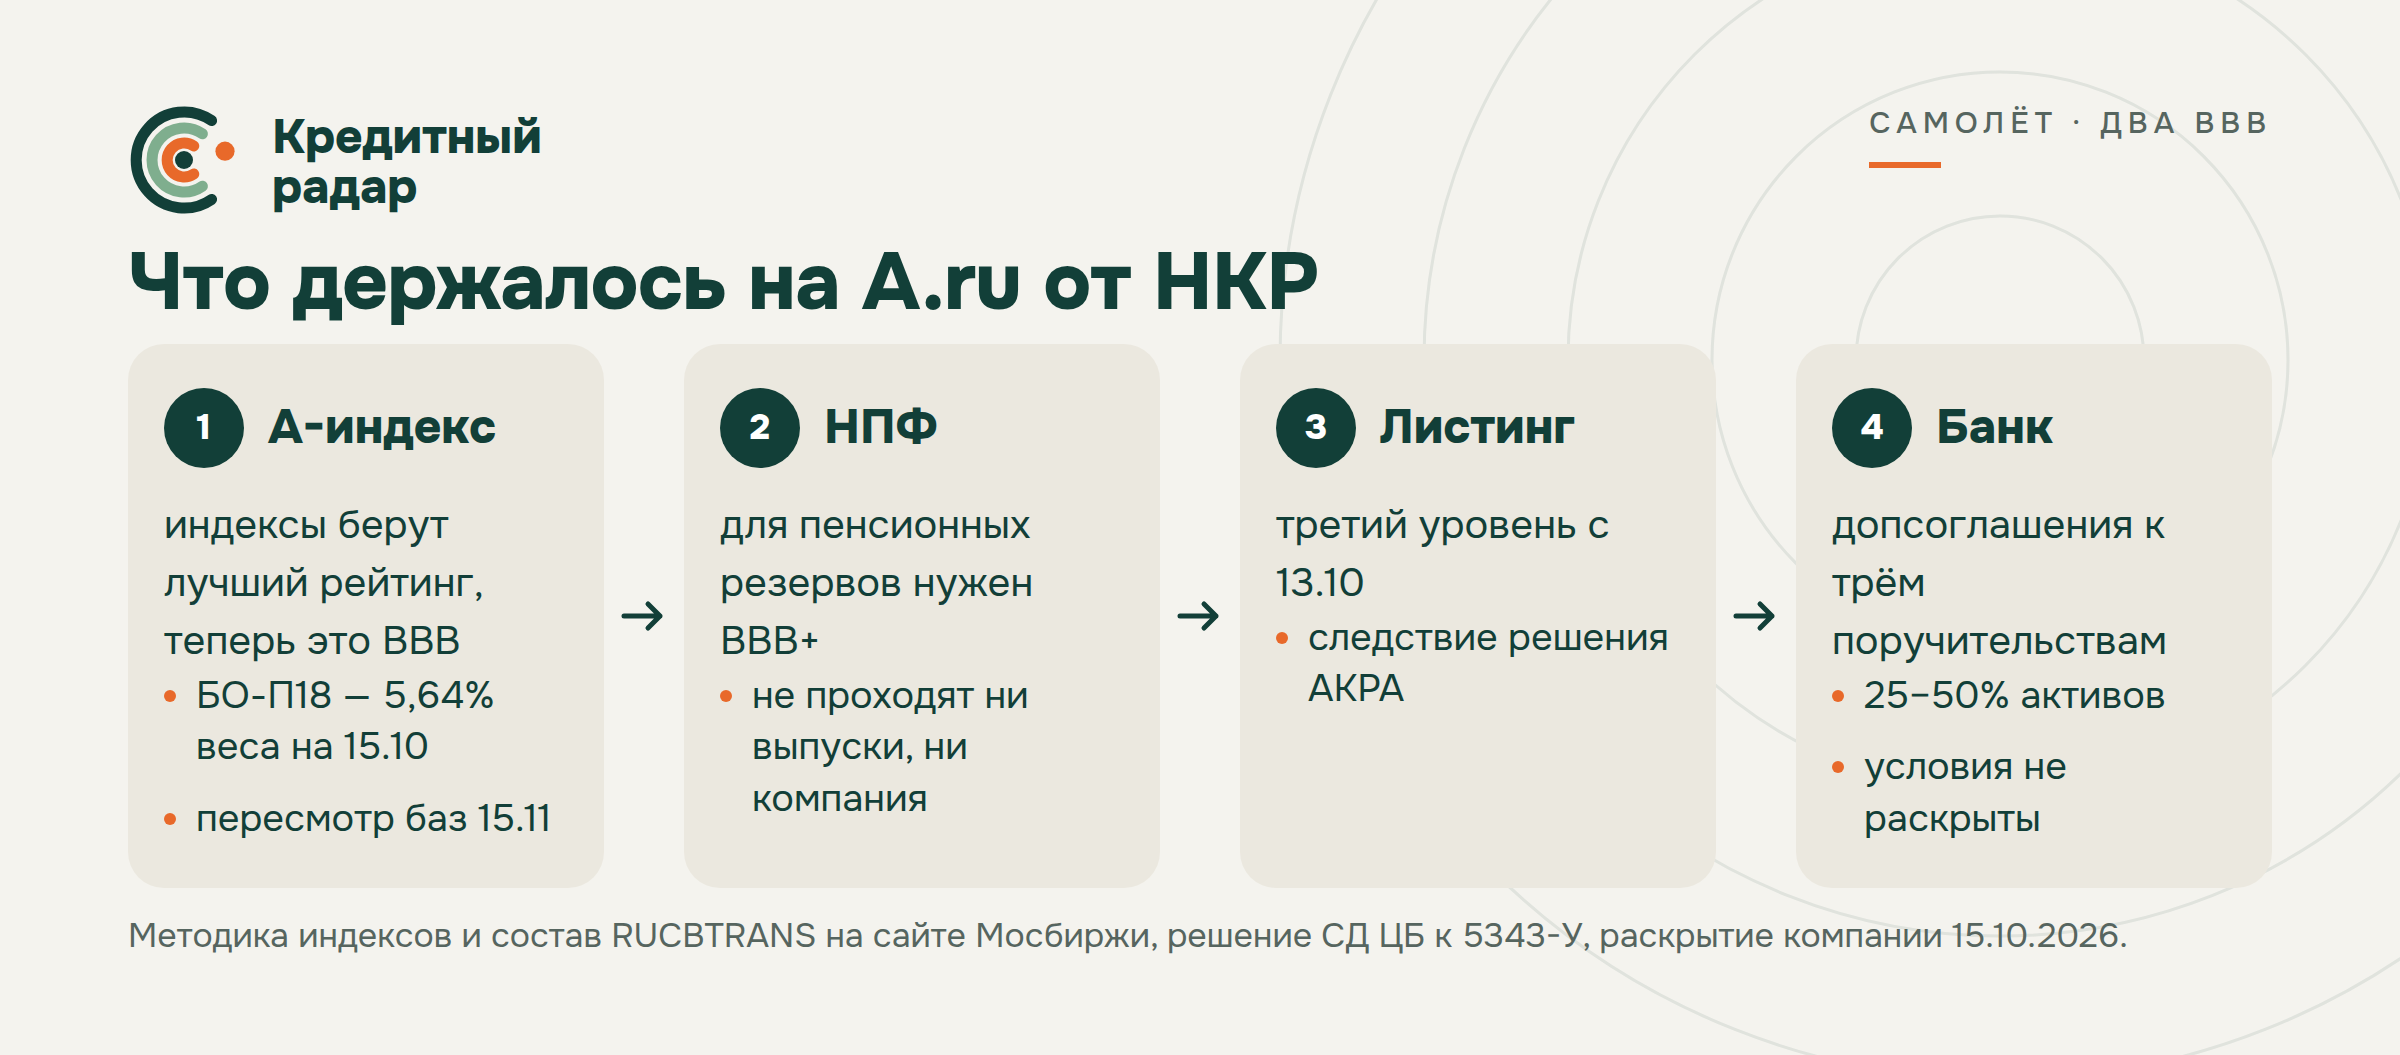
Индекс — самое заметное. БО-П18 (RU000A10BW96) на 15 октября ещё в RUCBTRANS с весом 5,64%, 8 октября было 6,35% (состав индекса). По методике биржа вправе исключить бумагу с неподходящим рейтингом внеочередным решением, а ближайший плановый пересмотр баз — 15 ноября, с вступлением в силу 1 декабря. По рейтингу бумага подходит в BBB-индекс. Решения биржи пока нет.
С НПФ теперь без толкований. После АКРА рейтинги выпусков упали до BBB, а рейтинг эмитента от НКР оставался A, и вопрос, какой из них брать, был открыт. Теперь ниже BBB+ и тот и другой.
2027 год никуда не делся
В 2027 году погашений и оферт около 54 млрд ₽. Это объём в рынке: часть облигаций компания выкупала на офертах, и сколько их у держателей, видно по последним выплатам купонов. Самые крупные — БО-П14 (20 млрд, 22.07), БО-П13 (около 16,8 млрд из 24,5, 24.01) и оферта БО-П11 (около 9,4 млрд, 12.02). Денег вне эскроу на 30 июня было около 9,9 млрд. НКР пишет то же, что АКРА: «на следующие 12 месяцев приходятся пиковые погашения задолженности, однако НКР ожидает рефинансирования этих обязательств „Самолета“ и привлечения дополнительного банковского кредитования».
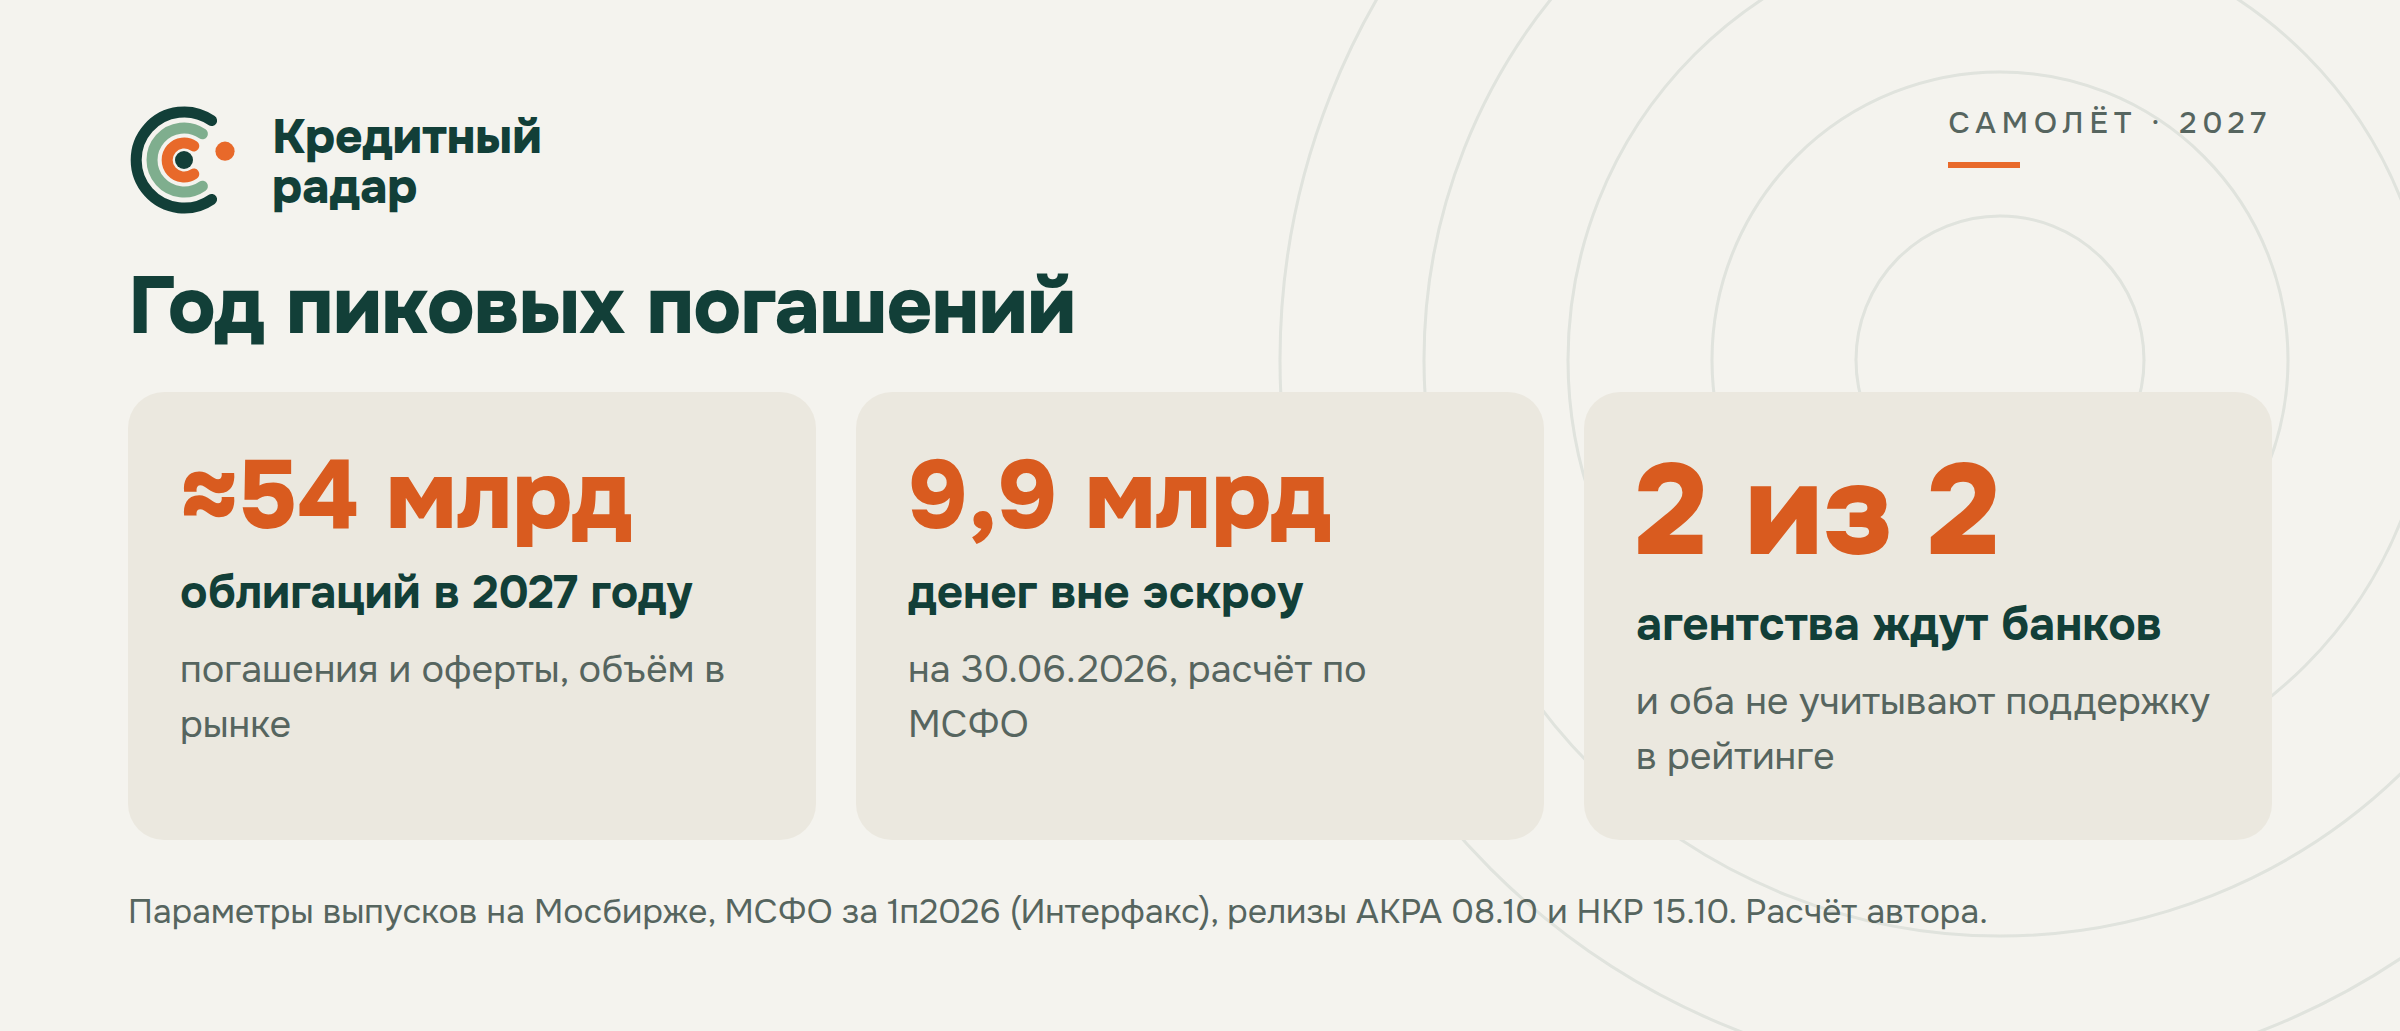
Оба агентства рассчитывают на банки, оба не учитывают поддержку, и оба держат негативный прогноз. Из того, что можно проверить, есть только решение совета директоров о поручительствах.
Что пишут
- Кот.Финанс: «теперь официально ВДО», рынок «прайсил доходность на уровне существенно более низкого рейтинга достаточно давно» (пост).
- Smart-lab утром того же дня опубликовал таблицу ошибок агентств: у 27 дефолтов 2025–2026 годов рейтинг в день первого техдефолта был тем же, что месяцем раньше (топик). У «Самолёта» обратный случай: оба агентства понизили компанию уже после двух техдефолтов, майского и сентябрьского.
- В Пульсе — в основном перепечатки резюме; решение о поручительствах заметили только автоматические ленты раскрытия.
Вердикт и что его изменит
По шкале «пройдёт без следа / неприятно, но не смертельно / серьёзно, нужны деньги со стороны / опасно» — по-прежнему серьёзно, нужны деньги со стороны. Поменялось другое: 9 октября правила держались на рейтинге НКР, теперь всё держится только на банке. Банк договаривается с компанией закрыто.
Сдвинуть к «неприятно, но не смертельно» может раскрытая сумма и срок банковских линий под 2027 год или рефинансирование БО-П13 заранее. К «опасно» — срыв погашения «Самолет 01» 30 октября, следующее понижение (оба прогноза негативные), новые залоги в пользу банков.
Что пока неизвестно
- Что меняют допсоглашения к трём линиям: сроки, ставки, обеспечение.
- Какой ковенант нарушен: НКР ссылается на МСФО, но в релизе не уточняет.
- Когда биржа решит судьбу БО-П18 в A-индексе.
- Кого заменят двое ушедших директоров.
Даты
- 30.10 — погашение «Самолет 01» (RU000A0JWYJ0), в рынке около 1,3 млрд ₽;
- 09.11 — оферта БО-П05 (RU000A100Q50), до 0,24 млрд ₽;
- 15.11 — пересмотр баз индексов облигаций Мосбиржи, изменения с 01.12;
- 24.01.2027 — погашение БО-П13 (RU000A107RZ0), в рынке около 16,8 млрд ₽ из 24,5: купон 28.09 выплачен по 16,8 млн облигаций;
- 12.02.2027 — оферта БО-П11 (RU000A104JQ3), в рынке около 9,4 млрд ₽.
Само по себе второе понижение ожидали все, кто читал релиз АКРА. Важнее, что вместе с ним ушла последняя формальная опора: ни индекс, ни пенсионные деньги больше не держатся за рейтинг уровня A. До конца года выплаты небольшие, с июня купоны идут в срок, и это настоящий плюс. Но всё, что дальше, решается между компанией и банком по договорам, условия которых держателям не показали. В январе, когда придёт срок БО-П13, станет видно, договорились ли они о деньгах для облигаций или только о продлении собственных линий.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.