 Кредитный радар
«Полипласт»: облигации снова дешевеют, новых фактов нет. Что заложено в цене
05.11.2026 · АО «Полипласт» на радаре
«Полипласт» — крупнейший в России производитель строительной химии. Его облигации дешевеют с 21 октября: 26 октября НКР понизило рейтинг с A до BBB+, долг перед банками компания пересматривает. На встрече с инвесторами 20 октября гендиректор ждал план помощи министерств и банков в начале ноября. Плана пока нет. С утра 3 ноября выпуски с выплатой номинала с февраля 2027 года потеряли ещё 5–14% номинала.
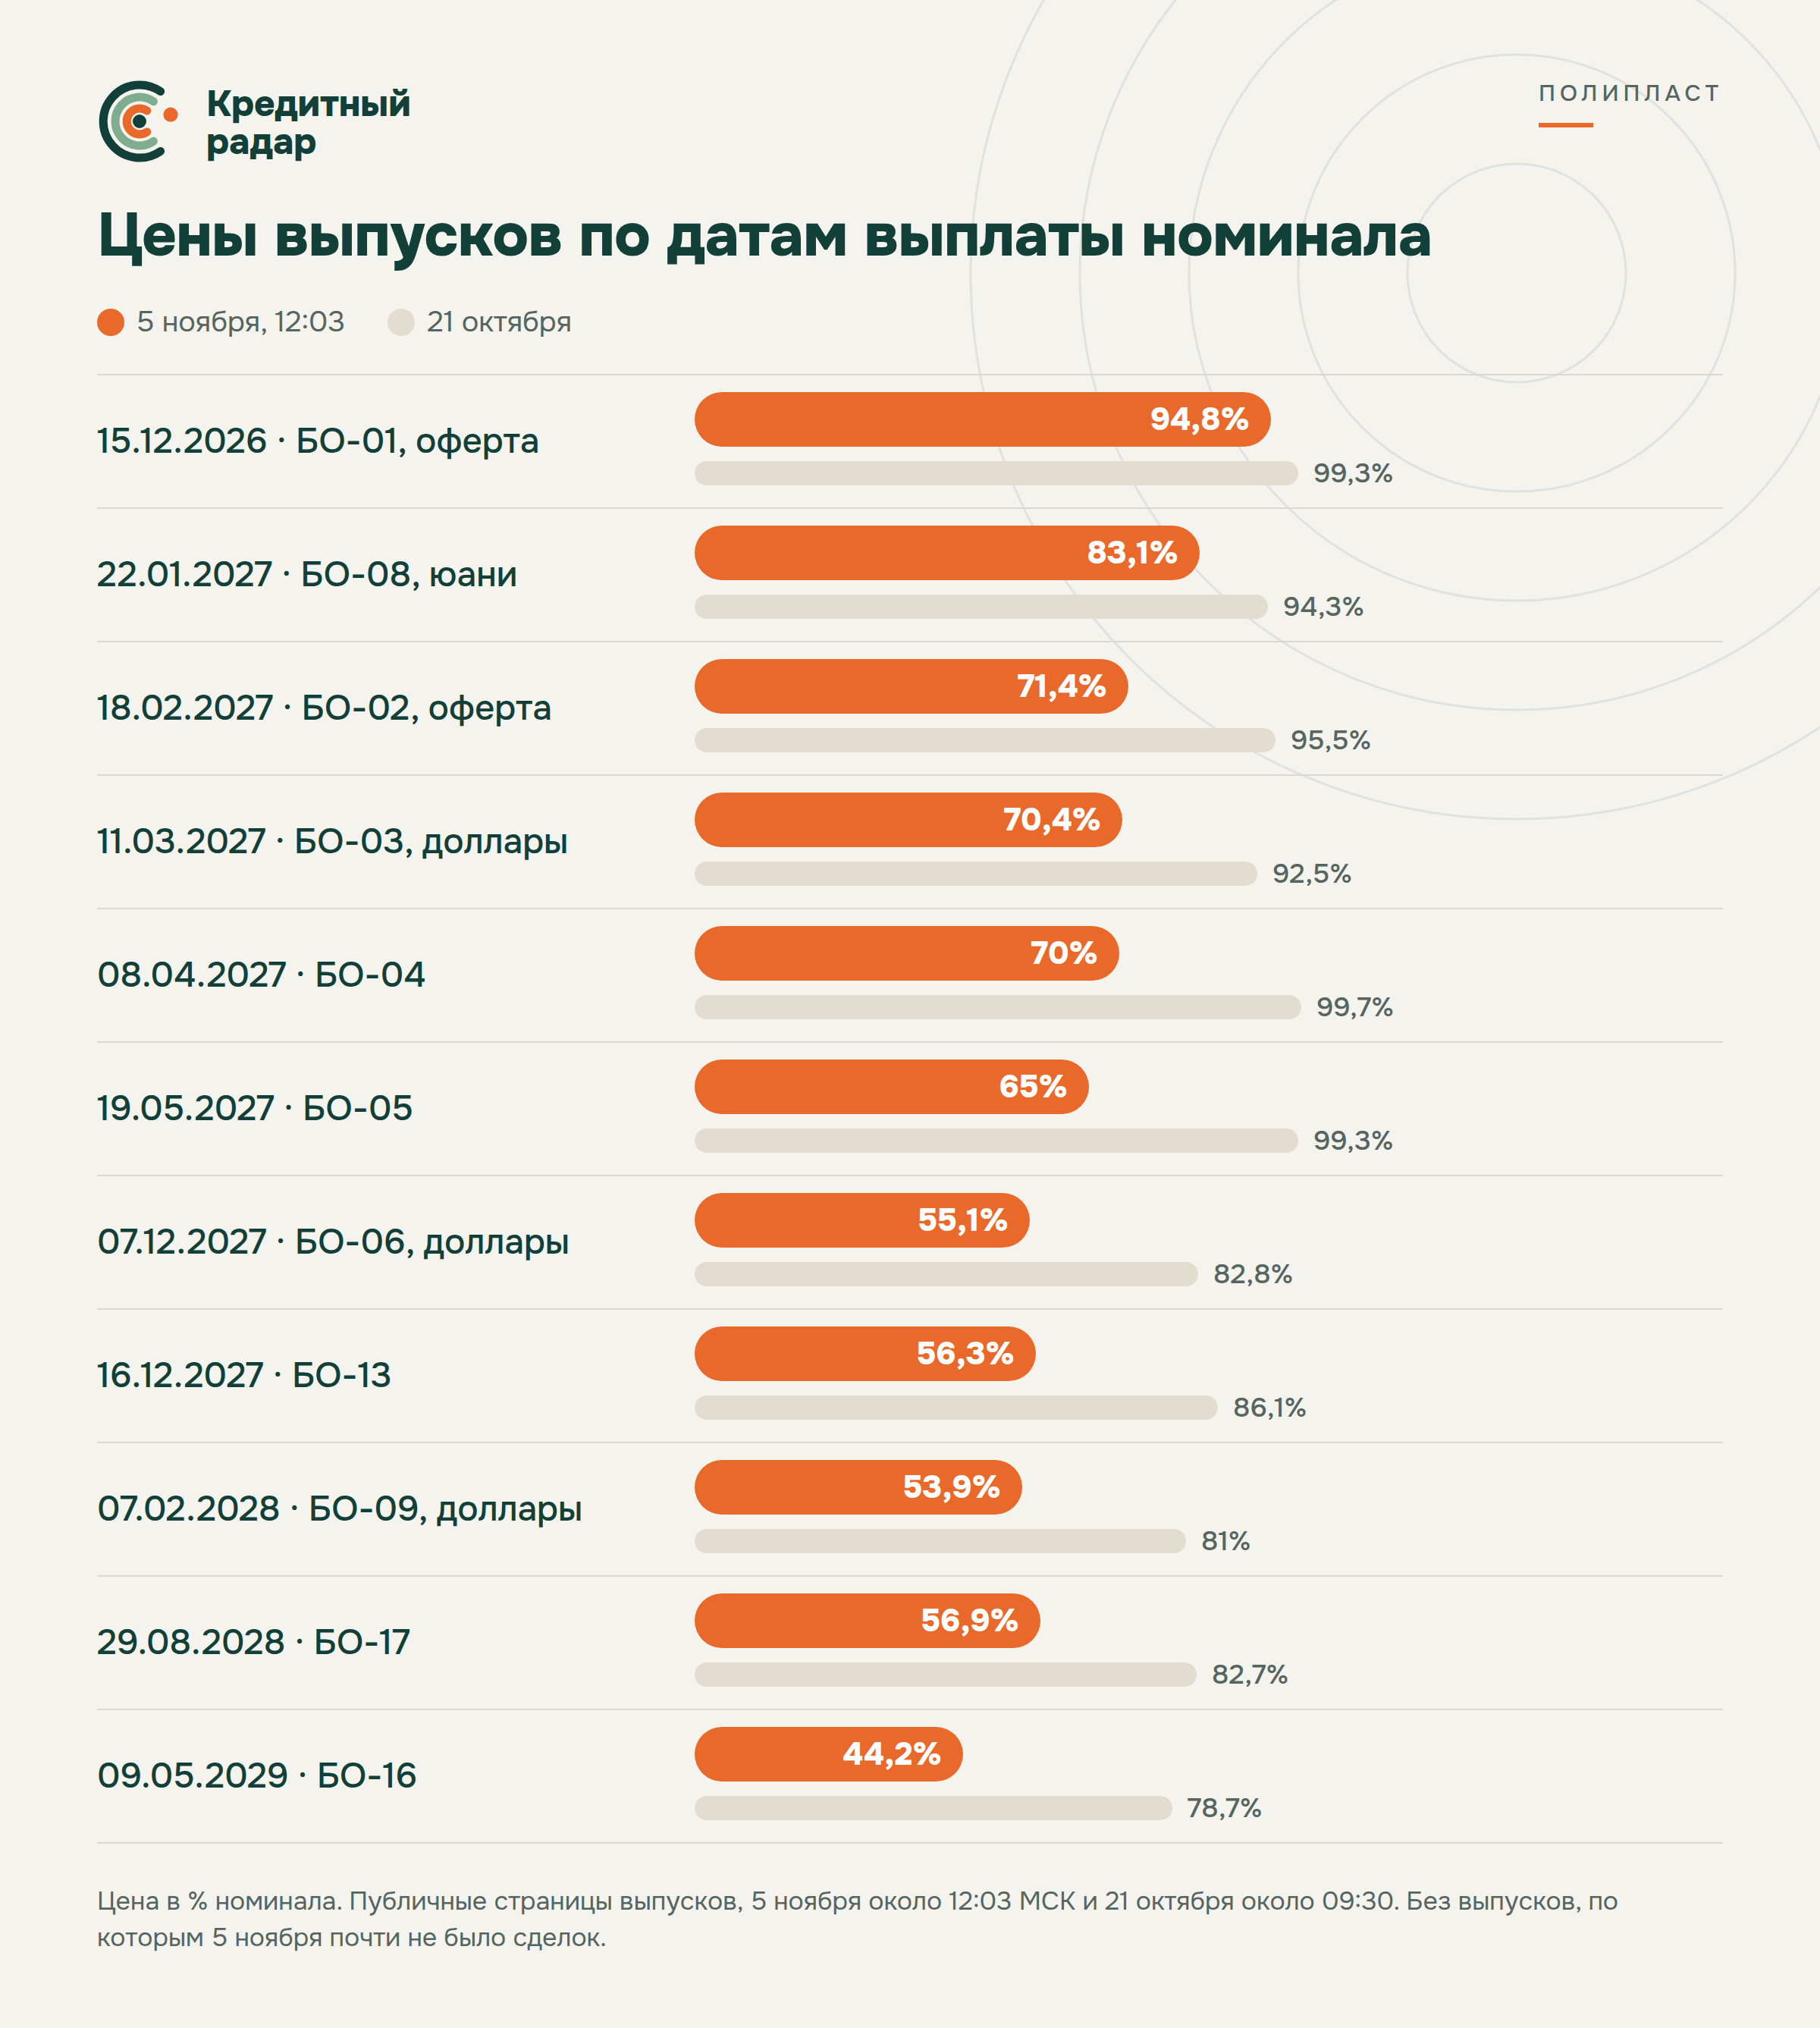
Неплатежей не было и нет, купоны идут в срок. Новых плохих фактов нет с 28 октября, когда компания сообщила в раскрытии о понижении 26-го. По ценам видно, во что верит рынок: П02-БО-01 с офертой в декабре 2026 года стоит 95% номинала, П02-БО-08 с погашением в январе 2027 года — 83%, П02-БО-05 (май 2027) — 65% (картинка 1). Выплаты в декабре и январе он ждёт, дальше закладывает реструктуризацию.
С 23 октября дешевеет весь сегмент: индекс высокодоходных облигаций Мосбиржи к 3 ноября потерял 7,2%, а 29 октября МГКЛ не заплатила купон. Торгуется «Полипласт» понемногу: по П02-БО-05 к полудню прошло 57 млн ₽ из 7,7 млрд, а цена за день опустилась на 5% номинала. Небольшие продажи двигают её на проценты.
С 5 ноября биржа (её клиринговый центр) подняла по пяти выпускам ставку риска до 100%. При такой ставке брокер не засчитывает бумагу в залог, и тот, кто купил её с плечом (в долг у брокера), мог получить требование довнести деньги. Но П02-БО-04 (апрель 2027), -13 (декабрь 2027) и -17 (август 2028) в решение не попали и подешевели так же, значит главная причина не здесь.
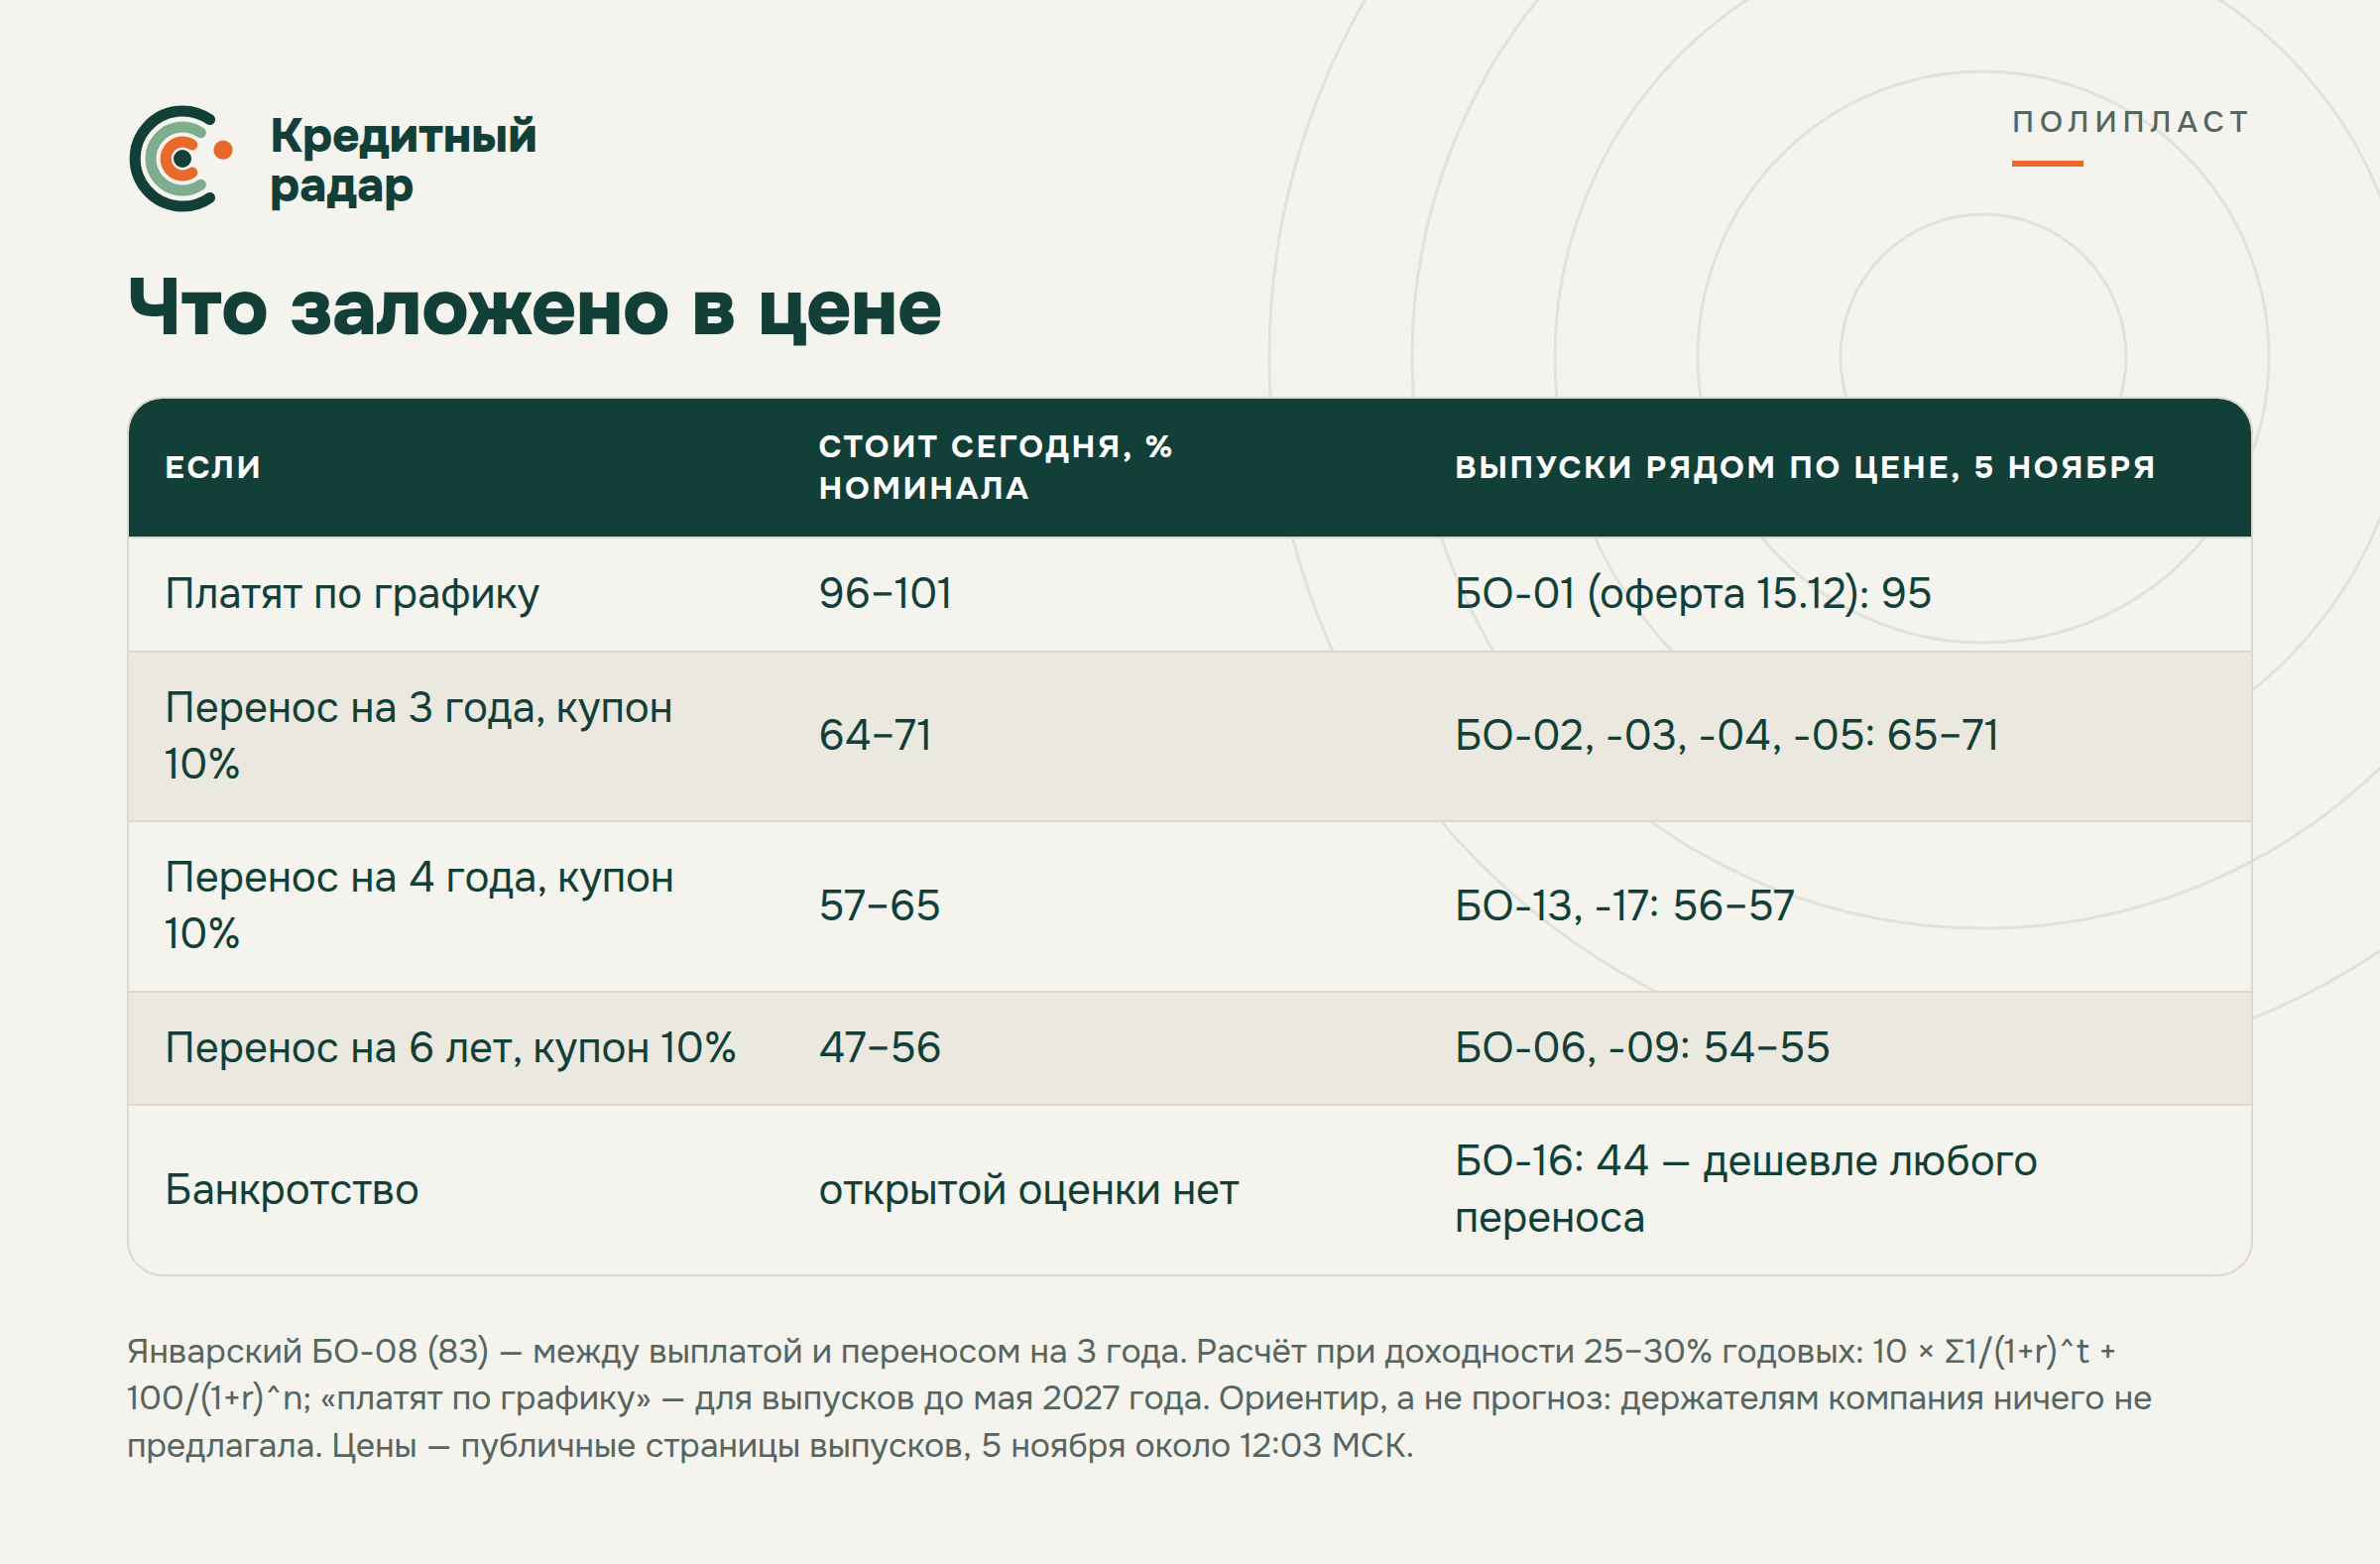
Держателям компания ничего не предлагала, так что дальше — допущение: долг перенесут на 3–4 года с купоном 10%. При доходности 25–30%, которую рынок сейчас требует за такой риск, он стоит 57–71% номинала, при переносе на 6 лет — 47–56% (картинка 2). Выпуски с выплатой номинала с февраля по май 2027 года (65–71%) так и стоят. П02-БО-16 (май 2029) стоит 44% — меньше любого переноса. По нему рынок допускает и худшие исходы, а сколько держатели получают при банкротстве, открытой оценки нет.
За компанией — большой бизнес, на 25 ноября назначено открытие производства эпоксидных смол её «дочки». Против — оценка самой компании, которую приводит НКР: выручка 2026 года может упасть примерно на 30%. С 15 декабря по 19 мая надо вернуть около 29 млрд ₽, и пока не сказано, из каких денег.
Слухи о решении Газпромбанка по кредиту 5 ноября, встрече с Президентом и санкциях ЕС подтвердить не удалось.
📅 6–23 ноября — купоны, около 0,7 млрд ₽; 15 декабря — оферта П02-БО-01 на 1 млрд ₽; 22 января — погашение П02-БО-08 на 500 млн юаней (около 6 млрд ₽).
За три дня в деньгах компании, по открытым данным, ничего не изменилось: она платит, банки её не банкротят. Изменился взгляд рынка: весну он уже считает реструктуризацией. Денег на погашения действительно не видно. Главный вопрос — войдут ли облигации в договорённость с банками. Ответ даст план банков, первой проверкой деньгами станет декабрьская оферта.
Источники: сообщения компании в раскрытии и её заявления, релизы НКР и АКРА, сообщения Мосбиржи о риск-параметрах, индекс высокодоходных облигаций Мосбиржи, раскрытие МГКЛ, запись встречи с владельцами облигаций 20 октября, сайт Кремля, открытые санкционные базы, публичные страницы выпусков, Кредитный радар.
Не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.