 Кредитный радар
«Феррум»: треть выпуска выкупят по номиналу. Что заложено в цене остальных бумаг
09.11.2026 · ООО «Феррум» на радаре · обсуждение на Smart-lab
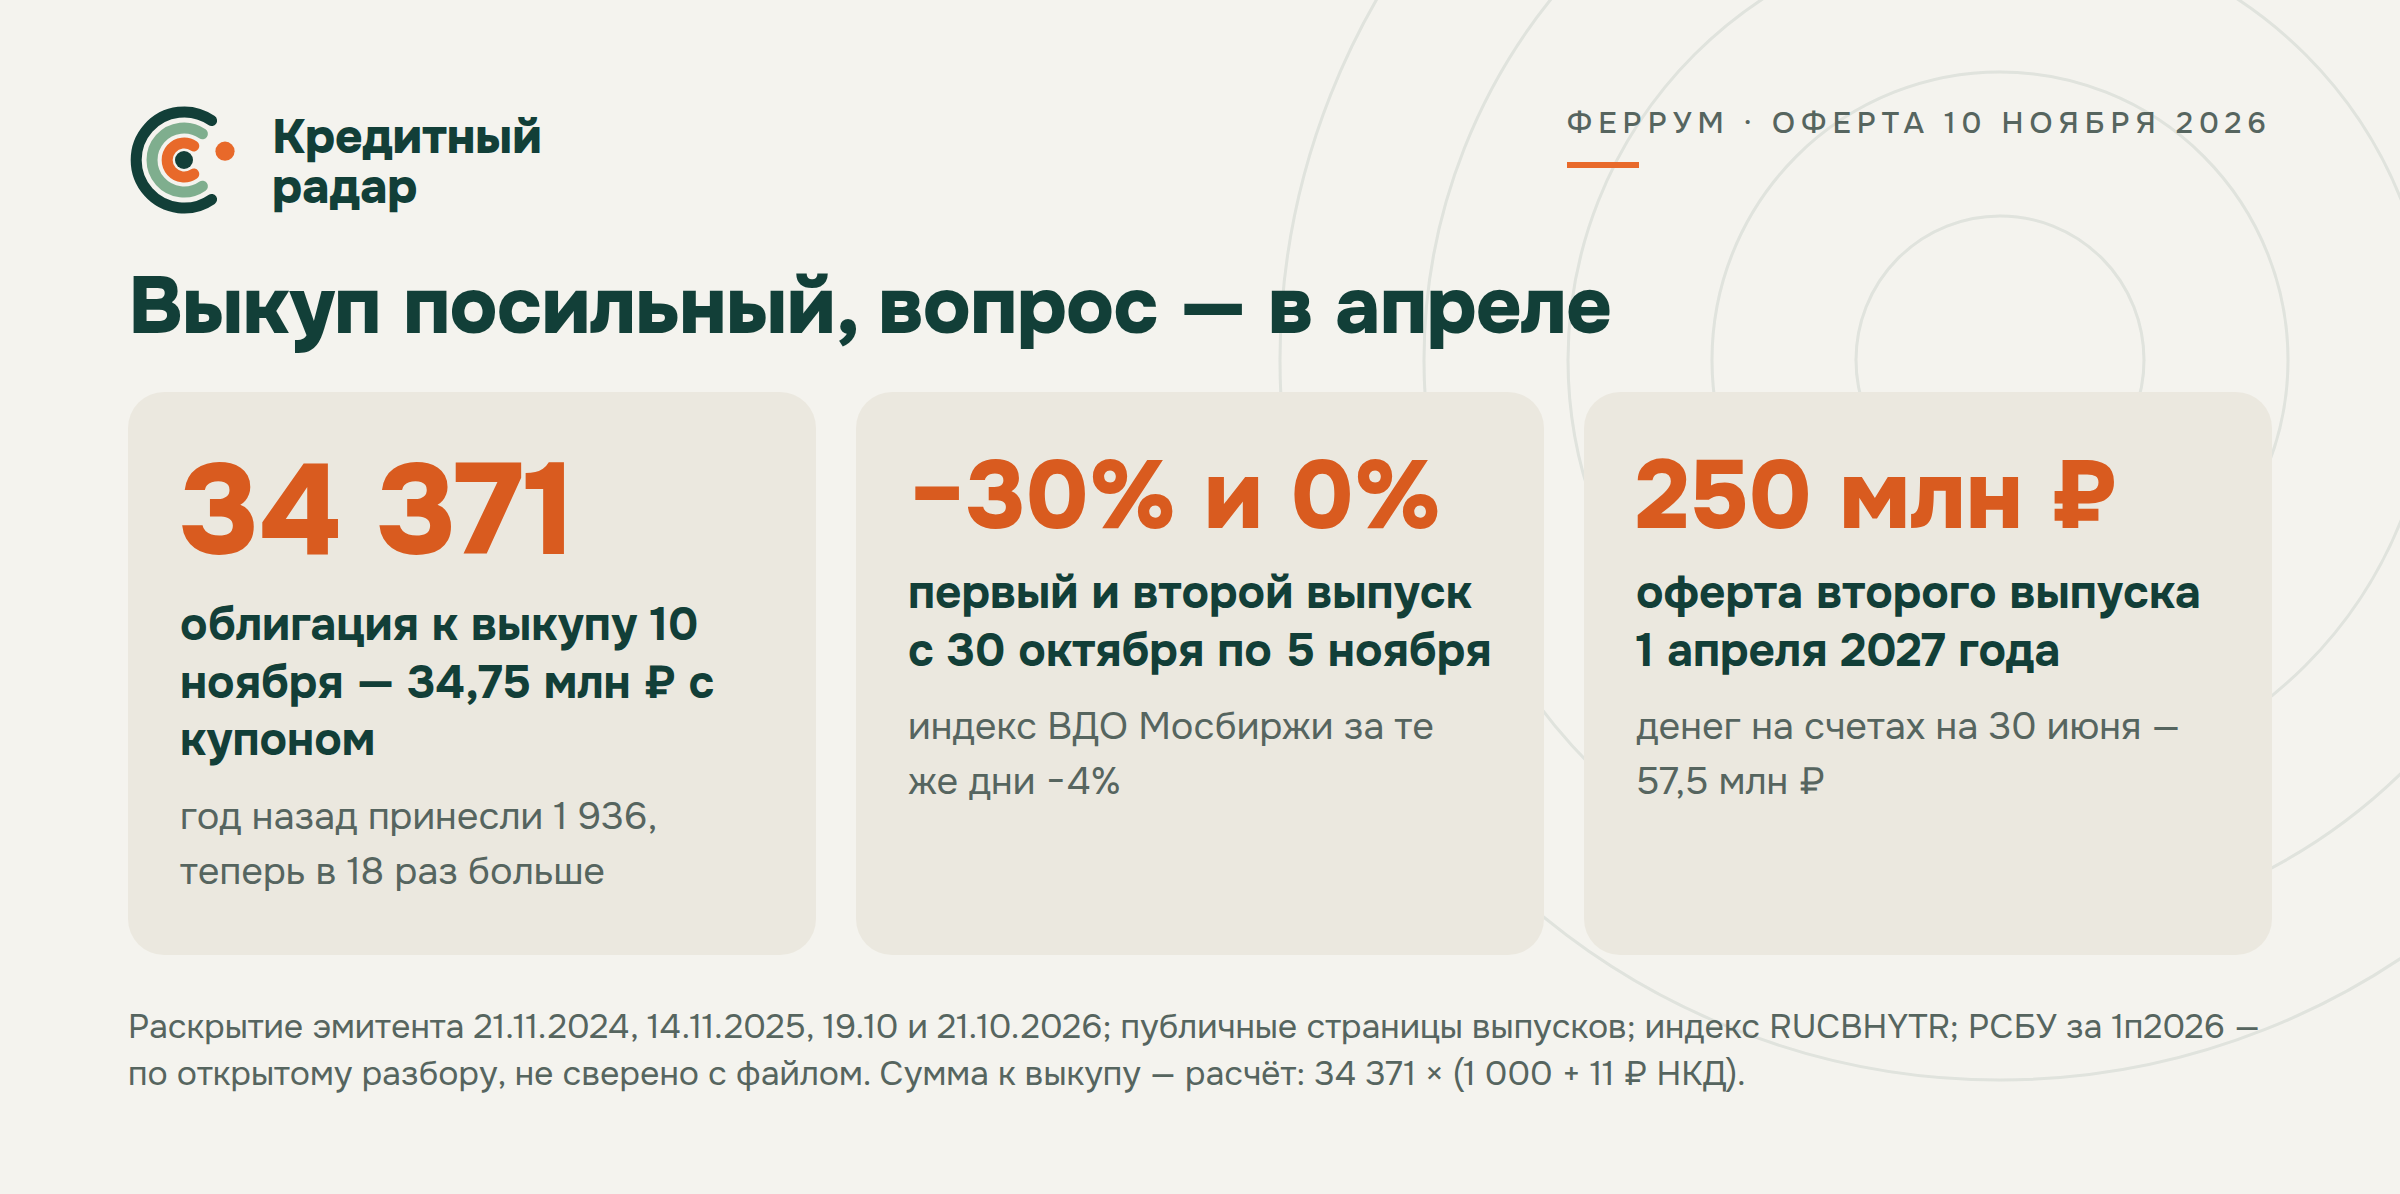
Завтра, 10 ноября, ООО «Феррум» выкупит по оферте 34 371 облигацию первого выпуска БО-01-001P RU000A106ZQ4 по 100% номинала плюс накопленный купон. Это треть бумаг в рынке. А на бирже тот же выпуск утром 9 ноября стоил 83% номинала, 5 ноября — 66%. Противоречия здесь нет. Заявки на выкуп принимали с 13 по 19 октября, и завтра выкупят только эти бумаги. Кто купил облигацию позже, держит её до следующей оферты, 5 ноября 2027 года, с купоном 18,25%. Биржевая цена — цена бумаги без рейтинга, которую держать ещё год.
Новостей о деньгах компании или выплатах за неделю падения не было. Второй выпуск той же компании за эти дни не подешевел вовсе, а весной по нему оферта — до 250 млн ₽.
Кто это
«Феррум» из Нижнего Новгорода — оптовый поставщик судового металлопроката для верфей и судоремонтных заводов: лист, полособульбовый и угловой профиль, грунтовка металла. В 2025 году выручка по РСБУ — 5,6 млрд ₽, в штате 79 человек (данные ФНС). Компанией целиком владеет Оксана Сурьянинова, давний единственный участник. Директор с 31 июля 2026 года — Роман Новосёлов.
Размещено два выпуска на 352 млн ₽ по номиналу. Первый размещали целый год, с октября 2023-го по сентябрь 2024-го, и продали 102 313 облигаций из 250 тысяч. Второй, БО-02-001P RU000A10CRG5, — 250 млн ₽ за три недели осенью 2025 года, купон 23%, оферта 1 апреля 2027 года. Оба выпуска на третьем уровне листинга.
Рейтинга нет с 28 апреля 2026 года: АКРА отозвало BB-(RU) по просьбе компании. Объяснила она это экономией: новых выпусков в ближайшее время не планирует. На Кредитном радаре эмитент оранжевый с ноября 2025 года — это второй по тревожности из четырёх уровней.
Что случилось с ценами
| Дата | БО-01, % номинала | БО-02, % номинала | Индекс ВДО Мосбиржи |
|---|---|---|---|
| 30 октября | 94,74 | 84,90 | 177,20 |
| 2 ноября | 91,69 | 84,82 | 175,56 |
| 3 ноября | 82,05 | 84,83 | 172,30 |
| 5 ноября | 66,08 | 84,89 | 169,90 |
| 6 ноября | 75,59 | 84,82 | 171,71 |
| 9 ноября, 10:49 | 82,99 | 85,54 | — |
Цены — последняя сделка дня по публичным страницам выпусков (investfunds.ru, 9 ноября — Смартлаб); индекс — RUCBHYTR.
Падение пришлось на 2–5 ноября и шло на маленьких оборотах: 787 бумаг 3 ноября и 721 — 5 ноября. Индекс ВДО за те же дни потерял 4%, второй выпуск «Феррума» не сдвинулся. Почему первый выпуск рухнул именно тогда, а не сразу после 19 октября, когда закрылся приём заявок, открыто никто не объяснил. Совпали две вещи: перед праздниками распродавали ВДО, а сделок в выпуске мало, и при сотнях бумаг в день цену могут сдвинуть несколько продавцов. Календари оферт до сих пор пишут про первый выпуск «оферта 10.11», хотя для купивших после 19 октября оферта будет только через год.
Что заложено в цене
Выпуски удобнее сравнить по доходности к ближайшей оферте (расчёт по графику купонов). 30 октября первый при 94,7% номинала давал около 27% годовых к ноябрю 2027 года. Это вдвое выше ключевой ставки 14%, но для бумаги ВДО без рейтинга немного. Второй при 84,9% давал около 89% к апрелю. Разрыв у одного и того же заёмщика — 62 процентных пункта.
Сейчас первый при 83% даёт около 47% годовых, второй при 85,5% — около 90%. Оба оценены как бумаги с серьёзным риском дефолта, а разрыв сократился с 62 до 43 п. п. Падение первого выпуска приблизило его оценку к той, что у второго держится с сентября: второй всё это время стоил около 85% номинала.
В документах компании между 30 октября и 5 ноября ничего не изменилось. Но рынок может оказаться прав, и причины видны в отчётности и заявлениях самой компании: в первом полугодии проценты не покрыты прибылью от продаж, денег на счетах вчетверо меньше апрельской оферты, рейтинга нет, а новых выпусков компания не планирует.
Что платится и когда
| Дата | Платёж | Сумма, млн ₽ |
|---|---|---|
| 10 ноября | выкуп 34 371 облигации первого выпуска: номинал + 11 ₽ НКД | 34,75 |
| 11 ноября | купон второго выпуска, 18,9 ₽ × 250 000 | 4,73 |
| 18 ноября | купон первого выпуска, 15 ₽ × ~66 000 | ≈0,99 |
| дата не раскрыта | оплата склада в Заволжье, если он ещё не оплачен: 60 дней после регистрации права, когда её провели — неизвестно | до 370 |
| декабрь–март | купоны обоих выпусков, ≈5,7 млн в месяц | ≈22,9 |
| 1 апреля 2027 | оферта второго выпуска, если предъявят всё | до 250 + НКД |
Расчёт по условиям выпусков и раскрытию. 37-й купон 19 октября выплачен по 100 377 облигациям — столько бумаг первого выпуска в рынке; завтра к выкупу 34% из них.
Тем, кто подал требование в октябре, завтра ничего делать не нужно. Заявки, поданные через брокера, после 19 октября уже нельзя ни изменить, ни снять; бумаги должны лежать на счёте, иначе заявка не пройдёт проверку. С 14:00 до 18:00 агент компании выставит встречные заявки и купит бумаги по 100% номинала плюс купон. У тех, кто подавал требование через депозитарий, бумаги заблокированы, деньги придут через НРД.
Что пишет компания
Ставку на следующий год, купоны с 38-го по 49-й, компания установила 7 октября: фиксированные 18,25% вместо плавающей ставки; последний купон был по 21%. Возможно, поэтому к выкупу и принесли в 18 раз больше бумаг, чем год назад, когда купон оставили плавающим. Кто предъявил бумаги и почему, компания не раскрывает.
В тот же день директор Роман Новосёлов в блоге компании на Смартлабе пообещал пройти выкуп «за счёт собственных средств от операционной деятельности» и добавила: «На следующей неделе мы ожидаем заключения двух крупных сделок и не видим рисков по срыву этих контрактов» (блог «Феррума», 07.10.2026). 21 октября на вопрос держателя ответила в ветке выпуска: один контракт выигран, больше 250 млн ₽ с поставкой за четыре месяца, тендер по второму перенесён на конец октября. Об итогах второго тендера с тех пор не писали.
Сумма для компании посильная. 34,75 млн ₽ — это 60% денег на счетах на 30 июня и примерно выручка трёх-четырёх дней первого полугодия (по открытому разбору отчётности). Такой платёж можно собрать из текущих поступлений за несколько дней, если они не уходят банкам. Портфель контрактов на четвёртый квартал компания в сентябре оценивала больше чем в 500 млн ₽.
Что в отчётности
| Показатель, млн ₽ | 2024 | 2025 | 1п2025 | 1п2026 |
|---|---|---|---|---|
| Выручка | 7 206 | 5 613 | ≈2 825 | 1 853 |
| Прибыль от продаж | 467 | 457 | ≈192 | 108 |
| Проценты к уплате | 264 | 288 | ≈167 | 127 |
| Прибыль от продаж / проценты | 1,77х | 1,59х | 1,15х | 0,85х |
| Операционный поток | +677 | −22 | +264 | +40 |
| Деньги на конец периода | 216 | 82 | — | 57,5 |
| Займы выданные, краткосрочные | 431 | 304 | — | 284 |
| Долг | 1 476 | 1 264 | — | 1 197 |
РСБУ: 2024 и 2025 — ГИР БО; 1п2026 — промежуточная отчётность по открытому разбору «Я выбираю ВДО» на Смартлабе, с файлом отчётности не сверено; 1п2025 — восстановлено из его же процентов изменения.
Выручка второй год подряд падает: в 2025-м на 22%, в первом полугодии 2026-го ещё на треть. На 2026 год компания сама даёт консервативный прогноз — 4 млрд ₽, этого, по её словам, «достаточно для безубыточности бизнеса и бесперебойного обслуживания долговых обязательств» (блог, 18.08.2026). В первом полугодии прибыль от продаж проценты уже не покрыла: 108 млн против 127 млн.
Долг снижается, но 847 млн ₽ из 1 197 млн — краткосрочный. Судя по разнице, это кредиты банков и другие займы: долгосрочная часть, около 350 млн, почти точно равна облигациям в рынке (расчёт). Значит, второй выпуск в эти 847 млн, скорее всего, не входит, и весной к ним добавятся до 250 млн по его оферте.
Отдельная строка — 284 млн ₽ выданных займов. Кому они выданы, на какой срок и можно ли их быстро вернуть, в открытых источниках нет. Поэтому считать их запасом на выкуп нельзя: это деньги, которые компания заняла под 18–23% и держит у других.
Что было весной
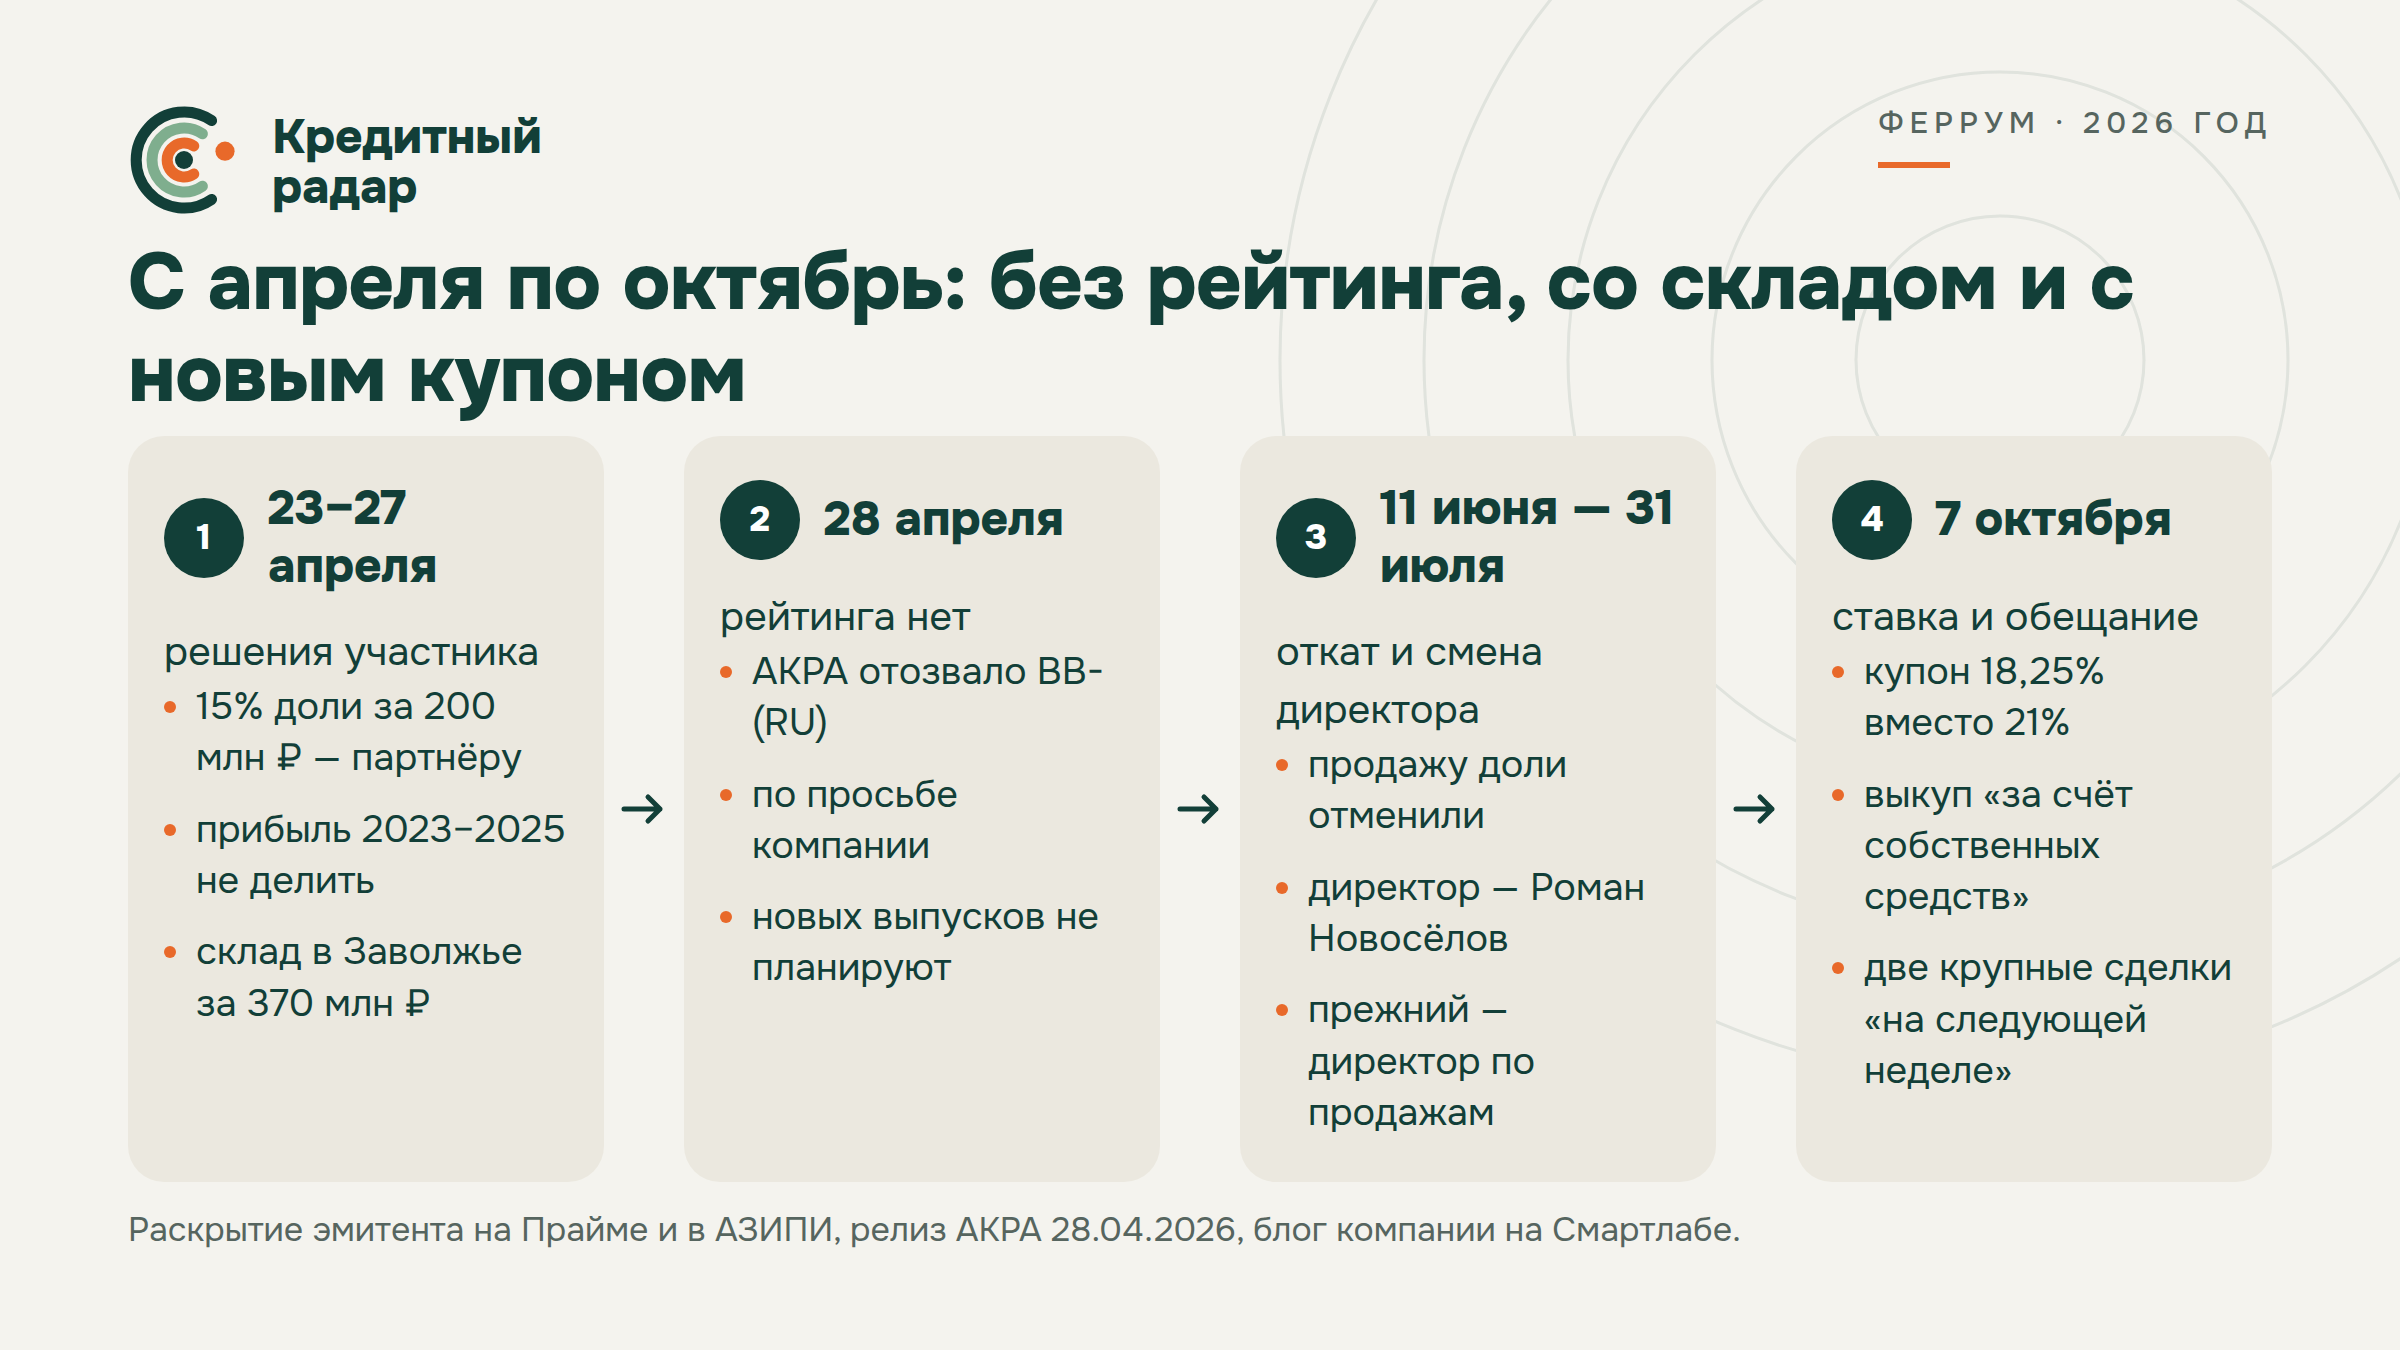
Склад — производственно-складской комплекс на 21 тыс. м², который компания арендовала с 2013 года. Платить за него собирались из банковской кредитной линии, о переговорах с банком компания писала сама (блог, 29.04.2026). Оплачен ли склад и открыта ли линия, она не сообщала. По открытому разбору полугодовой отчётности (с файлом не сверено) долг к 30 июня снизился, а инвестиционный поток был плюсовым. Похоже, к тому времени 370 млн не заплатили. Если так, этот платёж ещё впереди. Подтверждения нет ни в ту, ни в другую сторону.
15% доли участник решил продать за 200 млн ₽ генеральному директору партнёрской компании, а в июне договор расторгли, сославшись на «изменение планов» обеих сторон. По этой цене вся компания стоила бы около 1,3 млрд ₽, в 2,4 раза больше её капитала по балансу (расчёт). Зачем была нужна продажа и почему её отменили, неизвестно.
До мая 2026 года компания публиковала в раскрытии свои пояснения к отчётности: за полугодие — 17 сентября, за девять месяцев — 5 декабря, за год — 7 мая 2026-го. После мая 2026 года таких пояснений нет. Сама отчётность за полугодие вышла, её разбирали на Смартлабе, а комментария компании к ней нет; итоги первого квартала она изложила только в блоге 18 августа. Для компании, которой через пять месяцев может понадобиться 250 млн, странно перестать объяснять свои цифры.
Что апрель значит для первого выпуска
Кросс-дефолта в решении о первом выпуске нет. Досрочного погашения его держатели могут требовать в двух случаях:
| Что случится | Право требовать досрочного погашения первого выпуска | Основание |
|---|---|---|
| просрочка выплаты по первому выпуску больше 10 рабочих дней, в том числе завтрашнего выкупа | есть | закон о рынке ценных бумаг |
| промежуточная отчётность за 3, 6 или 9 месяцев не опубликована в течение 60 дней; ближайший срок — за девять месяцев, до 29 ноября | есть | решение о выпуске, п. 5.6.1 |
| дефолт второго выпуска в апреле | по условиям первого выпуска нет | решение о выпуске |
Условия второго выпуска радар не открыл, поэтому есть ли в них связь с первым, неизвестно.
Но и без кросс-дефолта апрель касается держателей первого выпуска напрямую. Если на оферту второго выпуска денег не найдётся, компания окажется в дефолте, а купоны первого выпуска платятся из тех же денег. Если же сорвётся завтрашний выкуп и компания не заплатит за 10 рабочих дней, право требовать досрочного погашения по закону появится у держателей первого выпуска. Об этом, если случится, будет отдельный пост.
Завтрашний выкуп выглядит посильным: сумма небольшая, директор обещал заплатить из своих. С апрельской офертой сложнее: без банковского кредита или держателей, согласных остаться на новых условиях, её не пройти.
Чего не было
| Что проверено | Что видно |
|---|---|
| блокировки счетов ФНС | нет; последняя проверка в сервисе налоговой — 00:10 МСК 9 ноября |
| налоговые долги | нет по срезам ФНС с 2024 года |
| иски к компании | нет; последнее дело на 2,5 млн ₽ прекращено, сейчас компания сама судится с лизинговой компанией на 0,47 млн |
| Федресурс | только прекращения договоров лизинга — сами по себе нейтральны: лизингодатель публикует и окончание договора по сроку; намерений подать на банкротство нет |
| просрочки | нет: оба купона октября выплачены в срок |
| объяснения компании | нет; единственное сообщение в дни падения — плановое назначение аудитора за 2026 год, того же, что проверял 2024 год; в ветке выпуска на Смартлабе компания последний раз отвечала 21 октября |
Что неизвестно
Главных вопросов три. Сколько денег у компании сейчас: последний срез — 30 июня, а за лето и осень, возможно, пришлось платить за склад. Кто принёс 34 тысячи бумаг к выкупу: в середине октября, до конца приёма заявок, обороты в первом выпуске были заметно выше обычного. Это похоже на покупку под выкуп по номиналу, но подтверждения нет. И что компания предложит держателям второго выпуска к апрелю: ставку после 1 апреля 2027 года она объявит ближе к оферте.
Итог
Завтрашний выкуп выглядит посильным: сумма — 60% денег, которые были на счетах 30 июня, директор публично обещал заплатить из своих. Купоны компания платит в срок, налоговых долгов и блокировок нет, а с апреля владелица не забирает прибыль. Сколько денег у компании сейчас, неизвестно: последний срез — июньский, и с тех пор, возможно, пришлось платить за склад.
Слабое место — следующие полгода. Выручка падает второй год, в первом полугодии проценты съели всю прибыль от продаж, рейтинга нет. Весной компании нужно до 250 млн ₽ на оферту второго выпуска. Если склад ещё не оплачен, понадобятся и 370 млн за него, а когда наступит срок, неизвестно. Обвал первого выпуска на прошлой неделе приблизил его цену к тому, как рынок с сентября оценивает «Феррум». Завтрашний платёж покажет, держит ли компания слово. Развязку даст весна: ближе к оферте станет ясно, даст ли банк кредит на неё или компания предложит держателям второго выпуска ставку, при которой они не понесут бумаги к выкупу.
Источники
- Раскрытие «Феррума» (зеркала e-disclosure): приобретение облигаций по требованию владельцев, 01.10.2026; назначение агента, 01.10.2026; ставка 38–49 купонов, 07.10.2026; итоги сбора заявок, 21.10.2026; аудитор, 03.11.2026
- Выплаты: 37-й купон БО-01, 19.10.2026; 13-й купон БО-02, 12.10.2026; оферты 2024 и 2025 года
- Размещение: БО-01, итоги, 20.09.2024; БО-02, итоги, 10.10.2025
- Весна 2026 года: решения участника о продаже 15% доли и о нераспределении прибыли — решения 24.04.2026, сообщения 27.04.2026; покупка недвижимости, 27.04.2026; возврат 100% доли, 22.06.2026; исключение из Сектора Роста, 05.05.2026; смена директора — решение 30.07.2026, сообщение 31.07.2026
- Пояснения компании к отчётности в раскрытии: 1п2025, 17.09.2025; 9м2025, 05.12.2025; 2025 год, 07.05.2026
- АКРА: отзыв рейтинга, 28.04.2026; АКРА: присвоение, 12.07.2023
- Блог «Феррума» на Смартлабе: склад и рейтинг, 29.04.2026; доли, 22.06.2026; новый директор, 05.08.2026; итоги I квартала, 18.08.2026; контракты, 15.09.2026; ставка и выкуп, 07.10.2026; итоги сбора, 21.10.2026; ветка выпуска с ответом о контрактах, 21.10.2026
- «Я выбираю ВДО»: разбор РСБУ «Феррума» за 1п2026, 24.09.2026
- Отчётность 2024–2025 годов — ГИР БО (bo.nalog.gov.ru); суды — kad.arbitr.ru; Федресурс; блокировки — сервис ФНС
- Цены — публичные страницы выпусков БО-01 и БО-02, Смартлаб; индекс высокодоходных облигаций Мосбиржи; доходности и сценарии — расчёт радара
- Решение о выпуске БО-01-001P (копия на сайте Финама), п. 5.6.1 — досрочное погашение при просрочке промежуточной отчётности
- Феррум на Кредитном радаре
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бесплатный бот следит за эмитентами ваших облигаций.