 Кредитный радар
У «ЭкоНивы» в понедельник ничего не случилось: рынок дочитал её отчётность за полугодие
16.11.2026 · ООО «ЭкоНива» на радаре · обсуждение на Smart-lab
«ЭкоНива» — крупнейший производитель молока в России: хозяйства в 13 регионах, от Воронежской области до Алтайского края, и собственная переработка. Головная компания группы, ООО «ЭкоНива», с марта 2026 года заняла на бирже 21 млрд ₽ пятью выпусками облигаций. Конечный владелец группы, по её отчётности, — Штефан Дюрр. Рейтинги — A+(RU) от АКРА и ruA от «Эксперт РА», оба со стабильным прогнозом.
Утром в понедельник, 16 ноября, все пять выпусков стоят на 6–12% дешевле, чем в конце торгов пятницы. Компания с 12 ноября ничего не сообщала, агентства рейтинги не меняли, а облигации других крупных аграриев с рейтингом A и выше — «Черкизово», «Инарктики», «Села Зелёного», «Агроэко» — в цене почти не изменились. У держателя два вопроса: что произошло и под угрозой ли выплаты.
Ответ на первый лежит в документах самой компании. Отчётность за полугодие открыта с 31 августа, отчёт эмитента — с 28 сентября. Рынок их дочитал и сам назначил облигациям премию к ОФЗ — такую, как у типичных бумаг уровня BBB.
Как падала цена
| Выпуск | В обращении | Купон | Погашение | 13.11, последняя сделка | 16.11, 11:42 | С пятницы | Доходность |
|---|---|---|---|---|---|---|---|
| 001Р-01, RU000A10EJZ8 | 9 млрд ₽ | 16,75% | 28.02.2029 | 94,24% | 85,35% | −9,4% | 28,4% |
| 001Р-02, RU000A10EKY9 | 6 млрд ₽ | ключевая + 3,5 п. п. | 06.03.2028 | 98,25% | 92,07% | −6,3% | — |
| 001Р-03, RU000A10FHY2 | 3 млрд ₽ | 15,75% | 13.10.2028 | 95,64% | 85,50% | −10,6% | 28,6% |
| 001Р-04, RU000A10GH82 | 2 млрд ₽ | 18% | 18.10.2029 | 99,49% | 92,95% | −6,6% | 23,5% |
| 001Р-05, RU000A10GH74 | 1 млрд ₽ | ключевая + 3,75 п. п. | 18.10.2029 | 99,15% | 87,00% | −12,3% | — |
Цены — карточки выпусков на Smart-lab, 16 ноября, 11:42 мск. У выпусков с плавающим купоном доходность к погашению условная, поэтому её в таблице нет. «С пятницы» — к последней сделке 13 ноября: торги выходного дня 14–15 ноября биржа относит к торговому дню понедельника. Часть падения прошла именно в выходные.
Началось всё раньше. В конце сентября 001Р-01 стоил чуть выше номинала, 12 ноября последняя сделка прошла по 97,08%, в пятницу — по 94,24%. 3 ноября компания разместила два новых выпуска, 001Р-04 и 001Р-05, на 3 млрд ₽ по номиналу; через две недели за них дают 93,0% и 87,0%.
Событий за эти дни в раскрытии нет. Последние сообщения — от 11–12 ноября: компания в срок выплатила купоны по 001Р-01 и 001Р-02 и поручилась перед Россельхозбанком за «ЭкоНиву Алтай», компанию группы. В выходные в открытых каналах пересказывали цифры полугодовой отчётности — той, что открыта с августа.
Что написано в отчётности за полугодие
| млрд ₽ | 1-е полугодие 2025 | 1-е полугодие 2026 |
|---|---|---|
| Выручка | 46,5 | 45,2 |
| EBITDA | 20,9 | 11,0 |
| Чистая прибыль | 9,4 | 1,1 |
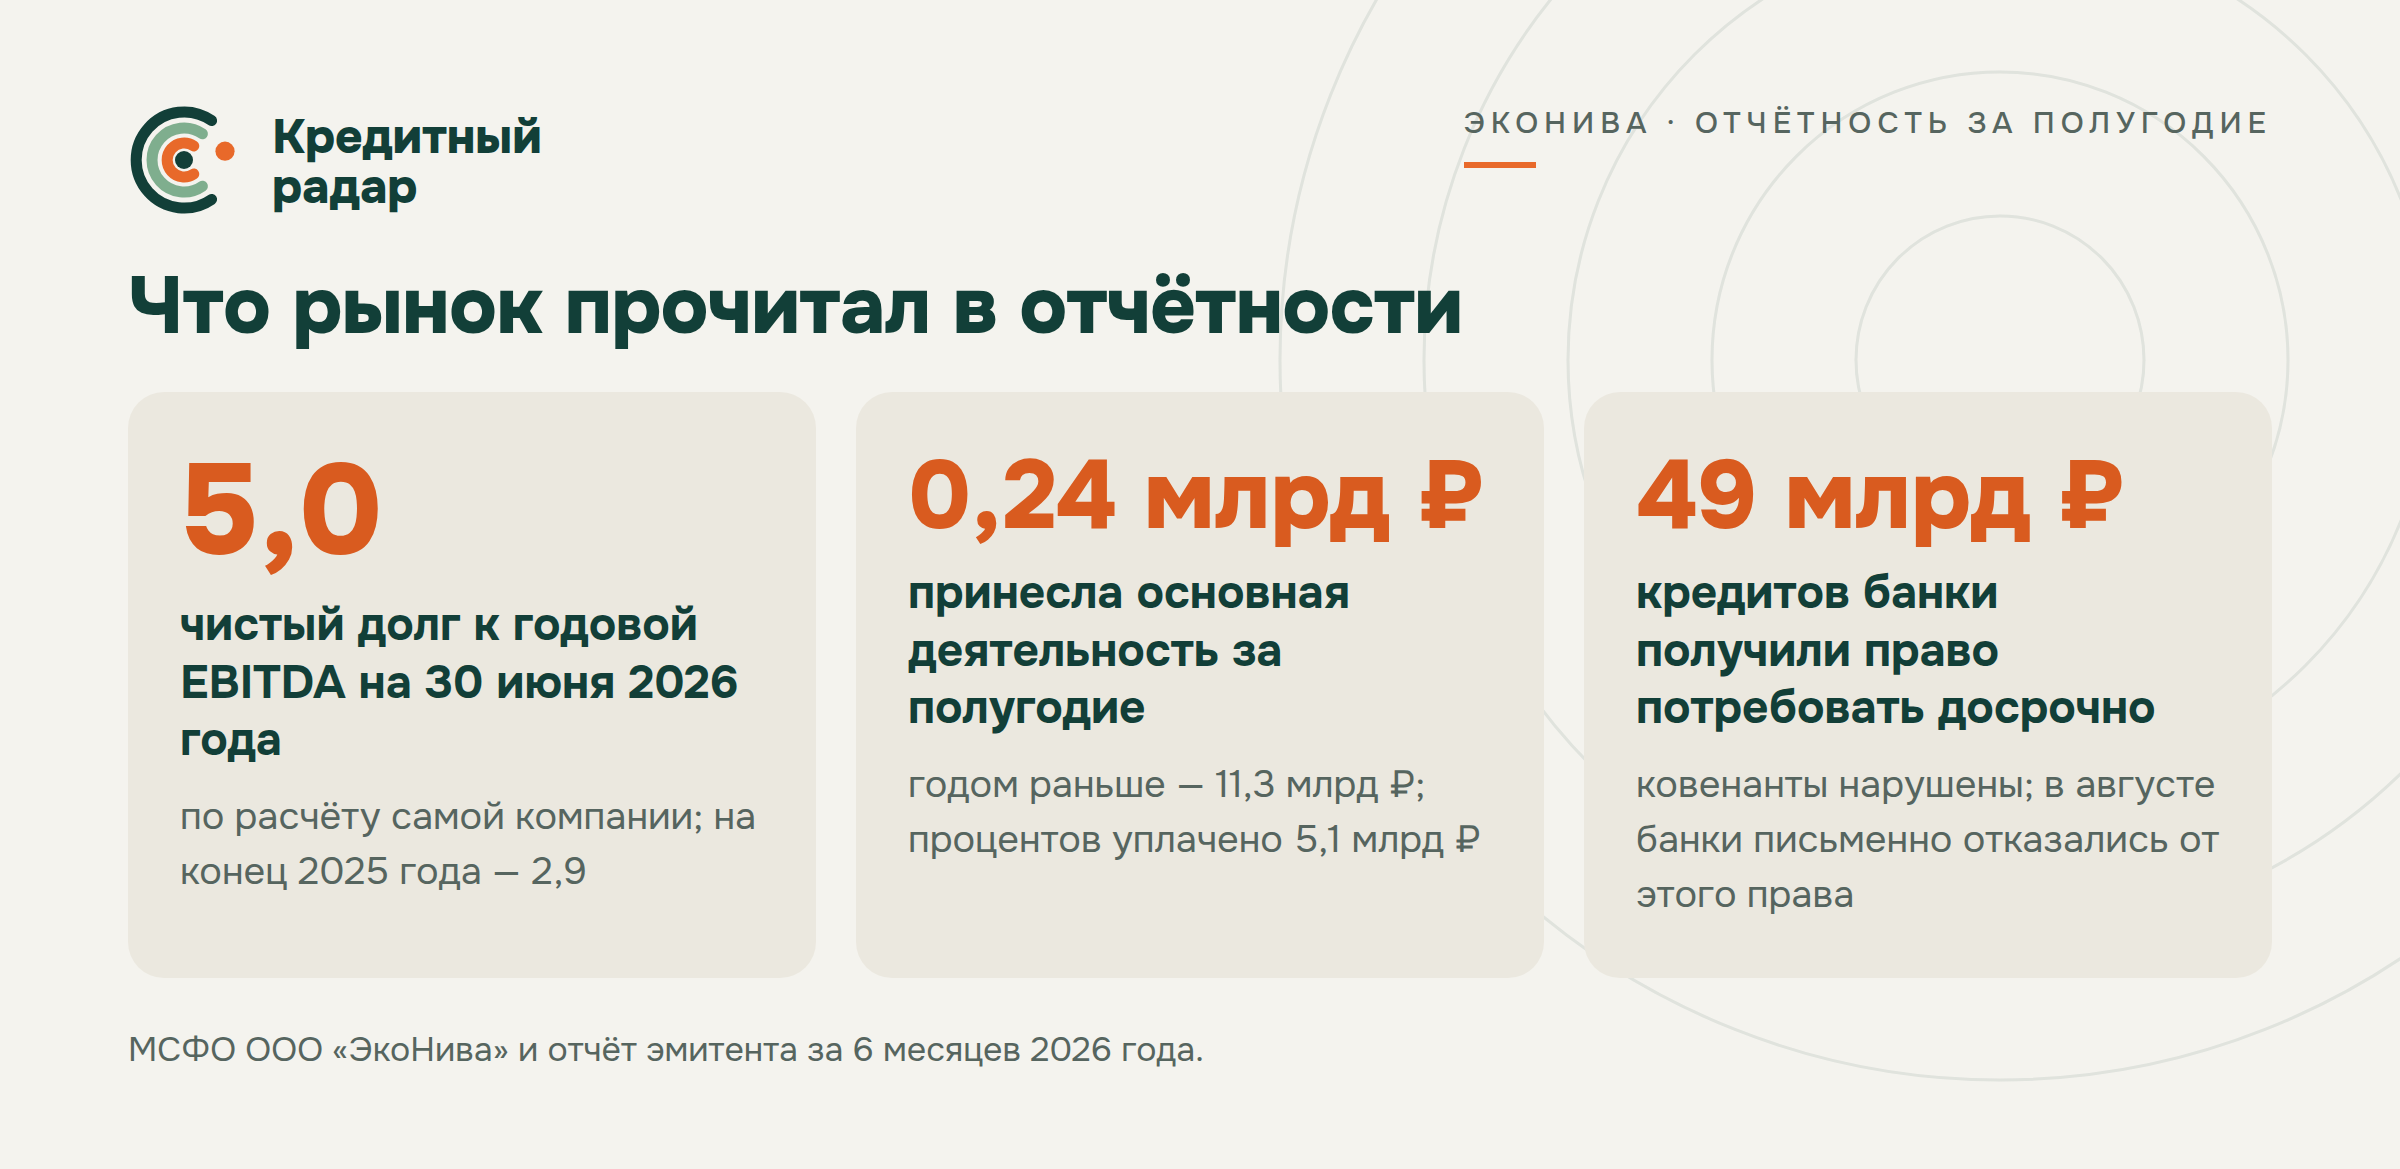
| Деньги от основной деятельности | 11,3 | 0,24 |
| Покупка основных средств | 4,6 | 6,2 |
| Проценты уплаченные | 6,4 | 5,1 |
Выручка почти не изменилась, а денег основная деятельность принесла 0,24 млрд ₽ вместо 11,3 млрд. Компания объясняет это так: молоко подешевело — она продавала его в среднем по 45,4 ₽ за килограмм против 52,3 ₽ годом раньше, — расходы выросли, а долг перед поставщиками сократился. Первое полугодие в сельском хозяйстве беднее деньгами: урожай продают во втором. Поэтому сравнение здесь с теми же шестью месяцами прошлого года.
EBITDA упала почти вдвое, и даже в оставшихся 11 млрд ₽ денег немного: 8,7 млрд из них — прирост стоимости урожая, продукции и скота на балансе. В отчёте он есть, а деньгами станет после продажи.
При этом группа купила основных средств на 6,2 млрд ₽ и уплатила 5,1 млрд процентов по кредитам и ещё 0,7 млрд по аренде. Остальное она заняла: получила кредитов и займов на 36,1 млрд ₽, вернула 21,7 млрд. Среди новых займов — три первых выпуска облигаций на 18 млрд ₽; по словам компании, эти деньги пошли в том числе на погашение краткосрочных обязательств.
Вот что стало с долгом:
| 31.12.2024 | 31.12.2025 | 30.06.2026 | |
|---|---|---|---|
| Чистый долг с арендой, млрд ₽ | 89,4 | 90,0 | 104,8 |
| EBITDA за 12 месяцев, млрд ₽ | 24,4 | 30,9 | 21,0 |
| Чистый долг / EBITDA | 3,7 | 2,9 | 5,0 |
| Кредиты, которые банки вправе потребовать досрочно, млрд ₽ | 57,3 | 47,7 | 49,0 |
За полгода долг вырос на 15 млрд ₽, а годовая EBITDA упала на треть. Отношение 2,9 компания называла в апреле, в итогах 2025 года; 5,0 стоит в её отчёте эмитента за полугодие.
Ковенанты нарушены не в первый раз
В кредитных договорах дочерних компаний записаны ковенанты — условия, которые заёмщик обязан соблюдать: отношение долга к EBITDA, размер чистых активов, обороты по счетам. Если условие нарушено, банк вправе поднять ставку, изменить график или потребовать кредит досрочно.
Группа нарушала их на каждую отчётную дату с конца 2024 года. Суммы кредитов, которые банки из-за этого получили право потребовать, — в последней строке таблицы; в балансе они записаны как краткосрочные. О нарушении на середину 2025 года известно из релиза «Эксперт РА»: агентство ссылается на отчётность группы на 30 июня 2025 года.
Требовать банки не стали. В апреле и августе 2026 года они прислали письма с отказом от этого права — по нарушениям на конец 2025 года и на 30 июня. С частью банков группа согласовала новые условия; по кредитам на 9,5 млрд ₽ она ещё договаривалась о них, когда подписывала отчётность. В отчёте эмитента от 28 сентября сказано, что с требованием о досрочном возврате банки не обращались.
Рейтинги смотрят на 2024 год и середину 2025-го
АКРА присвоило A+(RU) 28 января 2026 года и в релизе указало, что пользовалось отчётностью на 31 декабря 2024 года. «Эксперт РА» присвоил ruA 16 февраля по отчётности на 30 июня 2025 года: долг к EBITDA по методике агентства тогда был 3,6. О нарушенных ковенантах агентство знало и написало о них в релизе. С тех пор рейтинговых действий не было. Очередной пересмотр АКРА ожидает до 28 января 2027 года, «Эксперт РА» должен провести его до 16 февраля.
Рынок ждать не стал. Доходность 001Р-01 — 28,4% годовых, на 13–14 п. п. выше ОФЗ с тем же сроком. Вот какой была типичная премия у бумаг с разными рейтингами в пятницу, 13 ноября:
| Рейтинг | Типичная премия к ОФЗ, п. п. |
|---|---|
| A+ | 4,3 |
| A | 5,6 |
| A- | 5,8 |
| BBB+ | 11,0 |
| BBB (всего 8 выпусков) | 22,6 |
| BBB- | 13,0 |
| «ЭкоНива» 001Р-01, 16 ноября | 13–14 |
Это расчёт радара: медиана по выпускам с дюрацией от 300 до 1 100 дней и дневным оборотом больше 1 млн ₽. Внутри каждой ступени разброс большой: с премией 11–13 п. п. и выше торгуется и не меньше четверти бумаг с рейтингами A и A-. Премия — это цена; в ней и испуг, и то, насколько легко продать бумагу.
Кому должна группа и что у кого в руках
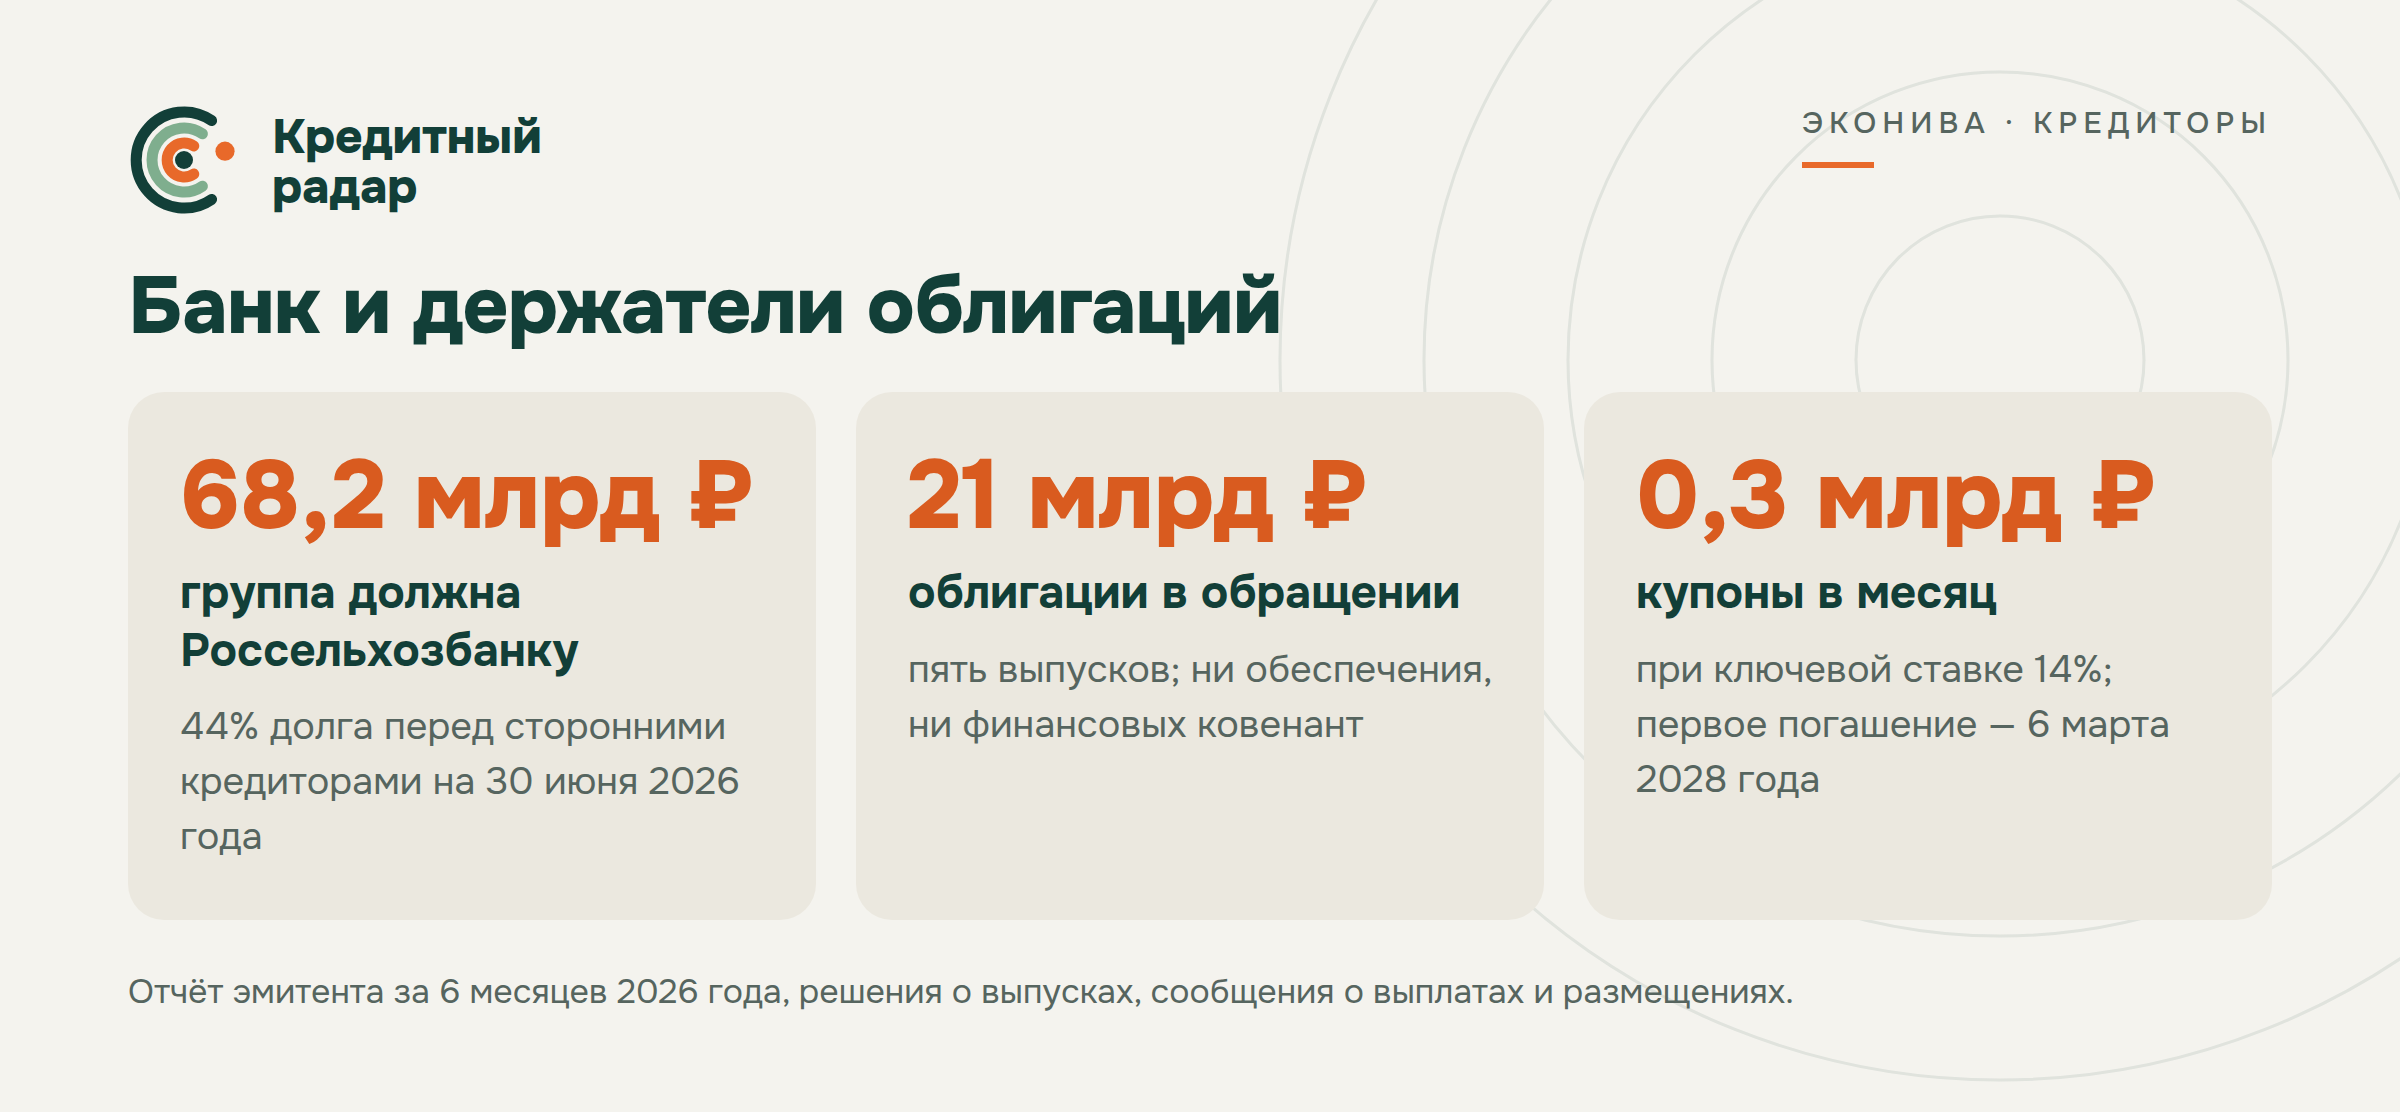
На 30 июня Россельхозбанку группа была должна 68,2 млрд ₽ — 44% всего, что она должна сторонним кредиторам, включая поставщиков. На облигации приходилось 18 млрд ₽, 11%; с двумя ноябрьскими выпусками стало 21 млрд.
Что есть у банков:
▪️ Залог долей. По отчётности за 2025 год, под кредиты группа заложила все свои доли в большинстве дочерних компаний. 16 октября «ЭкоНива» получила согласие единственного участника передать Россельхозбанку в последующий залог по 98% долей в трёх субхолдингах.
▪️ Поручительства холдинга. По сообщениям от 12 ноября, общий размер взаимосвязанных сделок поручительства перед Россельхозбанком — до 72 млрд ₽, больше чем втрое против всех облигаций. Сколько долга под ними сейчас, компания не раскрывает.
▪️ Личные гарантии владельца. На конец 2025 года ими были обеспечены банковские кредиты на 82 млрд ₽.
▪️ Право на доли. В отчётности сказано, что действуют опционные соглашения: основной банк-кредитор может приобрести доли в самой «ЭкоНиве» и в субхолдингах по номинальной стоимости, если наступят определённые события. Какие это события, не раскрыто; банк не назван. Руководство считает, что на 30 июня исполнить опционы было нельзя. В отчёте эмитента компания добавляет: обстоятельства не наступили, требований никто не заявлял, а для владельцев облигаций этот механизм обязательств не создаёт и условий выпусков не меняет.
У держателей облигаций ничего из этого нет. Обеспечения нет ни у одного выпуска, финансовых ковенант тоже, оферт нет. Потребовать деньги досрочно владельцы двух первых выпусков могут в одном случае — если компания задержит отчётность по МСФО. У трёх остальных нет и этого, остаются только случаи из закона.
Эмитент облигаций — головная компания группы, и главное её имущество — доли в субхолдингах. Эти доли она закладывает банку. Если группа и банк перестанут договариваться, у банка будут залоги, поручительства и гарантии, а у держателей — требование к холдингу без обеспечения.
Выплаты держателям
Купоны по пяти выпускам — около 3,5 млрд ₽ в год, или 0,3 млрд в месяц (по двум выпускам с плавающей ставкой — при ключевой 14%). Купоны 11 и 12 ноября компания выплатила в срок.
| Дата | Выпуск | Купон на бумагу, ₽ | Всего, млн ₽ |
|---|---|---|---|
| 23.11.2026 | 001Р-03 | 12,95 | 38,9 |
| 03.12.2026 | 001Р-04 | 14,79 | 29,6 |
| 03.12.2026 | 001Р-05 | около 14,6 | около 14,6 |
| 11.12.2026 | 001Р-01 | 13,77 | 123,9 |
| 14.12.2026 | 001Р-02 | около 14,4 | около 86 |
Погашать облигации компании предстоит нескоро: 6 марта 2028 года — 6 млрд ₽, 13 октября 2028-го — 3 млрд, 28 февраля 2029-го — 9 млрд, 18 октября 2029-го — ещё 3 млрд.
Сами по себе выплаты ближайшего года под угрозой не выглядят. По всему долгу группа в первом полугодии платила процентов в среднем около 0,9 млрд ₽ в месяц, и купоны — треть такой суммы; на счетах на 30 июня было 3,5 млрд ₽. Но это верно до тех пор, пока банки не требуют досрочно 49 млрд ₽. Поэтому главное для держателей происходит в отношениях группы с Россельхозбанком, её основным кредитором.
Что неизвестно
- При каких событиях основной банк-кредитор вправе приобрести доли и какой это банк.
- Сколько долга сейчас стоит под поручительствами холдинга: раскрыт только предел, 72 млрд ₽.
- Договорилась ли группа о новых условиях по кредитам на 9,5 млрд ₽.
- Выполнит ли группа ковенанты на 31 декабря и дадут ли банки новые письма, если нет.
- Кто продавал бумаги в выходные и в понедельник.
Итог
Сильные стороны у «ЭкоНивы» настоящие. Это крупнейший производитель молока в стране; выручка почти не упала, по облигациям компания платит в срок, и до марта 2028 года погашать ей нечего. Банки после трёх отчётных дат подряд письменно отказывались требовать кредиты досрочно. Аудитор о сомнениях в способности группы продолжать работу в заключении не пишет. Сама компания ждёт, что во втором полугодии и в 2027 году выручка и денежный поток вырастут.
Тревоги взяты из той же отчётности. Долг за полгода стал заметно тяжелее, основная деятельность денег почти не принесла, и стройку с процентами группа оплатила новыми займами — в том числе деньгами держателей облигаций. Ковенанты нарушены, и не требовать кредиты досрочно банки решают заново после каждой отчётной даты. У банков залоги и поручительства, у облигаций обеспечения нет.
В понедельник в делах компании ничего не изменилось — изменилась цена, которую рынок просит за этот риск. Дальше многое покажут три события. До 28 января и 16 февраля ожидается пересмотр рейтингов. Не позднее 30 апреля компания должна опубликовать отчётность за 2026 год: такой срок записан в условиях двух первых выпусков, и в ней будет видно, что с ковенантами на конец года и дали ли банки новые письма. А до того — договорится ли группа по оставшимся 9,5 млрд ₽.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Источники
- МСФО ООО «ЭкоНива» за 2025 год и за 6 месяцев 2026 года (аудитор «Б1») — ГИР БО; отчёт эмитента за 6 месяцев 2026 года, программа облигаций и решения о выпусках — страница компании на сервере раскрытия
- Сайт группы: итоги 2025 года, итоги первого полугодия 2026 года
- Рейтинги: АКРА, 28.01.2026; «Эксперт РА», 16.02.2026
- Раскрытие: лента эмитента на «Прайме» — поручительства 12.11.2026, выплаты купонов 11 и 12.11.2026, завершение размещения 03.11.2026; решение участника о залоге долей, 16.10.2026
- Решение о выпуске 001Р-03 — finam.ru
- Цены — Smart-lab, 16.11.2026, 11:42 мск: 001Р-01, 001Р-02, 001Р-03, 001Р-04, 001Р-05; закрытия прошлых дней — итоги торгов Мосбиржи; премии к ОФЗ по рейтингам — расчёт радара
- «ЭкоНива» на Кредитном радаре
💼 Хотите знать о таком заранее? Бот следит за эмитентами ваших облигаций.