 Кредитный радар
«Брусника»: A- с оговорками
17.11.2026 · ООО «Брусника. Строительство и девелопмент» на радаре · обсуждение на Smart-lab
«Брусника» — застройщик из Екатеринбурга. Компания основана в 2004 году, строит жильё на Урале, в Сибири, Москве и Санкт-Петербурге и занимает восьмое место в стране по объёму текущего строительства. Контролирует её Алексей Круковский. В обращении восемь выпусков облигаций на 31,6 млрд ₽. Рейтинг A- у компании от двух агентств: АКРА (прогноз негативный) и НКР (прогноз стабильный). Других рейтингов нет.
Продажи за девять месяцев 2026 года выросли на 49%, до 94 млрд ₽. Купоны компания платит, 9 ноября погасила выпуск на 3,4 млрд ₽. При этом её облигации с постоянным купоном дают на бирже 34–40% годовых. Держатель хочет понять, на чём держится рейтинг и не под угрозой ли выплаты.
За год оба агентства подтвердили A-, и оба раза с оговорками. АКРА оставило рейтинг при долге выше отметки, которую годом раньше записало в риски. НКР отступило от своей методологии. Биржа этим оценкам не верит, а до 1 декабря АКРА решает снова.
Что писало АКРА
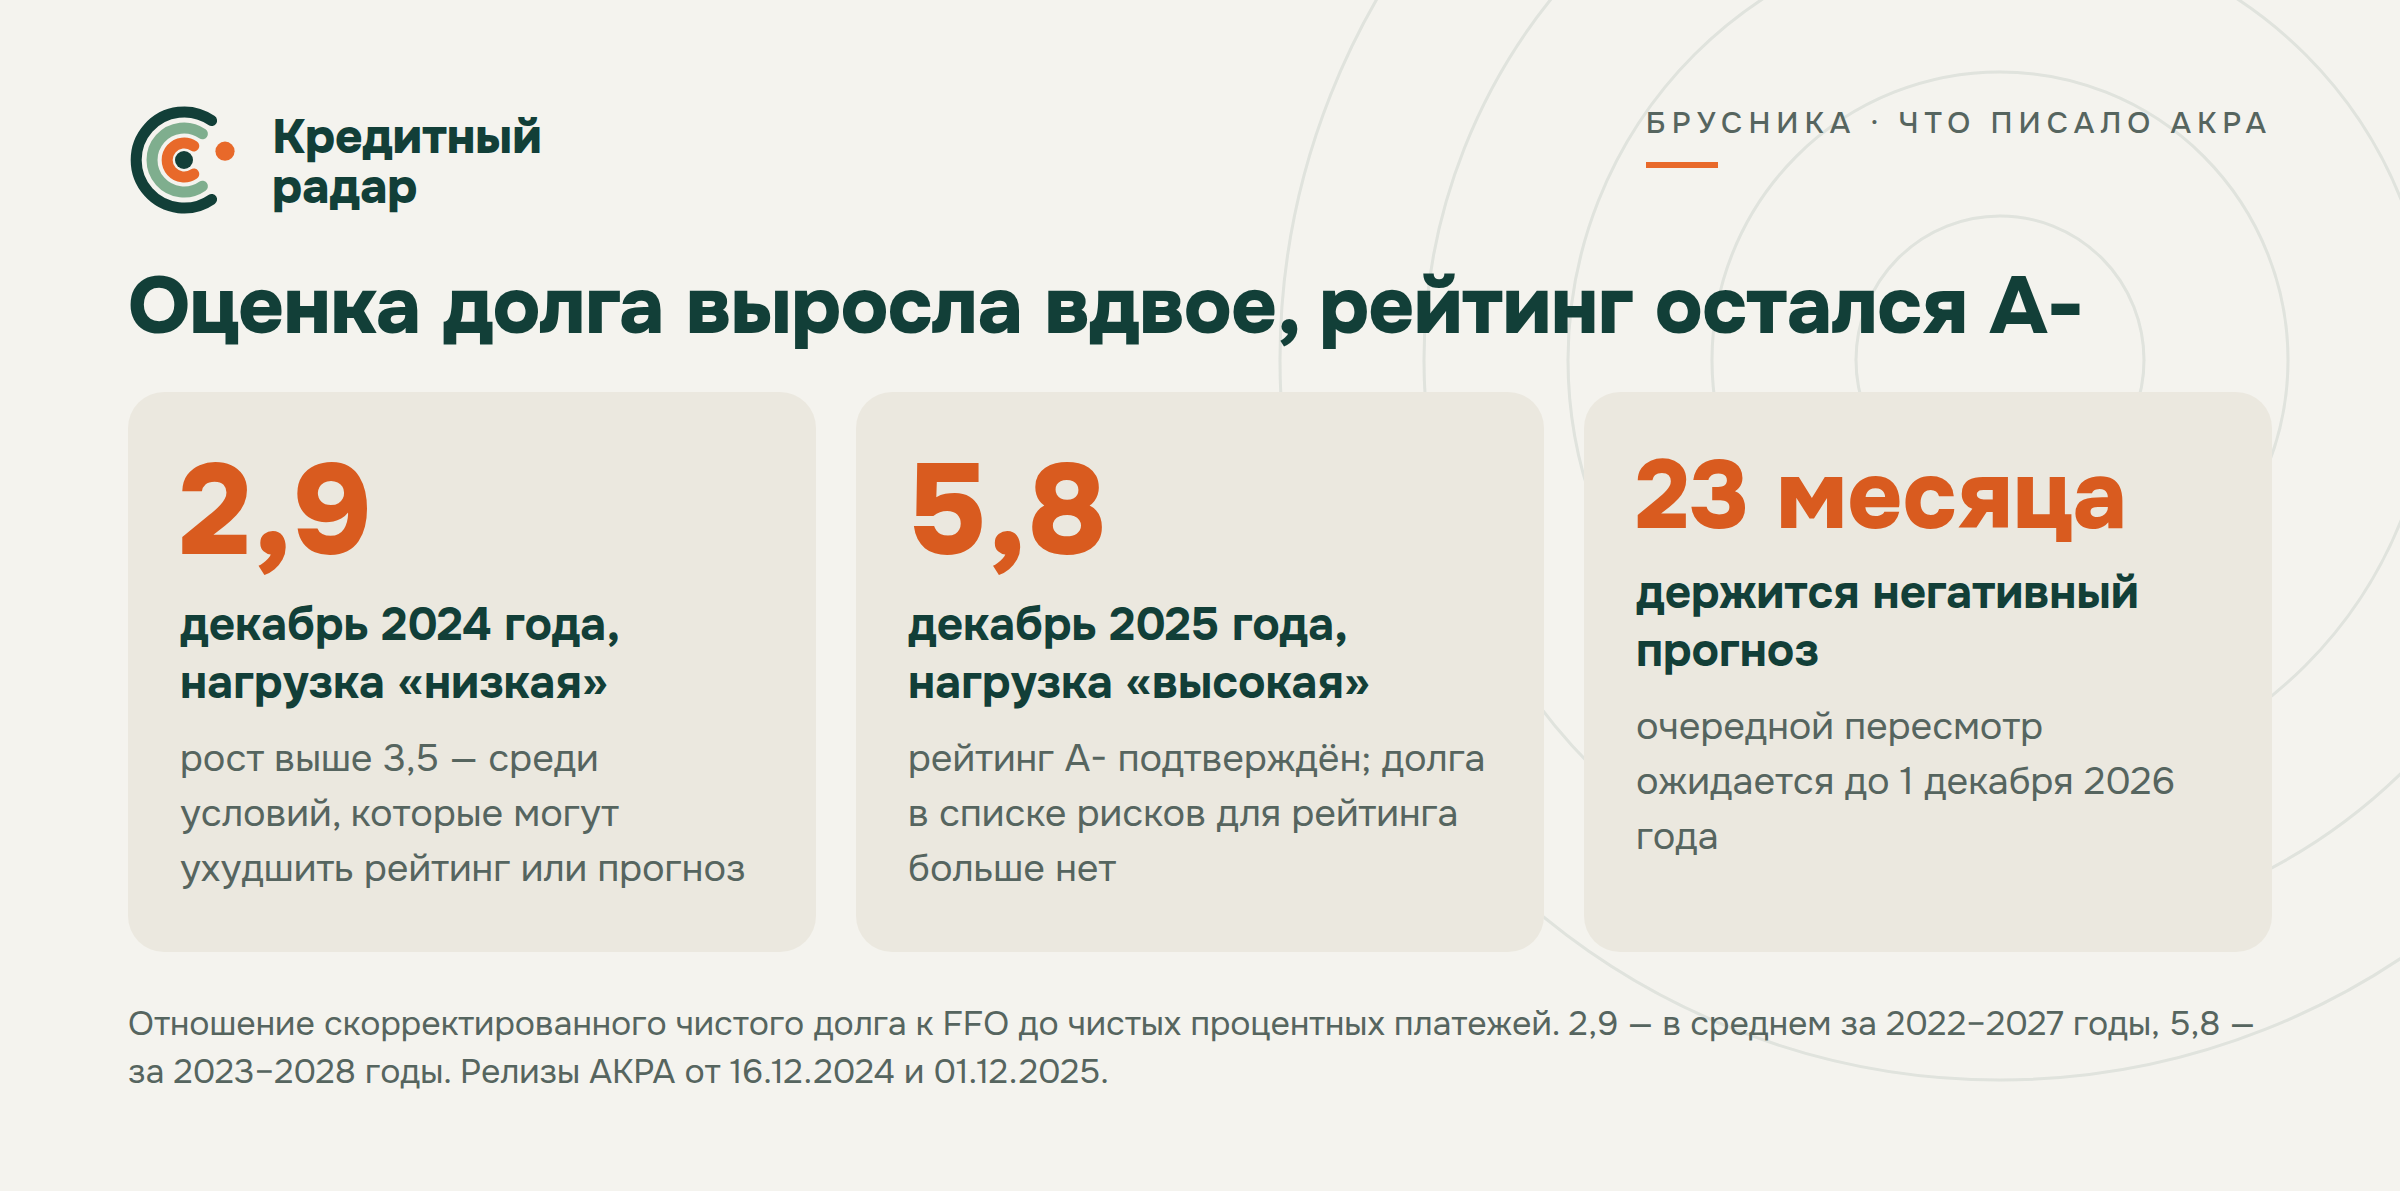
АКРА держит у «Брусники» рейтинг A- с негативным прогнозом с 16 декабря 2024 года, уже 23 месяца. По определению агентства, такой прогноз предполагает «с высокой долей вероятности понижение рейтинга на горизонте 12–18 месяцев». Этот негативный прогноз у «Брусники» второй: первый агентство поставило в феврале 2023 года и через год сняло, не понизив рейтинг. Между двумя релизами оценки агентства изменились так.
| Релиз 16.12.2024 | Релиз 01.12.2025 | |
|---|---|---|
| Рейтинг и прогноз | A-, негативный | A-, негативный |
| Долг к денежному потоку от операций | 2,9 за 2022–2027 годы | 5,8 за 2023–2028 годы |
| Общий долг к капиталу | 1,8 | 3,9 |
| Оценка долговой нагрузки | низкая | высокая |
| Покрытие процентов денежным потоком | 5,5 | 6,6 |
| Условие по долгу | рост выше 3,5 может ухудшить рейтинг или прогноз | в списке рисков для рейтинга долга нет; снижение ниже 3,5 вместе с ростом бизнеса — условие улучшения |
| Условие по покрытию процентов | ниже 5,0 | ниже 4,0 |
Долг к денежному потоку — отношение скорректированного чистого долга к FFO до чистых процентных платежей. Из долга агентство вычитает проектные кредиты, покрытые деньгами покупателей на эскроу-счетах.
За год оценка долга у агентства выросла вдвое, а нагрузка из низкой стала высокой. Рейтинг остался прежним. В релизе 2025 года АКРА написало, что «пиковая долговая нагрузка Компании ожидается в 2025 году», и что дальше её снизят рост продаж и освоение купленной земли. Покрытие процентов агентство оценило выше, чем годом раньше.
В ноябре 2025 года «Брусника» на день задержала купон по выпуску 002Р-04. По словам АКРА, случай «не был связан с проблемами ликвидности, а носил технический характер».
Прошлый пересмотр агентство проводило по отчётности за 2024 год. С тех пор вышли две отчётности группы, годовая за 2025-й и полугодовая за 2026-й. Очередной пересмотр АКРА ожидало в течение года, то есть до 1 декабря 2026 года.
Что написало НКР
НКР подтвердило рейтинг A- со стабильным прогнозом 1 октября 2026 года. Среди слабых сторон агентство назвало высокую долговую нагрузку и долю собственного капитала в 5% пассивов. Оно же отметило, что около 60% пассивов на конец 2025 года приходилось на одного кредитора.
В конце релиза НКР раскрыло, что отступило от своей методологии, когда оценивало управление ликвидностью. В отчётности «Брусники» отражены нарушения условий кредитных договоров. Агентство не посчитало их ухудшением в управлении ликвидностью, потому что банки согласовали нарушения заранее.
Сама компания пишет об этом в отчётности за первое полугодие 2026 года. Условия нескольких кредитных договоров она нарушила и на конец 2025 года, и на 30 июня 2026 года. Банки оба раза отказались от права требовать досрочного возврата. Исключением на конец 2025 года был один кредит с остатком около 3 млрд ₽.
В чём расходятся агентства и биржа
Агентства и биржа смотрят на одни и те же факты. Высокий долг, тонкий капитал и нарушенные условия кредитов описаны в релизах самих агентств. Расходятся они в ожиданиях: по долгу рейтинг A- держится на том, что нагрузка снизится. АКРА ждёт, что нагрузка снизится с ростом продаж, НКР связывает снижение со сдачей домов и деньгами покупателей с эскроу-счетов. Биржа на это не рассчитывает.
Доводы есть у обеих сторон.
▪️ Продажи за девять месяцев 2026 года выросли на 49%, до 94 млрд ₽, поступления от покупателей — на 93%, до 103,5 млрд ₽.
▪️ Собственный показатель компании, чистый долг за вычетом денег на эскроу-счетах к прибыли до процентов, налогов и амортизации, за полугодие снизился с 3,92 до 2,98.
▪️ Долг при этом вырос. На конец 2025 года кредиты и займы составляли 291 млрд ₽, на 30 июня 2026 года — 338 млрд ₽.
▪️ Ставка по 90% долга зависит от ключевой ставки Банка России.
Что с ценой на бирже
| Выпуск | Купон | Погашение | Цена 17.11, 15:58 мск | Доходность |
|---|---|---|---|---|
| 002Р-04, RU000A10C8F3 | 21,5% | 23.07.2028 | 84,63% | 39,3% |
| 002Р-05, RU000A10B313 | 21,75% | 03.03.2028 | 87,93% | 39,0% |
| 002Р-06, RU000A10EC63 | 22,75% | 10.02.2029 | 88,77% | 39,7% |
| 002Р-07, RU000A10EPW2, флоатер | ключевая ставка + 5 п.п. | 11.03.2029 | 84,90% | 39,2% |
| 002Р-08, RU000A10F6Y5 | 21,25% | 06.05.2029 | 83,71% | 35,5% |
| 002Р-09, RU000A10FWA1 | 21,75% | 03.08.2029 | 84,99% | 34,4% |
| 002Р-02, RU000A107UU5 | 21,0% | 28.03.2027 | 100,00% | 23,1% |
| 002Р-11, RU000A10GGD6, флоатер | ключевая ставка + 5 п.п. | 14.10.2029 | сделок нет | — |
Цены — страницы выпусков на Smart-lab, торги идут. У 002Р-06 и 002Р-07 в феврале 2028 года есть оферта, право вернуть бумаги компании по номиналу. Флоатер — облигация, купон которой меняется вслед за ключевой ставкой. Его цена почти не зависит от ставки Банка России и показывает, насколько рынок доверяет самой компании.
Шесть длинных выпусков стоят 84–89% номинала и дают 34–40% годовых. Короткий 002Р-02, который компания гасит частями до марта 2027 года, стоит около номинала. Новый 002Р-11 не торгуется.
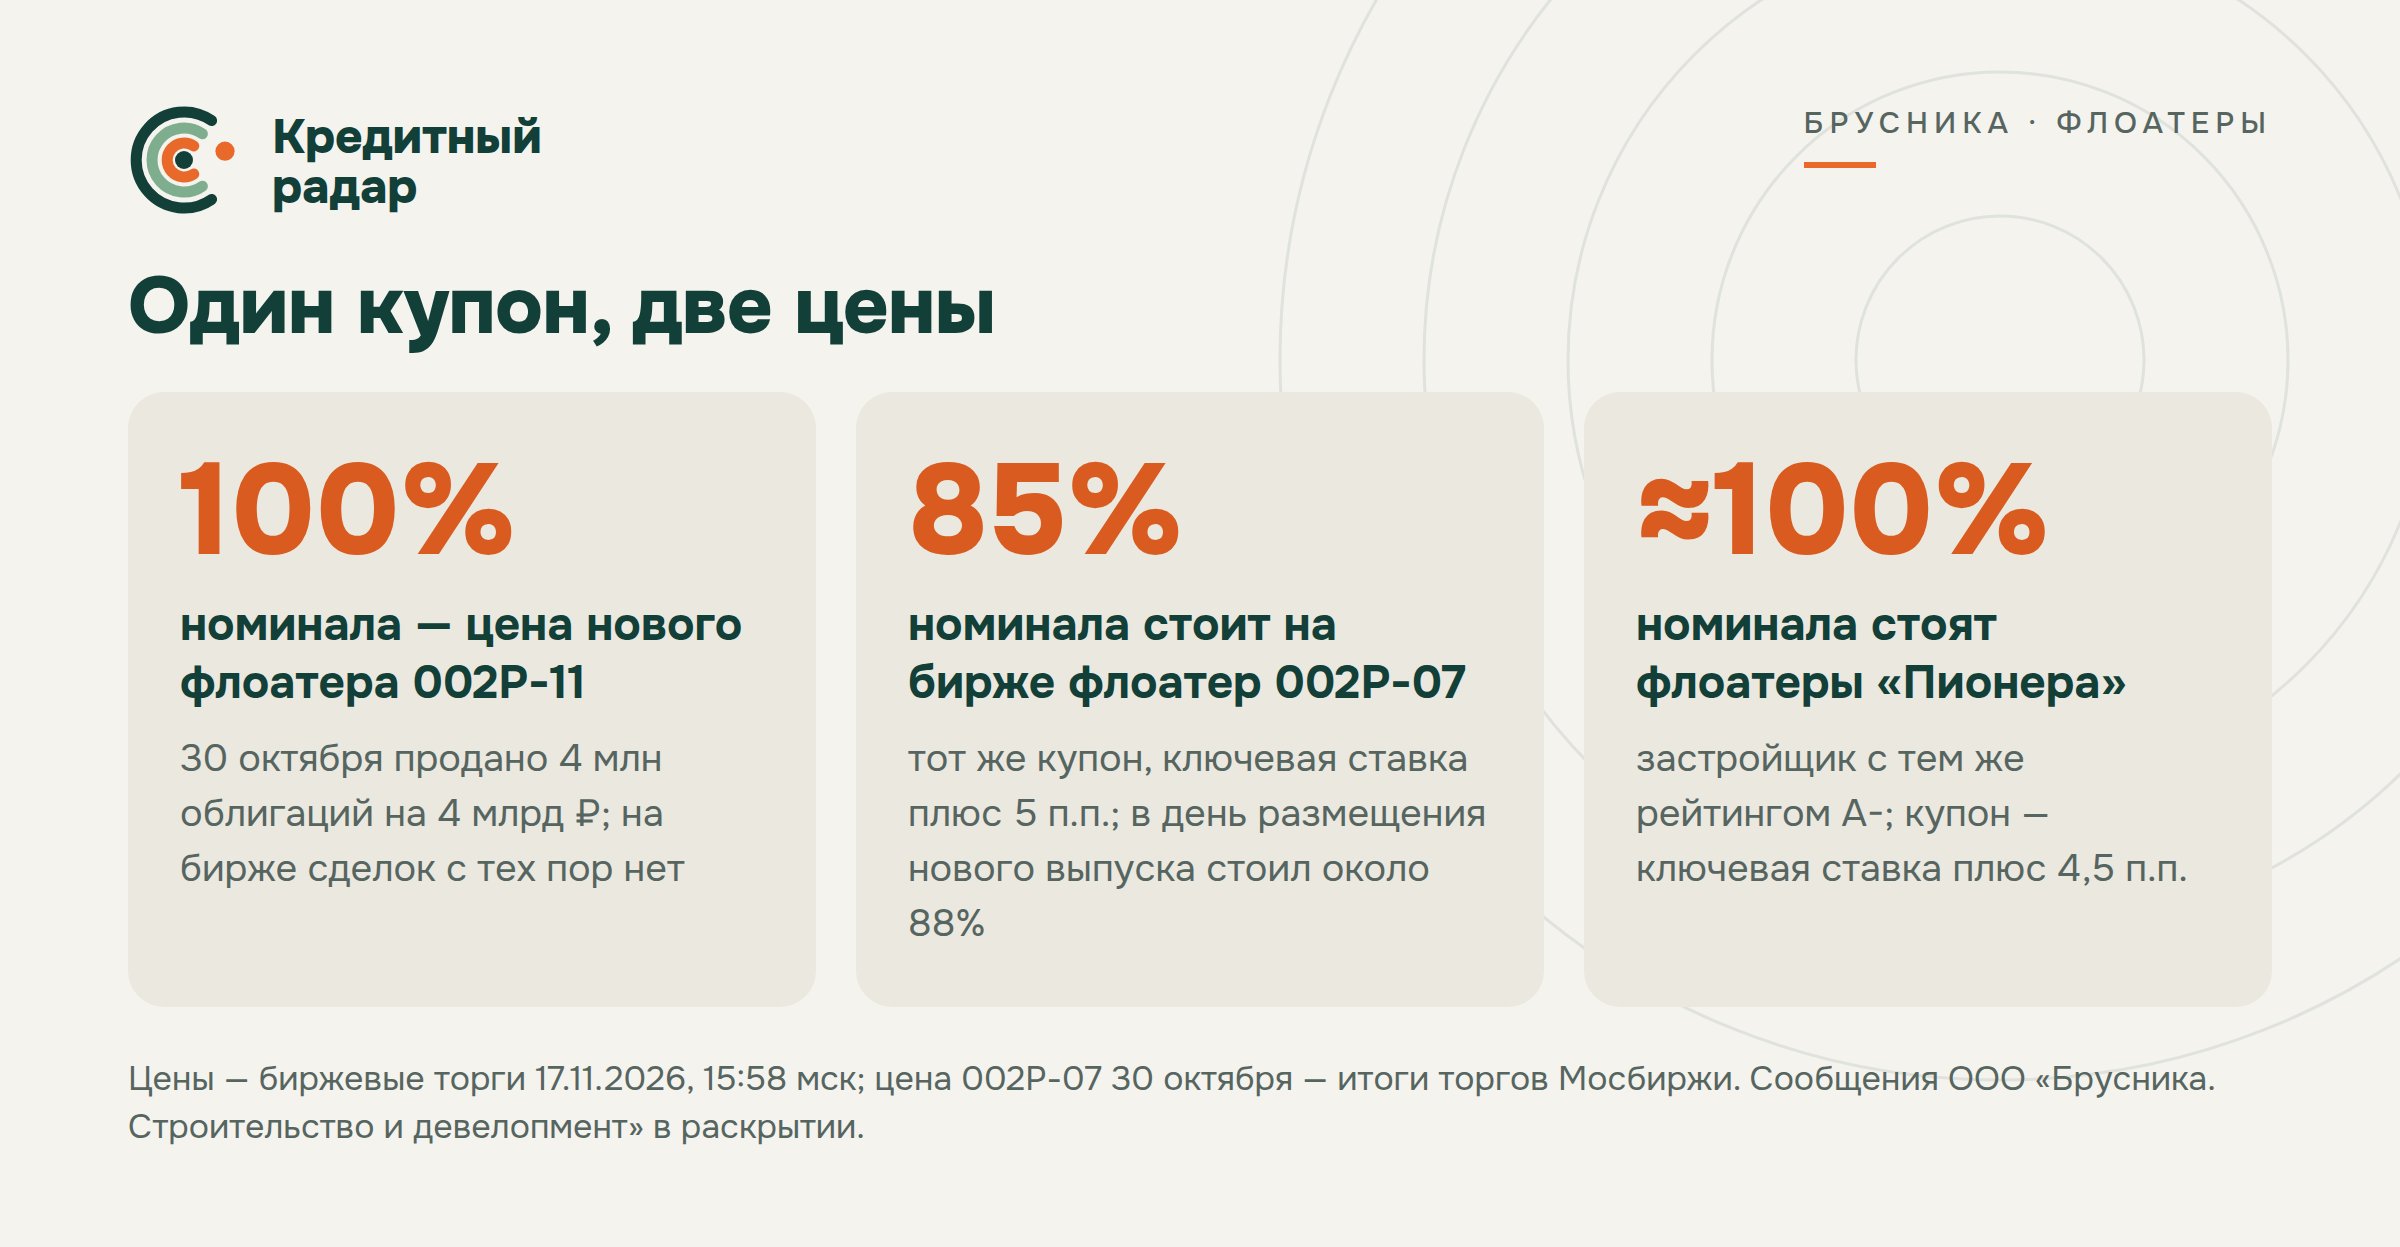
Сравнивать стоит флоатер с флоатером. У «Пионера» два флоатера с купоном «ключевая ставка плюс 4,5 п.п.» стоят 99,8% и 100,95% номинала и дают 19–20%. Флоатер «Брусники» с купоном «плюс 5 п.п.» стоит 84,9% и даёт 39%. Рейтинг у обоих застройщиков A-.
Биржевые цены «Брусники» складываются из небольших сделок. 17 ноября к 15:58 в самом торгуемом её выпуске, 002Р-04, прошло 33 тыс. бумаг, это около 28 млн ₽.
Новый флоатер по номиналу
▪️ 28 октября компания объявила условия выпуска 002Р-11. Цену, 100% номинала, она назначила заранее, а заявки собирала один час, с 14:00 до 15:00.
▪️ 30 октября «Брусника» продала все 4 млн облигаций и получила 4 млрд ₽. Кто купил выпуск, компания не раскрыла.
▪️ АКРА и НКР в тот же день присвоили выпуску рейтинг A-.
▪️ С 30 октября по 002Р-11 на бирже не прошло ни одной сделки.
У компании уже был похожий выпуск, 002Р-07. Сравнение показывает, что для держателя он не хуже нового.
| 002Р-07 | 002Р-11 | |
|---|---|---|
| Размещён | 27.03.2026 | 30.10.2026 |
| Объём | 6 млрд ₽ | 4 млрд ₽ |
| Купон | ключевая ставка + 5 п.п., раз в месяц | то же |
| Погашение | 11.03.2029 | 14.10.2029 |
| Право вернуть бумаги по номиналу | 17.02.2028 | нет |
| Рейтинг выпуска | A- от АКРА и НКР | то же |
| Цена 30 октября | около 88% номинала | 100%, размещение |
| Цена 17 ноября, 15:58 мск | 84,90% | сделок нет |
Купон «ключевая ставка плюс 5 п.п.» при ставке 14% даёт 19% годовых. Флоатеры «Пионера» с надбавкой 4,5 п.п. дают на бирже 19–20%. Новый выпуск «Брусника» продала по цене своего рейтинга, и за день у неё взяли бумаг на 4 млрд ₽.
Биржа в тот же день оценивала похожий выпуск примерно на 12 процентов номинала дешевле. Встретиться двум ценам пока негде, потому что новый выпуск не торгуется. Его первая биржевая сделка покажет, сколько он стоит вне размещения.
Держателям прежних выпусков размещение принесло пользу. Компания получила 4 млрд ₽ за десять дней до погашения на 3,4 млрд. Ориентиром цены оно станет, когда его подтвердит биржа.
Главный кредитор
Облигации составляют около 9% долга «Брусники», и залога у них нет. Обеспеченных банковских кредитов на 30 июня было 307 млрд ₽ из 338 млрд ₽ всего долга. В залоге у банков, в частности, запасы на 203 млрд ₽. У застройщика запасы — это в основном строящиеся дома и земля.
Главный кредитор — Сбербанк. По оценке НКР, в конце 2025 года на главного кредитора приходилось около 60% обязательств компании. Что видно в раскрытии за октябрь и ноябрь:
▪️ Кредитные договоры дочерней компании «Брусники» со Сбербанком рассчитаны в сумме почти на 284 млрд ₽, или 69% активов группы. Суммы предельные; сколько по ним уже выдано, сообщения не говорят.
▪️ С 1 октября по 16 ноября дочерняя компания подписала со Сбербанком восемь новых кредитных линий и десятки дополнительных соглашений к прежним.
▪️ В 17 сообщениях сказано, что изменена дата полного погашения кредита. В какую сторону, не раскрыто.
▪️ 19 и 26 октября сама «Брусника» заключила со Сбербанком два соглашения об опционе на договор поручительства. По ним компания, которая выпускает облигации, может стать поручителем по кредитам дочерней. Суммы не раскрыты. Такое же соглашение действует с декабря 2024 года.
▪️ На 27 ноября назначено собрание участников «Брусники», в повестке одобрение обоих новых соглашений.
Банк продолжает кредитовать стройку, и для выплат по облигациям это хорошо. При этом у банка есть залоги и соглашения о поручительстве самой «Брусники», а у держателей облигаций нет ни того, ни другого.
Выплаты до середины января
| Когда | Что | млн ₽ |
|---|---|---|
| 17.11 | купон 002Р-09, выплачен | 54 |
| 18–24.11 | купоны 002Р-08, 07, 06, 02 | 245 |
| 29.11–09.12 | купоны 002Р-11, 04, 05 | 241 |
| 17–23.12 | купоны 002Р-09, 08, 07, 06 | 232 |
| 25.12 | погашение четверти выпуска 002Р-02 и купон | 1 871 + 67 |
| 29–31.12 | купоны 002Р-11, 04 | 195 |
| 08–16.01 | купоны 002Р-05, 09 | 100 |
| Итого | около 3 005 |
График — Мосбиржа, число бумаг — сообщения компании о выплатах. Купоны 002Р-07 и 002Р-11 оценены при ключевой ставке 14%.
До середины января «Брусника» должна держателям около 3 млрд ₽. Купоны составляют 1,13 млрд ₽, остальное компания отдаст 25 декабря, когда гасит четверть выпуска 002Р-02. Последнюю четверть, ещё 1,87 млрд ₽, она гасит 28 марта 2027 года.
На 30 июня на счетах группы было 3,99 млрд ₽. Отчётности группы за девять месяцев нет, и сколько денег на счетах сейчас, неизвестно.
После 30 июня два новых выпуска принесли компании 7 млрд ₽. За то же время она отдала держателям около 5,7 млрд ₽ основного долга. В сентябре компания погасила четверть 002Р-02 и выкупила часть 002Р-05 по оферте, 9 ноября погасила 002Р-03.
Ближайшим выплатам биржевая цена не мешает. Она важна для следующих займов. Занять на бирже по рыночной цене компания сейчас могла бы только под 34–40%, и новые деньги под 19% у неё есть, пока находятся покупатели по номиналу.
Что неизвестно
- Кто купил выпуск 002Р-11 и сколько заявок компания получила.
- Какой окажется цена 002Р-11 в первой биржевой сделке.
- В какую сторону изменены сроки кредитов Сбербанка и на какие суммы «Брусника» может стать поручителем.
- Сколько денег на счетах группы после 30 июня.
- Какую отчётность и какие условия возьмёт АКРА при пересмотре.
Итог
У держателей есть на что опереться. Компания платит купоны и в ноябре погасила крупный выпуск. Продажи быстро растут. Главный банк открывает новые кредитные линии. Оба агентства держат рейтинг A-, и две с половиной недели назад компания заняла 4 млрд ₽ по номиналу.
Тревожит то, что оба агентства подтвердили рейтинг с оговорками, а биржа с ним не согласна. Она оценивает прежние выпуски заметно дешевле номинала, и по такой цене новый заём стоил бы компании почти вдвое дороже. Долг продолжает расти, условия кредитов компания нарушала два отчётных периода подряд, а облигации стоят в очереди без залога рядом с банком, у которого залоги есть.
Спор биржи и агентств разрешит решение АКРА, которого ждут до 1 декабря. Понизит — выйдет, что биржа увидела риск раньше агентства. Подтвердит со стабильным прогнозом — это довод, что биржа перестраховалась. Оставит негативный прогноз на третий год — вопрос останется открытым. Вторым ответом станет первая биржевая сделка по новому флоатеру.
Источники
- «Пионер»: НКР, 06.10.2026 — A-.ru, прогноз стабильный.
- ООО «Брусника. Строительство и девелопмент», раскрытие: условия размещения 002Р-11, 28.10.2026; срок сбора заявок, 28.10.2026; завершение размещения, 02.11.2026; погашение 002Р-03, 09.11.2026; оферта по 002Р-05, 14.09.2026
- Сбербанк: созыв собрания на 27.11.2026; решение собрания 06.10.2026; кредитная линия 313-1, 27.10.2026; дополнительное соглашение к линии 405-1, 27.10.2026; остальные сделки дочерней компании — лента раскрытия
- АКРА: история рейтингов; 16.12.2024; 01.12.2025; рейтинг выпуска 002Р-07, 27.03.2026; рейтинг выпуска 002Р-11, 30.10.2026
- НКР: 01.10.2026; рейтинг выпуска 002Р-11, 30.10.2026; «Пионер» — релиз НКР от 06.10.2026
- Отчётность: МСФО за первое полугодие 2026 года; операционные результаты за девять месяцев 2026 года
- Цены и доходности 17.11.2026, 15:58 мск — Smart-lab: 002Р-04, 002Р-05, 002Р-06, 002Р-07, 002Р-08, 002Р-09, 002Р-02, 002Р-11; «Пионер»: RU000A10DY01, RU000A10EHJ6. Цены 30 октября, графики выплат и сведения о сделках — итоги торгов Мосбиржи
- «Брусника» на Кредитном радаре
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
💼 Хотите знать о таком заранее? Бот следит за эмитентами ваших облигаций.