 Кредитный радар
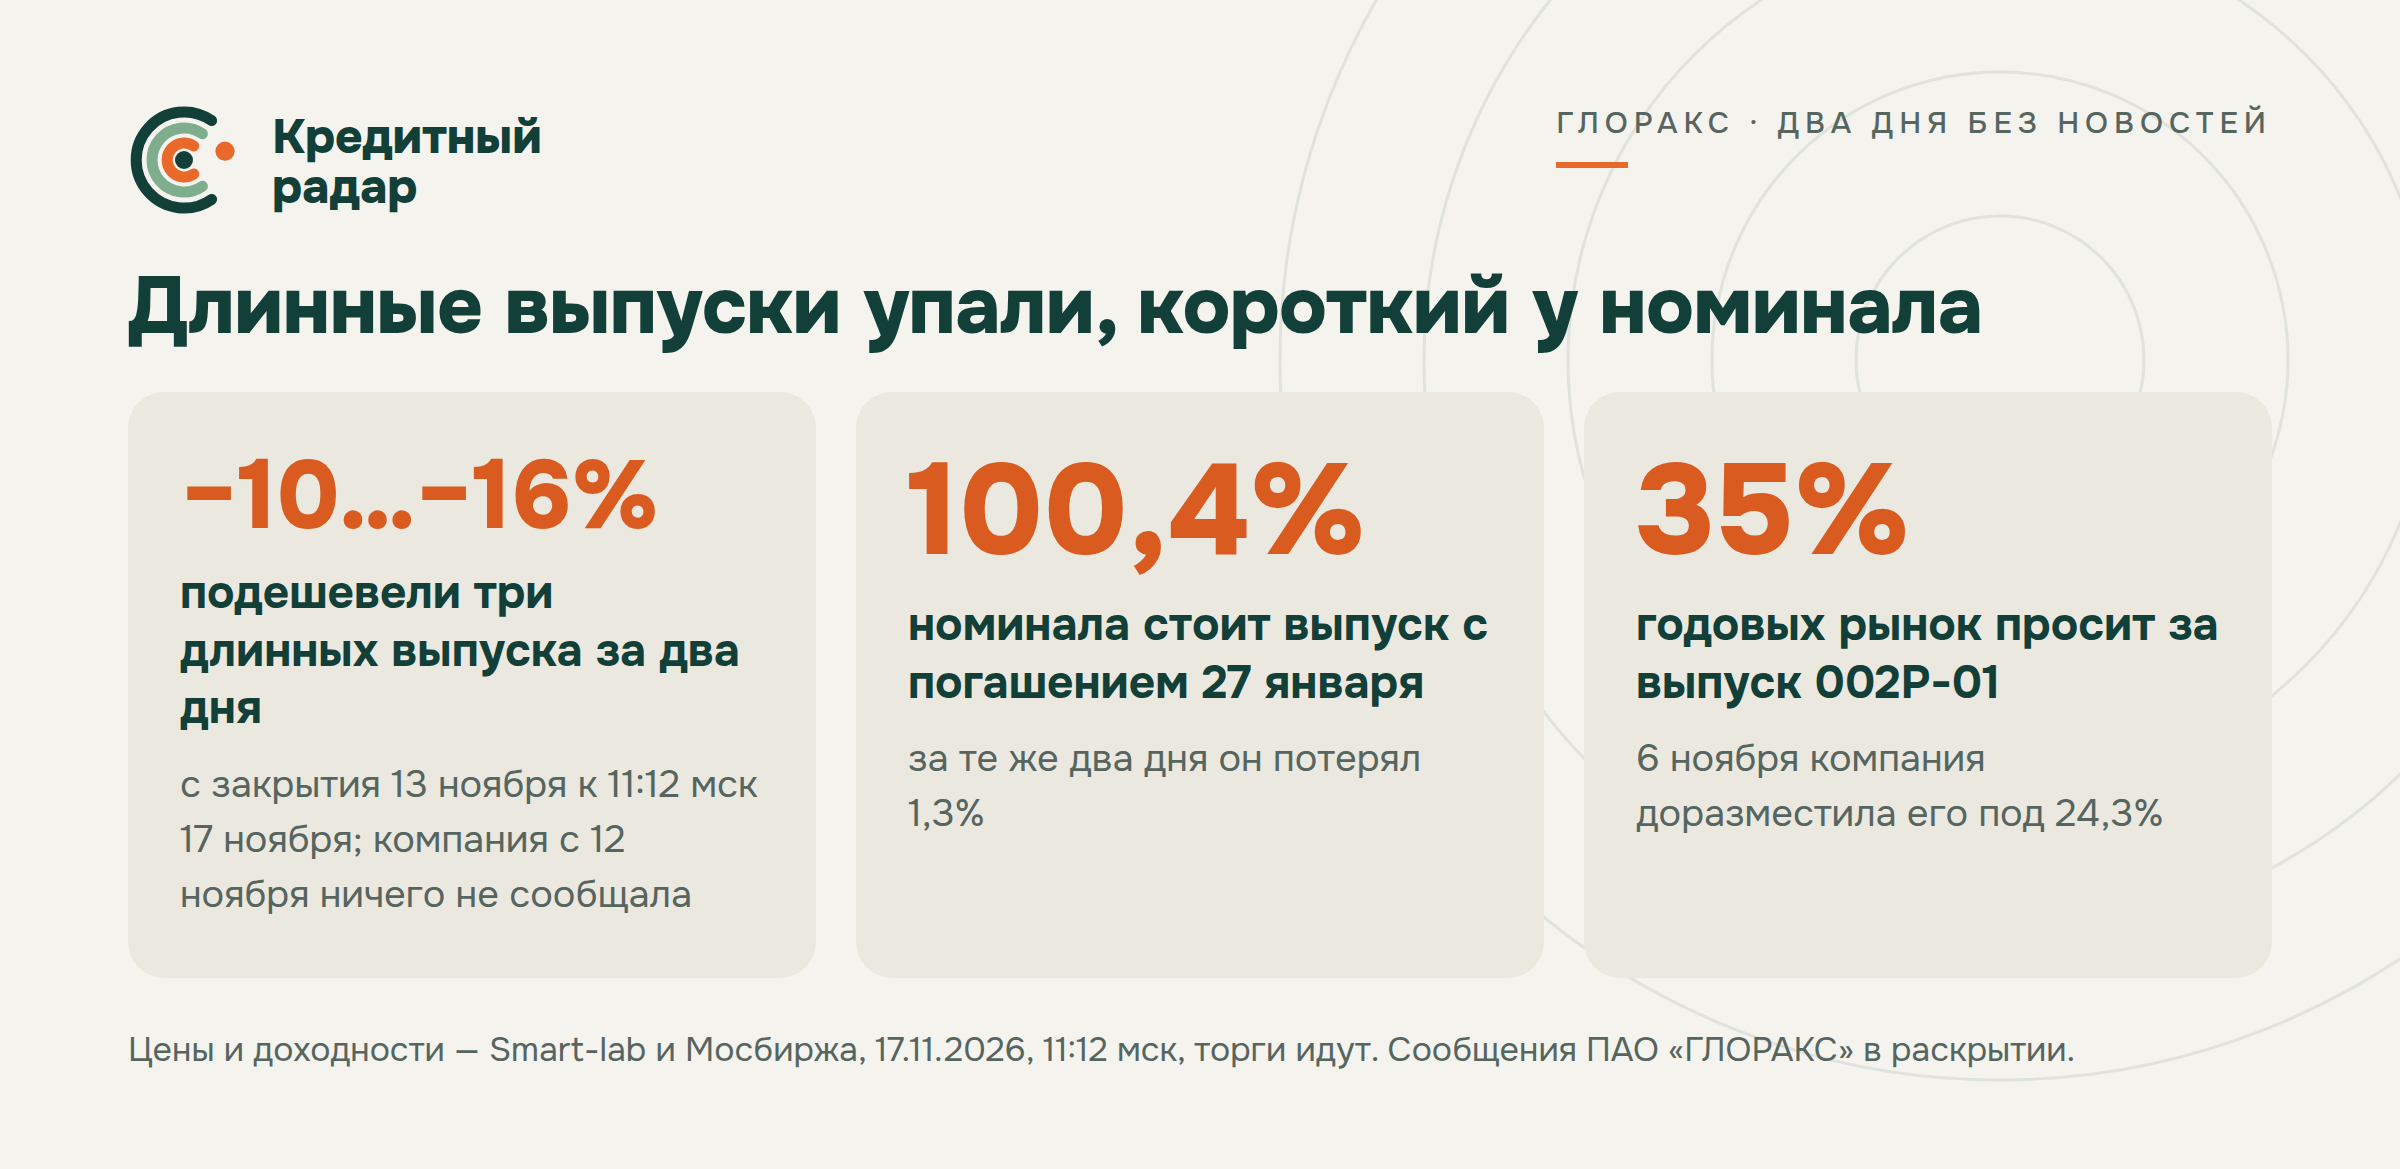
Длинные облигации «Глоракса» подешевели на 10–16%, а выпуск с погашением в январе стоит дороже номинала
17.11.2026 · ПАО «ГЛОРАКС» на радаре · обсуждение на Smart-lab
«Глоракс» — застройщик жилья: работает в 11 регионах, занимает 17-е место в стране по объёму текущего строительства. Основатель и главный акционер — Андрей Биржин. В октябре 2025 года компания вывела акции на биржу. Рейтинг у неё BBB+ от АКРА и НКР, оба с позитивным прогнозом; в обращении четыре выпуска облигаций на 16,3 млрд ₽.
За понедельник и утро вторника три длинных выпуска подешевели на 10–16%. Компания с 12 ноября ничего не сообщала, агентства рейтинг не меняли. У держателя возникает вопрос, что происходит и не грозит ли это выплатам.
Четвёртый выпуск, который «Глоракс» гасит 27 января, за те же два дня потерял 1,3% и стоит дороже номинала. Судя по ценам, в зимние выплаты рынок верит, а за долг до 2028–2029 годов просит уже 35% годовых. Почему длинные выпуски продавали именно в эти дни, по открытым данным не определить.
Что случилось с ценой
| Выпуск | Погашение | 13.11 | 16.11 | 17.11, 11:12 мск | За два дня | Доходность |
|---|---|---|---|---|---|---|
| 002Р-01, RU000A10FMQ8 | 21.12.2029 | 89,56% | 84,99% | 78,59% | −12,2% | 34,8% |
| 001Р-05, RU000A10E655 | 11.07.2029 | 95,59% | 88,51% | 80,29% | −16,0% | 36,6% |
| 001Р-04, RU000A10B9Q9 | 24.03.2028 | 104,99% | 100,17% | 94,63% | −9,9% | 35,0% |
| 001Р-03, RU000A10ATR2 | 27.01.2027 | 101,75% | 101,40% | 100,41% | −1,3% | 29,0% |
Цены 13 и 16 ноября — закрытие торгов на Мосбирже; 17 ноября — страницы выпусков на Smart-lab, торги идут.
В пятницу длинные выпуски давали 23–27% годовых, теперь 35–37%. Короткий выпуск 001Р-03, который компания гасит через десять недель, в цене почти не потерял и стоит дороже номинала.
Что в эти дни сообщала компания
Ничего нового она не сообщала.
▪️ Последнее сообщение в ленте раскрытия вышло 12 ноября. В нём сказано, что акции по оферте участникам IPO на бирже будет покупать Совкомбанк.
▪️ 11 ноября «Глоракс» передал доли в десяти проектных компаниях своей же стопроцентной дочке. Сделка оценена в 49,7 млрд ₽, но денег в ней нет, проекты переложены на ступень ниже внутри группы.
▪️ Последние рейтинговые действия — АКРА 17 июня, НКР 10 апреля. С тех пор агентства о «Глораксе» ничего не публиковали.
▪️ Бухгалтерская отчётность материнской компании за девять месяцев опубликована 29 октября. В ней убыток 0,69 млрд ₽ против прибыли 0,12 млрд годом раньше, а заёмные средства выросли с 15,9 млрд на конец 2025 года до 24,8 млрд. Это цифры одной материнской компании, не группы, и открыты они две с половиной недели.
▪️ Последние данные о продажах относятся к третьему кварталу. «Глоракс» продал жилья на 11,1 млрд ₽, на 15% больше, чем годом раньше. Октябрьских цифр компания ещё не давала.
Новости в эти дни были о секторе. 13 ноября «Интерфакс» сообщил, что Госдума 24 ноября рассмотрит перенос добанкротной санации с июля на январь 2027 года — в частности, чтобы помочь строителям. 16 ноября «Коммерсантъ» написал, что продажи новостроек в октябре упали почти на 30% к прошлому году. В тот же день стало известно, что представитель владельцев облигаций предупредил депутатов о риске для держателей: при санации условия облигаций могут изменить без их собрания.
«Глоракс» и другие застройщики
С конца октября разрыв между застройщиками вырос. Одни подешевели, и по длинным выпускам с них требуют 30% годовых и больше. Другие остались около 20%.
| Застройщик | Рейтинг | Цена с 30.10 по 16.11 | Доходность длинных выпусков, 30.10 → 16.11 |
|---|---|---|---|
| АПРИ | BBB- | −13,7% | 51% → 71% |
| «Глоракс» | BBB+ | −7,7% | 23% → 30% |
| «Брусника» | A- | −5,8% | 30% → 37% |
| «Легенда» | BBB и BBB+ | +0,1% | 24% → 28% |
| ЛСР | A | −0,8% | 20% → 21% |
| «Джи-групп» | BBB+ | −0,8% | 17% → 19% |
| «Сэтл» | A- и A | −0,2% | 19% → 20% |
| «Пионер» | A- | +0,4% | 20% → 19% |
Цена и доходность — медианы по выпускам застройщика, расчёт по итогам торгов Мосбиржи. Доходность — по выпускам с погашением после 1 декабря 2027 года; у «Пионера» и «Джи-групп» это флоатеры.
«Глоракс» до пятницы дешевел понемногу. В пятницу, 13 ноября, его длинные выпуски давали 23–27% и стояли между двумя группами. За понедельник и утро вторника доходность поднялась до 35–37%. У «Брусники» 17 ноября 34–39%, у «Легенды» около 30%.
16 ноября вместе с «Глораксом» заметно дешевела АПРИ, её длинные выпуски потеряли от 4 до 10%. «Брусника» потеряла 1–3%, ЛСР, «Сэтл», «Эталон», «Пионер» и «Джи-групп» — меньше процента. 17 ноября АПРИ стоит на месте, остальные теряют около 2% и меньше, и так дешевеет один «Глоракс».
Акция «Глоракса» за два дня потеряла 3,6%: в пятницу она стоила 36,78 ₽, утром во вторник — 35,44 ₽.
Доразмещение
▪️ 26 октября компания объявила, что продаст ещё облигации зелёного выпуска 002Р-01 — не меньше чем на 1,5 млрд ₽, по цене от 94,5% номинала. Рынок в тот день закрылся на 94,56%.
▪️ 2 ноября она назначила цену, 94,5%. 3 ноября организатор, Совкомбанк, четыре часа собирал заявки; сколько их пришло, компания не раскрыла.
▪️ 5 ноября, накануне размещения, выпуск закрылся на 93,49% — уже ниже цены, по которой его предстояло продавать.
▪️ 6 ноября «Глоракс» разместил 1,6 млн облигаций и получил 1,5 млрд ₽. Выпуск вырос с 6,1 до 7,7 млн бумаг. По словам компании, деньги идут по условиям зелёного выпуска — на возмещение затрат на строительство энергоэффективного жилья.
Дальше шли биржевые торги выпуском 002Р-01.
| День | Сменили владельца, тыс. облигаций | Цена закрытия |
|---|---|---|
| 05.11 | 64 | 93,49% |
| 06.11 | 213 | 91,25% |
| 09.11 | 149 | 90,73% |
| 10.11 | 49 | 90,50% |
| 11.11 | 30 | 90,54% |
| 12.11 | 47 | 89,94% |
| 13.11 | 76 | 89,56% |
| 16.11 | 154 | 84,99% |
За семь торговых дней после доразмещения, с 6 по 16 ноября, на бирже сменили владельца 718 тыс. облигаций, почти половина того, что компания доразместила. Средний дневной оборот вырос с 27 до 92 млн ₽, в 3,4 раза. Ни одна из этих сделок не прошла по 94,5% или выше. 6 ноября максимум был 93,8%, после — не выше 91,86%.
Продавцов биржа не раскрывает. В обороте участвуют и прежние 6,1 млн бумаг, а одна облигация за неделю могла сменить владельца не раз. Известно, что объём сделок сопоставим с тем, что компания добавила на рынок, а купившие 6 ноября теряют сейчас около 17%.
Короткий выпуск против длинных
Почему продавали именно 16 и 17 ноября, никто не объяснил, и проверить любую версию по открытым данным нельзя. Отраслевые новости вышли для всех застройщиков, но так дешевеет один «Глоракс». Его облигаций на рынке с 6 ноября стало на 1,6 млн больше, и торгуются они ниже цены размещения. Кто их продаёт, биржа не показывает.
Сравнивать «Глоракс» сейчас проще всего с ним самим. Одиннадцать дней назад инвесторы дали ему 1,5 млрд ₽ под 24,3% годовых, сегодня за ту же бумагу рынок просит 35%. Новой отчётности между этими датами не было.
Теперь о выпусках самого «Глоракса». 001Р-03 на 1,4 млрд ₽ компания гасит первым, 27 января. За два дня он потерял 1,3% и стоит 100,41% номинала. Кто ждал бы неплатежа зимой, продавал бы эту бумагу в первую очередь. Доходность у него 29% годовых, но до погашения осталось десять недель, и на таком сроке каждый процент цены сильно сдвигает доходность.
Выпуски с погашением в 2028 и 2029 годах за те же дни подешевели на 10–16%. Судя по ценам, в январское погашение рынок верит, а за долгий срок с этим застройщиком просит заметно больше, чем в пятницу.
Купоны и зима
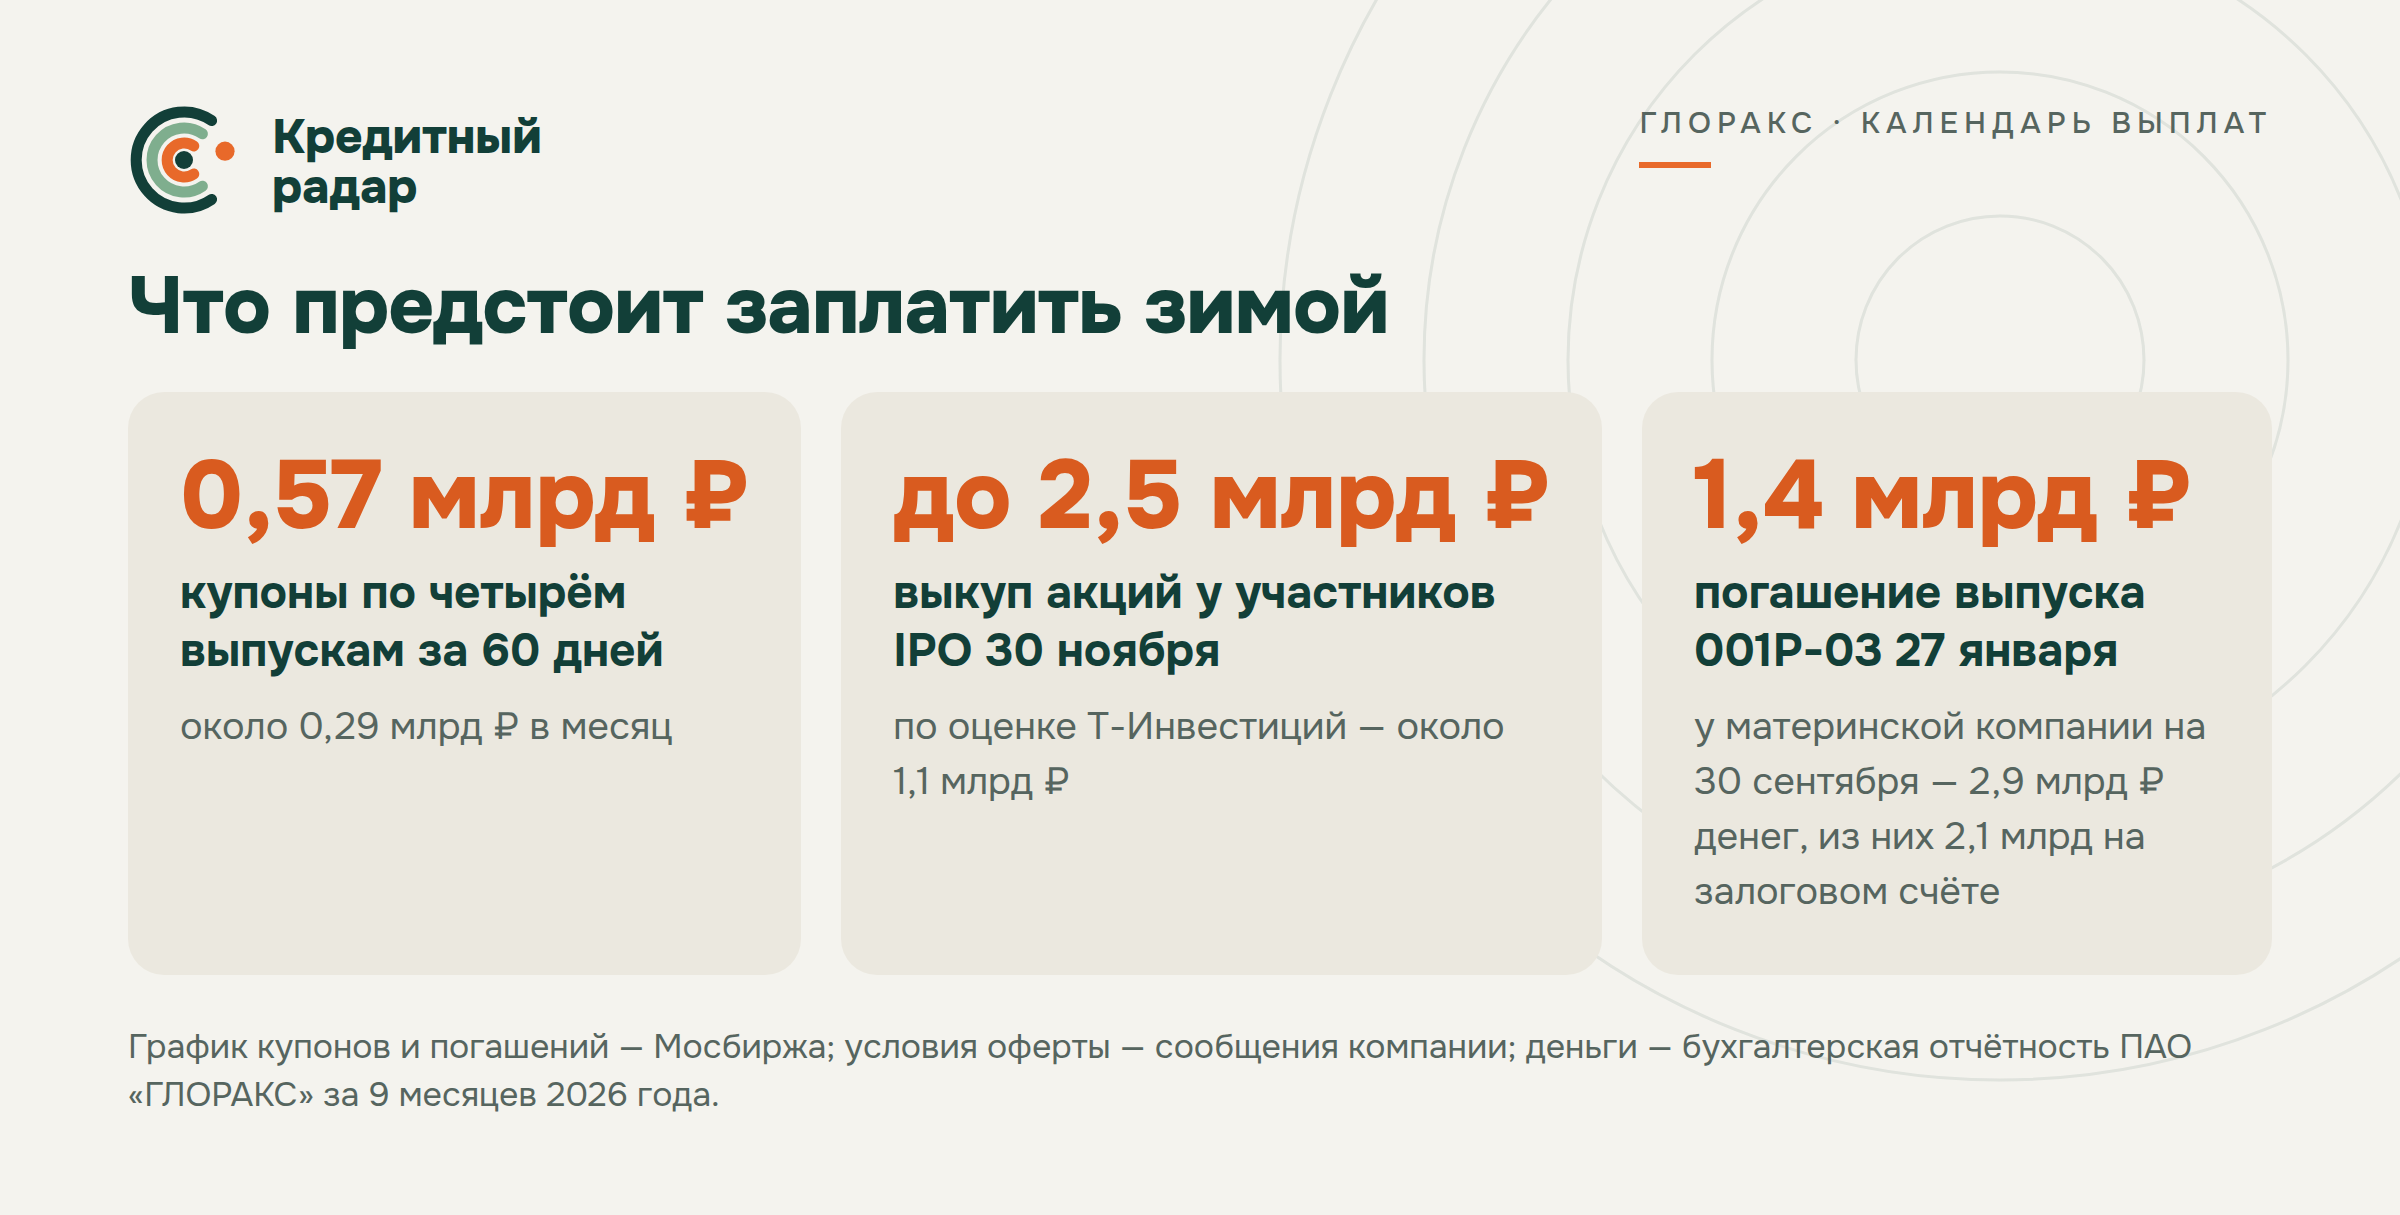
Купоны «Глораксу» по силам. По всем четырём выпускам это около 0,29 млрд ₽ в месяц, и последний купон по 002Р-01 компания 9 ноября выплатила уже на все 7,7 млн бумаг. Разовые платежи зимы крупнее.
| Когда | Что | Сумма, млн ₽ |
|---|---|---|
| ноябрь 2026 | погашение цифровых финансовых активов | 750 (ещё 500 — в июне 2027) |
| 30.11.2026 | выкуп акций у участников IPO по 76,48 ₽ | 1 132 по оценке Т-Инвестиций; до 2 510 |
| до середины декабря | выкуп акций по 44,57 ₽ у несогласных с реорганизацией | не раскрыта; не больше 10% чистых активов |
| до 16.01.2027 | купоны по четырём выпускам за 60 дней | 572 |
| 27.01.2027 | погашение 001Р-03 и последний купон по нему | 1 432 |
Купоны за 60 дней, выкуп акций по оценке Т-Инвестиций и январское погашение вместе — около 3,1 млрд ₽. Если участники IPO принесут все акции — 4,5 млрд. Цифровые финансовые активы и выкуп у несогласных идут сверх этого.
30 ноября наступает через три с половиной недели после доразмещения. Оферту ещё при IPO дала дочерняя компания «Антарес». Год спустя акция стоит меньше цены размещения, и участники IPO вправе предъявить бумаги к выкупу по 76,48 ₽. Сколько отложено на выкуп, компания не раскрывает.
Откуда группа может взять деньги, показывает таблица.
| Источник | Сумма, млн ₽ | Оговорка |
|---|---|---|
| Деньги материнской компании, 30.09.2026 | 2 916 | до доразмещения; из них 2 060 — залоговый счёт в банке ДОМ.РФ, 800 — депозит там же; на 31.12.2025 было 17 |
| Деньги на счетах группы, 30.06.2026 | 685 | на 31.12.2025 было 1 388 |
| Выпуск 002Р-01, июль 2026 | 6 100 | сколько осталось к ноябрю, неизвестно |
| Доразмещение 06.11.2026 | 1 512 | по условиям зелёного выпуска |
| Эскроу к раскрытию во втором полугодии 2026 | 9 095 | деньги покупателей квартир; сначала ими гасят проектные кредиты |
| Займы выданные, к возврату за 12 месяцев | 4 600 | среди должников группы — «Глоракс Групп», компания владельца, 1 052, срок не раскрыт |
| Неиспользованные кредитные лимиты, 30.06.2026 | 126 814 | в основном проектные — на стройку конкретных домов |
Самые свежие данные есть по материнской компании. На 30 сентября, ещё до доразмещения, у неё было 2,9 млрд ₽ денег. Но 2,06 млрд из них лежали на залоговом счёте в банке ДОМ.РФ, и можно ли ими свободно распоряжаться, компания не раскрыла. Ещё 0,8 млрд — депозит в том же банке, на расчётных счетах — около 0,06 млрд.
Краткосрочного долга у материнской компании на ту же дату было 4,18 млрд ₽. Это облигации 001Р-03 на 1,4 млрд, цифровые финансовые активы на 1,25 млрд, кредиты на 0,78 млрд, займы связанных компаний на 0,57 млрд и начисленные проценты.
По всей группе известна только сумма на 30 июня — 0,68 млрд ₽ на счетах, вдвое меньше, чем в конце 2025 года. Складывать её с деньгами материнской компании нельзя, потому что даты и круг компаний разные. Отчётности группы за девять месяцев нет.
Сколько теперь стоит новый заём
| Когда | Как «Глоракс» занимал | Ставка |
|---|---|---|
| июль 2026 | разместил выпуск 002Р-01 по номиналу | купон 19,5% |
| 06.11.2026 | доразместил тот же выпуск по 94,5% номинала | доходность до 24,3% |
| 17.11.2026 | выпуск стоит на бирже 79% номинала | около 35% |
За четыре месяца цена биржевого займа для компании выросла почти вдвое. Только за последние два дня доходность выпуска поднялась с 27% до 35%.
За два дня не вышло ни отчётности, ни рейтингового действия, ни сообщения компании, так что деньги «Глоракса» за это время не изменились. Изменилась цена нового займа: занять на бирже ещё раз он теперь может только под 35%. Зиму ему предстоит оплатить своими деньгами и банковскими кредитами.
Что неизвестно
- Кто продаёт облигации и кому досталось доразмещение. Итоги сбора заявок компания не раскрывала.
- Сколько акций принесут по оферте. Заявки принимают до 26 ноября.
- Можно ли свободно распоряжаться 2,06 млрд ₽ на залоговом счёте и сколько денег у группы сейчас.
- Погашены ли уже цифровые финансовые активы на 0,75 млрд ₽ и сколько потребуют несогласные акционеры.
Итог
Плюсы у держателей есть. Компания платит купоны в срок. Рейтинг BBB+ с позитивным прогнозом у двух агентств, и АКРА ещё в июне учло, что на выкуп акций уйдёт до 2,5 млрд ₽. Продажи в третьем квартале выросли на 15%. У материнской компании на 30 сентября было 2,9 млрд ₽ денег, а 6 ноября она получила ещё 1,5 млрд от доразмещения. Новых плохих фактов о компании за дни падения не появилось. Выпуск, который она гасит первым, стоит дороже номинала.
Тревожит календарь. За десять недель группе предстоит отдать не меньше 3 млрд ₽ разовых платежей и купонов. Большая часть известных денег лежит на залоговом счёте, условия которого не раскрыты. Материнская компания за девять месяцев получила убыток, а её долг вырос в полтора раза. Новый заём на бирже стоил бы теперь около 35% годовых.
Почему длинные облигации подешевели именно сейчас, по открытым данным сказать нельзя. По ценам видно, что в январском погашении рынок пока не сомневается, а за долг до 2028–2029 годов просит 35% годовых. Развязку для выплат покажут итоги выкупа акций после 30 ноября — уйдёт на него 1,1 млрд ₽ или ближе к 2,5 — и погашение 27 января. Если до этого дня короткий выпуск начнёт дешеветь вслед за длинными, значит, рынок засомневался и в зимних выплатах.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Источники
- Рейтинги соседей: «Легенда» — АКРА 02.06.2026, НКР 15.04.2026; ЛСР — АКРА 18.03.2026, Эксперт РА 05.12.2025; «Сэтл» — АКРА 08.05.2026, НКР 22.09.2026; «Пионер» — АКРА 29.05.2026, Эксперт РА 07.08.2026, НКР 06.10.2026; «Джи-групп» — АКРА 07.09.2026 (прогноз негативный), Эксперт РА 24.04.2026; АПРИ — НРА 22.10.2026, НКР 03.08.2026.
- ПАО «ГЛОРАКС», раскрытие: пресс-релиз о доразмещении, 26.10.2026; цена и организатор, 02.11.2026; срок сбора заявок, 03.11.2026; завершение доразмещения, 06.11.2026; купон по 002Р-01, 09.11.2026; передача долей дочерних компаний, 12.11.2026
- Оферта по акциям: покупатель и сроки, 12.11.2026; условия выполнены, 10.11.2026; право требовать выкупа акций по 44,57 ₽, 07.10.2026
- МСФО за первое полугодие 2026 года; бухгалтерская отчётность ПАО за 9 месяцев 2026 года; операционные результаты за 9 месяцев 2026 года
- Рейтинги: «Глоракс» — АКРА, 17.06.2026, НКР, 10.04.2026; «Брусника» — АКРА, 01.12.2025, НКР, 01.10.2026
- Сектор: Интерфакс, 13.11.2026; Коммерсантъ, 16.11.2026; Frank Media, 16.11.2026 (пересказ «Ведомостей»)
- Цены и доходности 17.11.2026, 11:03–11:17 мск — Smart-lab: 002Р-01, 001Р-05, 001Р-04, 001Р-03; «Брусника»: 002Р-08, 002Р-04, 002Р-05; «Легенда»: 002P-07, 002P-08; «Джи-групп»: 002P-08, 002P-09. Цены закрытия, обороты и графики выплат — итоги торгов Мосбиржи
- «Глоракс» на Кредитном радаре
💼 Хотите знать о таком заранее? Бот следит за эмитентами ваших облигаций.