 Кредитный радар
АБЗ-1: занимает завод, возвращать должен подрядчик
18.11.2026 · АО «Асфальтобетонный завод №1» на радаре · обсуждение на Smart-lab
АБЗ-1 — петербургская группа: асфальтовые заводы и дорожное строительство, в основном по заказу Петербурга и Ленинградской области. Контролирующий акционер — Владимир Калинин, заводом руководит его сын Михаил Калинин. У группы рейтинг A- от «Эксперт РА» и НКР, в обращении восемь выпусков облигаций на 15,7 млрд ₽, купоны и погашения идут в срок.
За вторник и утро среды большинство выпусков подешевело на 7–14%. Компания и агентства в эти дни ничего не сообщали. У держателя возникает вопрос: это общая распродажа или с компанией что-то случилось.
Нового плохого факта за эти дни нет. Но в отчётности, вышедшей осенью, видно, как устроен этот долг. Облигации выпускает асфальтовый завод, а деньги уходят дорожным подрядчикам той же группы. Вернуть долг держателям заводу будет трудно, если подрядчики не вернут деньги ему, а год у подрядчиков вышел тяжёлым.
Что случилось с ценой
| Выпуск | Купон | Цена 18.11, 10:46 мск | За день | За два дня | Доходность |
|---|---|---|---|---|---|
| 002Р-06, RU000A10EW51 | 17,5% | 83,97% | −5,3% | −13,7% | 33,7% |
| 002Р-07, RU000A10FZU2 | 17,75% | 83,79% | −6,8% | −13,4% | 31,9% |
| 002Р-04, RU000A10DCK7 | 19,5% | 88,00% | −4,7% | −12,2% | 35,9% |
| 002Р-08, RU000A10GKF3 | 19% | 91,88% | −2,5% | −6,7% | 25,8% |
| 002Р-03, RU000A10BNM4 | 25,5% | 97,68% | −3,1% | −6,5% | 32,8% |
| 002Р-05, RU000A10DQK7 | плавающий | 90,45% | −1,8% | −8,3% | — |
| 002Р-02, RU000A10B263 | плавающий | 93,41% | −2,7% | −6,9% | — |
| 002Р-01, RU000A109PP1 | плавающий | 97,01% | −1,5% | −2,5% | — |
Цена, изменение за день и доходность — страницы выпусков на Smart-lab, торги идут. «За два дня» — к закрытию торгов на Мосбирже 16 ноября. У выпусков с плавающим купоном доходность не приводится: она зависит от будущей ключевой ставки.
В понедельник выпуски с постоянным купоном давали около 21% годовых, теперь 26–36%. Выпуск 002Р-08 завод разместил 13 ноября по номиналу, через три торговых дня он стоит 92%.
Продавать начали 17 ноября после обеда. Последнее сообщение компании перед этим вышло 16 ноября — о выплате купона. Агентства о группе с 13 ноября ничего не публиковали.
Продавали АБЗ-1, а не всех дорожников
17 ноября облигации других дорожных строителей, «Автобана» и ВИС, теряли не больше 2,6%, большинство выпусков почти не двигалось. Шесть из восьми выпусков АБЗ-1 в тот день потеряли от 4 до 9%.
18 ноября продажи дошли и до соседей: один из выпусков «Автобана» к 10:46 терял 3,8%. АБЗ-1 в то же время терял до 6,8%.
Кто продавал и почему именно в эти дни, биржа не показывает, и компания этого не объясняла.
Кто кому должен
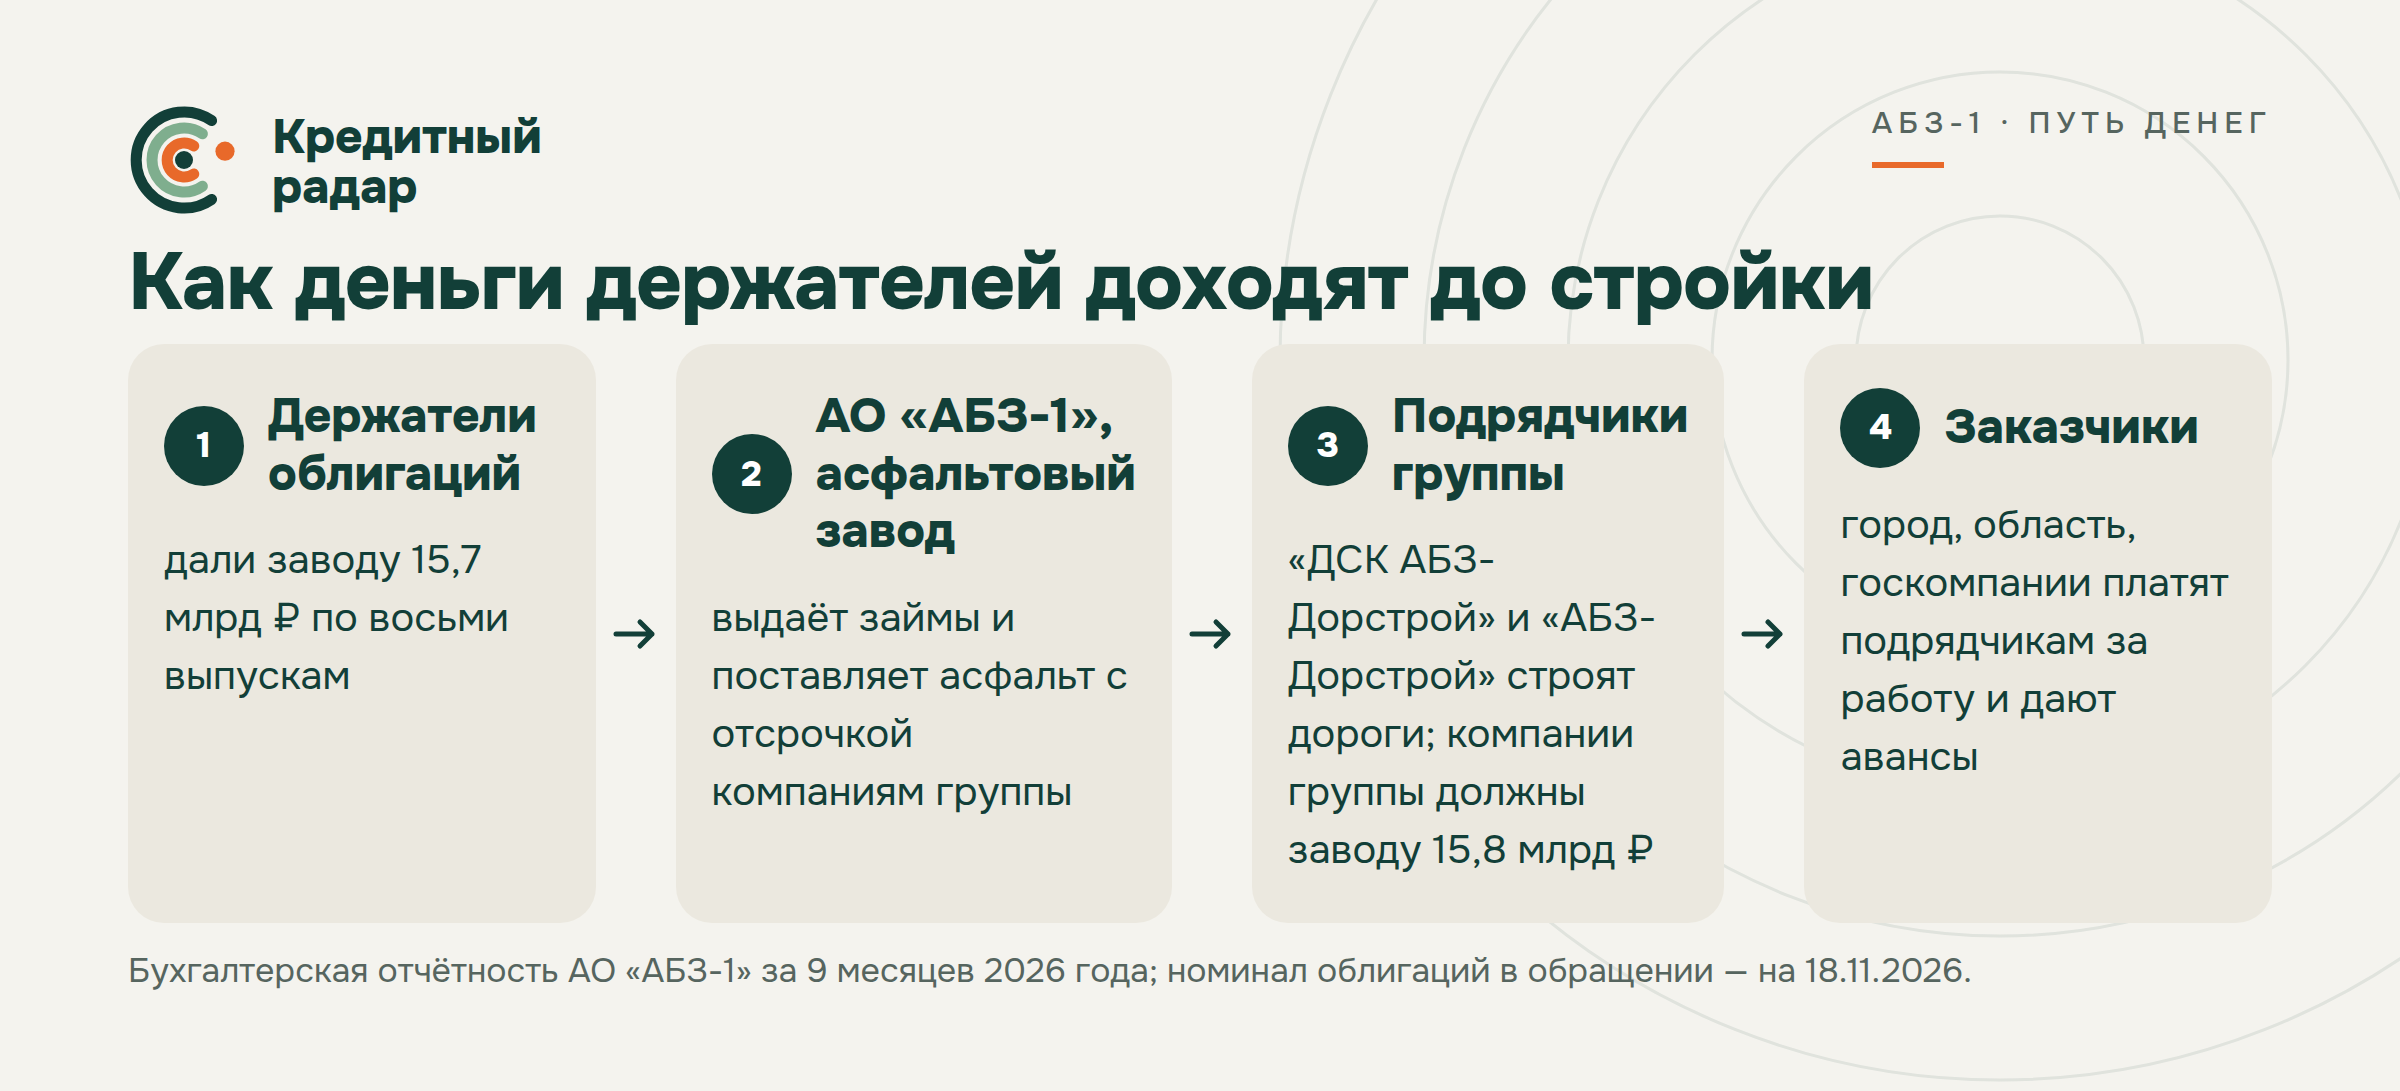
Эмитент облигаций — АО «АБЗ-1», сам асфальтовый завод. Дороги строят другие компании той же группы: АО «АБЗ-Дорстрой», ООО «ДСК АБЗ-Дорстрой», АО «Экодор». Всех их объединяет головная компания, ПСФ «Балтийский проект».
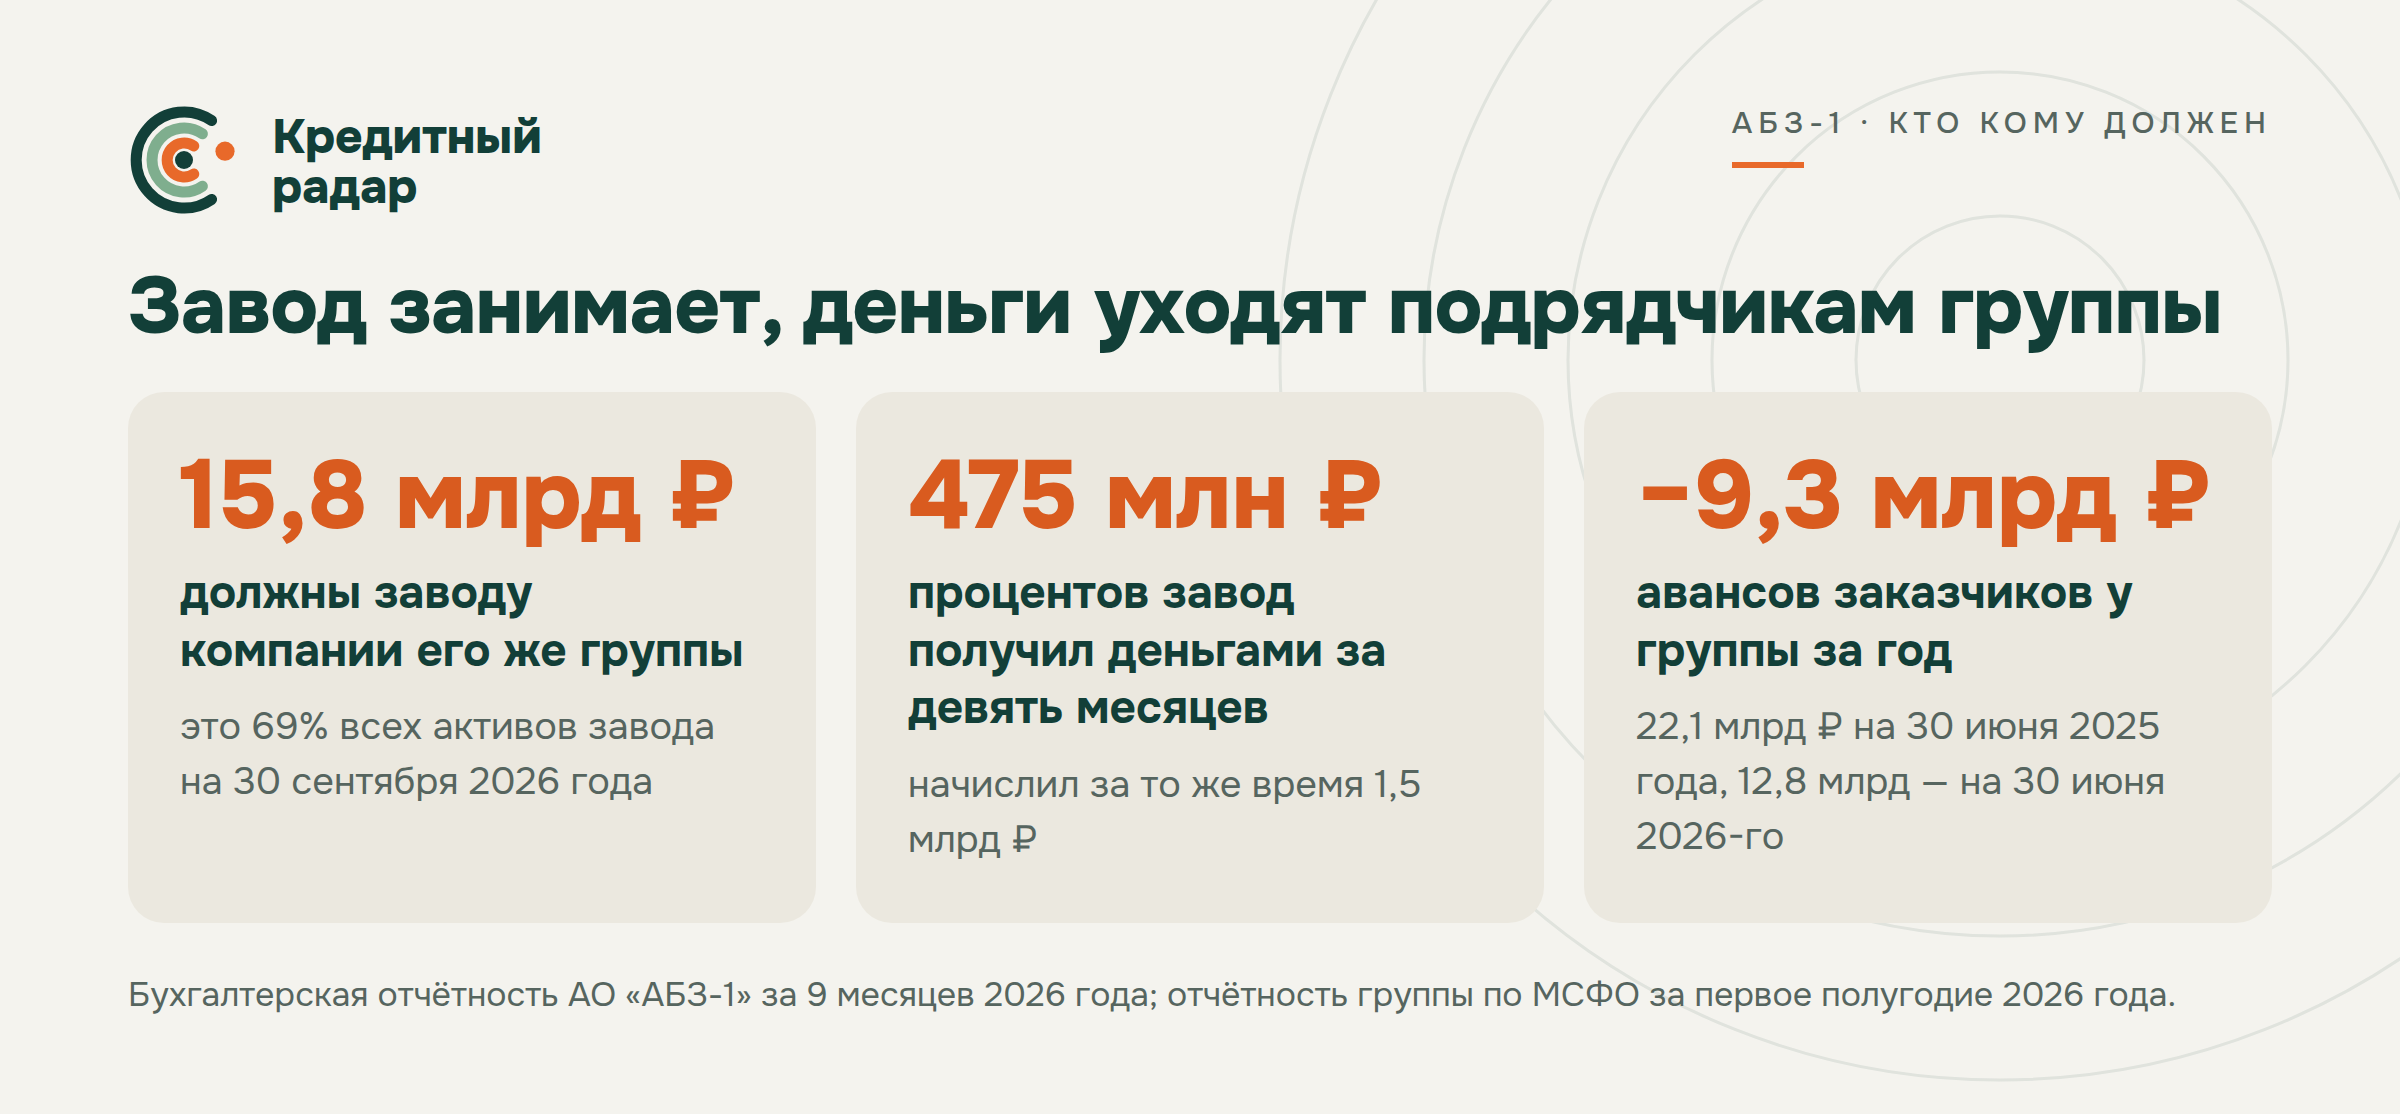
В отчётности завода за девять месяцев есть таблица расчётов с этими компаниями. На 30 сентября 2026 года они были должны заводу 15,8 млрд ₽ — займы, проценты по ним и неоплаченные поставки вместе.
| Компания группы | Должна заводу, млн ₽ | Купила у завода асфальта с доставкой за 9 месяцев, млн ₽ |
|---|---|---|
| ООО «ДСК АБЗ-Дорстрой» | 8 651 | 2 467 |
| АО «АБЗ-Дорстрой» | 6 611 | 171 |
| АО «Экодор» | 494 | 837 |
| Всего, с мелкими компаниями группы | 15 758 | 3 475 |
15,8 млрд ₽ — это 69% всех активов завода. И половину выручки, 51%, завод получает от этих же компаний.
Сам завод должен держателям облигаций и банкам 15,3 млрд ₽. Год назад было 7,9 млрд. Долг завода и долги группы заводу почти равны.
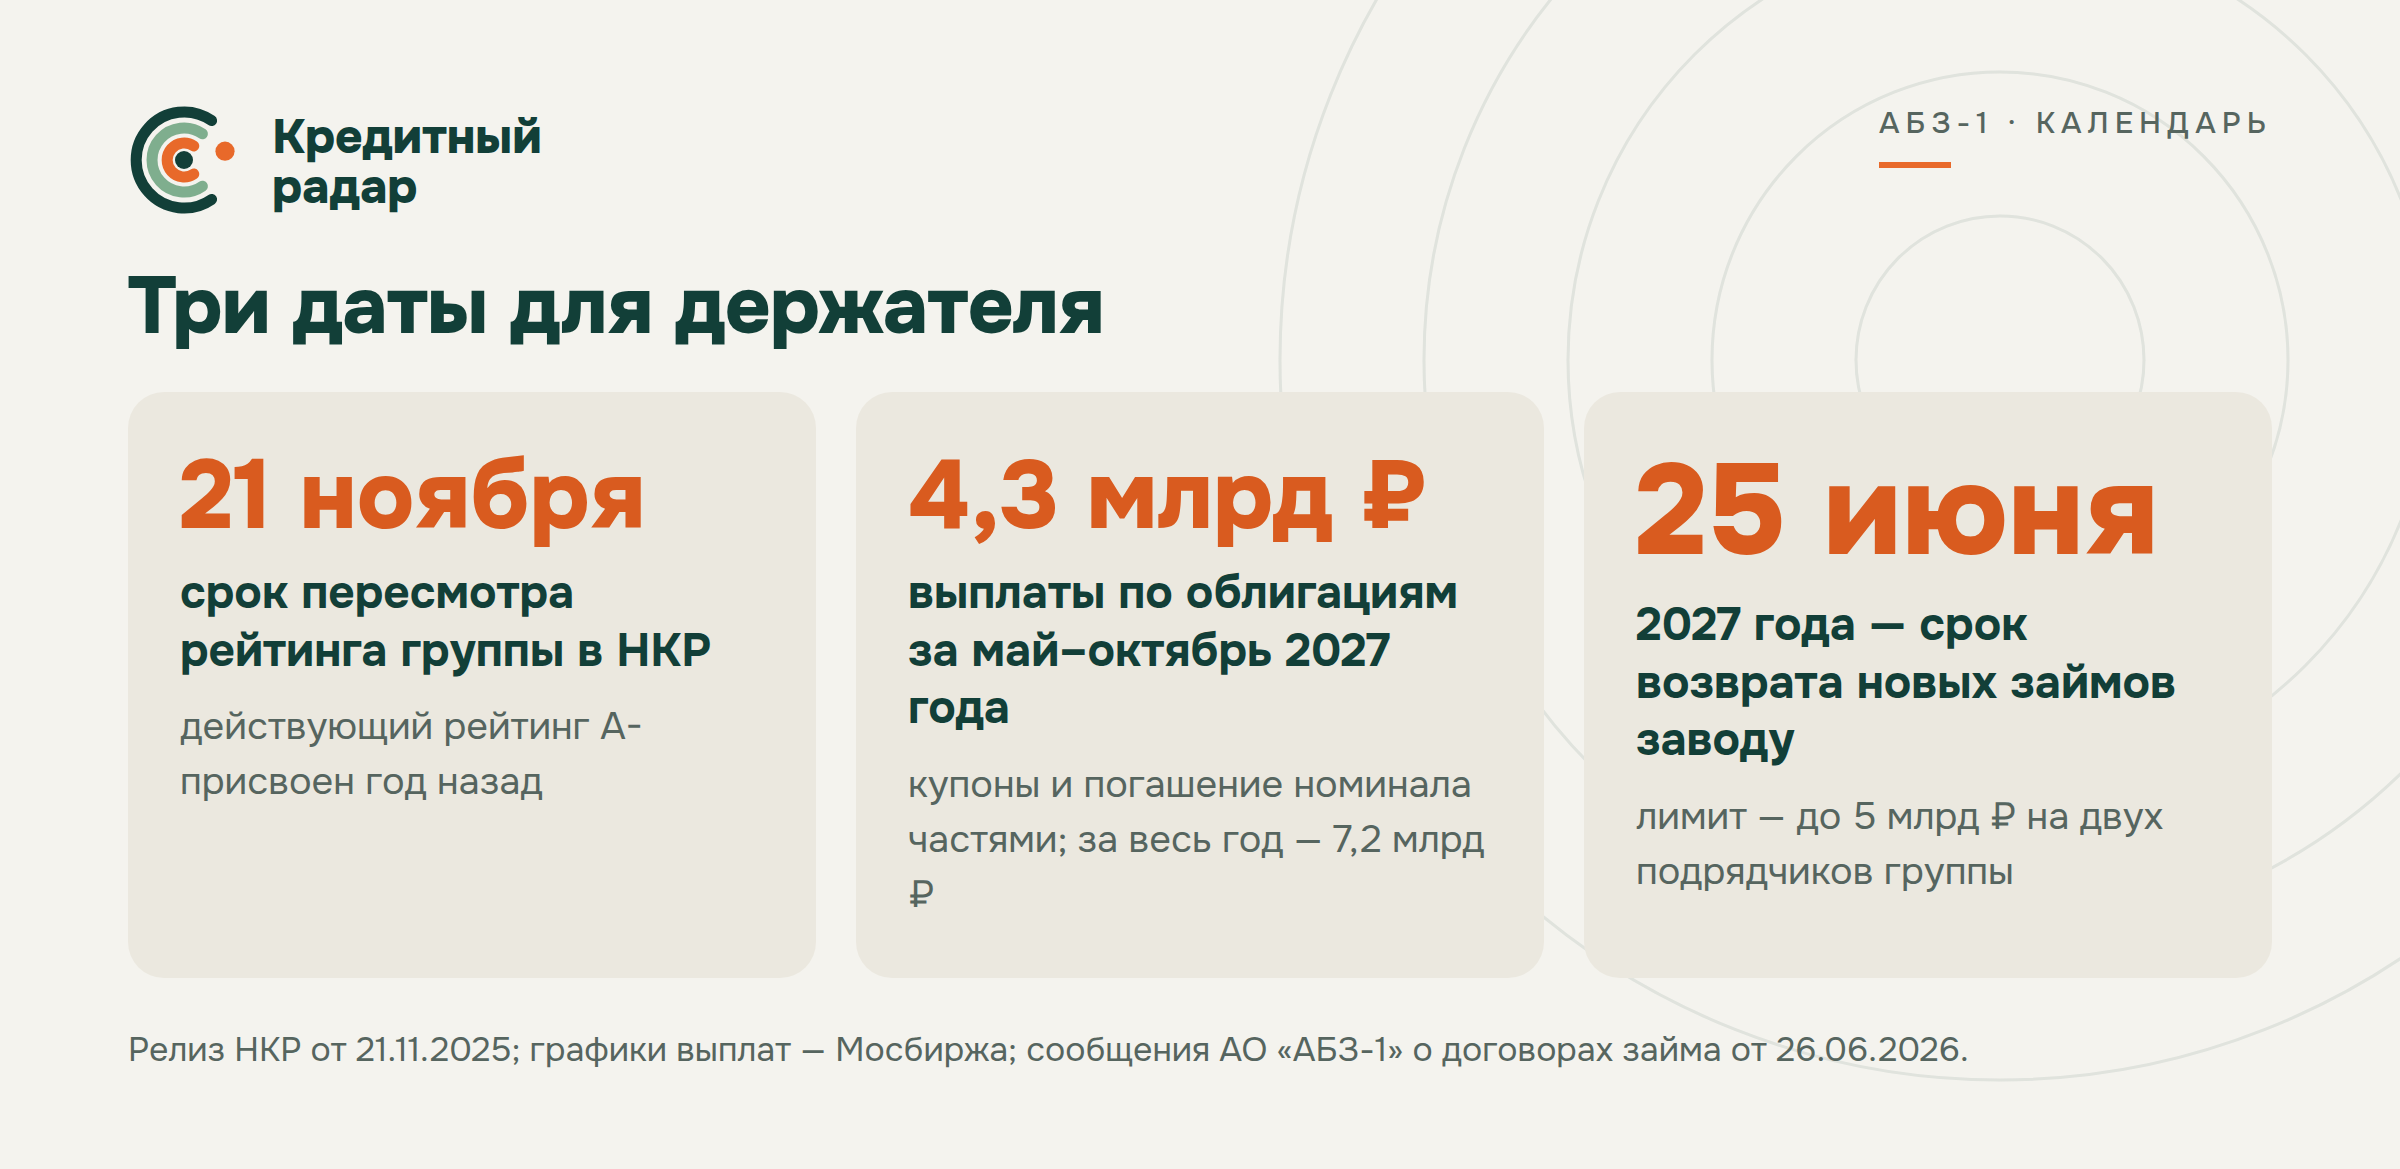
У главного должника, «ДСК АБЗ-Дорстрой», на конец 2025 года обязательства превышали активы на 2,3 млрд ₽, два года подряд компания была в убытке. 26 июня 2026 года завод договорился дать ей и «АБЗ-Дорстрою» ещё до 2,5 млрд ₽ каждой под 19% годовых — частями до марта 2027 года, с возвратом не позднее 25 июня 2027-го. Сколько по этим договорам уже выдано, отчётность не раскрывает. За девять месяцев завод выдал займами 2,8 млрд ₽ всем заёмщикам, а вернули ему 0,1 млрд.
Что в отчётности самого завода
| Показатель, млн ₽ | 9 месяцев 2025 | 9 месяцев 2026 |
|---|---|---|
| Выручка | 7 114 | 6 810 |
| Прибыль от продаж | 1 136 | 1 098 |
| Проценты к уплате | 1 045 | 2 033 |
| Проценты к получению (начислено) | 913 | 1 511 |
| Проценты, полученные деньгами | 736 | 475 |
| Чистая прибыль | 680 | 869 |
| Деньги на конец сентября | 1 429 | 635 |
| Долг по облигациям и кредитам | 7 939 | 15 318 |
Бухгалтерская отчётность АО «АБЗ-1» за 9 месяцев 2025 и 2026 годов.
Асфальтовый бизнес работает ровно: выручка и прибыль от продаж почти не изменились. Изменились проценты. Завод платит их вдвое больше, чем год назад, и прибыль от продаж покрывает теперь только половину этой суммы. Год назад покрывала целиком.
Разницу закрывают проценты, которые завод сам получает по выданным займам и вкладам. Но получает он их в основном на бумаге: за девять месяцев начислено 1,5 млрд ₽, деньгами пришло 475 млн. Своим кредиторам завод за то же время заплатил деньгами 2 млрд ₽.
Чистая прибыль выросла до 869 млн ₽. Ей помогли 704 млн прочих доходов, в том числе 329 млн неустоек и возмещений и 230 млн премий от поставщиков. Кто заплатил неустойки, отчётность не называет. За первое полугодие у завода был убыток 84 млн ₽.
Денег на 30 сентября было 635 млн ₽, почти все на депозите. 13 ноября завод занял ещё 1 млрд ₽ новым выпуском.
Что у всей группы
Раз деньги завода лежат у подрядчиков, смотреть надо на группу целиком. Её отчётность по МСФО за первое полугодие вышла в конце сентября.
| Показатель, млн ₽ | 30.06.2025 | 30.06.2026 |
|---|---|---|
| Выручка за полугодие | 17 932 | 12 660 |
| Операционная прибыль за полугодие | 1 863 | 1 412 |
| Проценты по кредитам и облигациям за полугодие | 917 | 1 357 |
| Авансы заказчиков | 22 104 | 12 774 |
| Деньги | 5 722 | 3 691 |
| Долг за вычетом денег | 4 086 | 10 212 |
Отчётность АО ПСФ «Балтийский проект» по МСФО за первое полугодие 2025 и 2026 годов. Долг — облигации, кредиты и займы без аренды.
Дорожный подрядчик живёт на авансах: заказчик платит вперёд, на эти деньги идёт стройка. За год заказчики дали группе на 9,3 млрд ₽ меньше авансов. Основное падение пришлось ещё на вторую половину 2025 года. Долг за вычетом денег за тот же год вырос на 6,1 млрд ₽: около половины выпавших авансов заменили новые облигации, остальное — деньги со счетов. В конце 2024 года у группы денег было на 2 млрд ₽ больше, чем долга.
Выручка за полугодие упала на 29%. Операционной прибыли едва хватило на проценты по долгу: 1,4 млрд ₽ против 1,36 млрд. Год назад она покрывала их вдвое.
Первое полугодие у дорожников всегда слабое, основные работы идут летом и осенью. Поэтому здесь полугодие сравнивается с таким же полугодием год назад, и оно всё равно хуже. Сама компания в отчёте прогнозирует, что по итогам 2026 года вернётся к показателям 2025-го.
Есть и расхождение в оценке прошлого года. По годовому отчёту компании, EBITDA — прибыль до процентов, налогов и амортизации — за 2025 год выросла на 51%, до 5,5 млрд ₽. «Эксперт РА» по своей методике насчитал 3,4 млрд и снижение на 8%.
Поручительства
Завод не только даёт подрядчикам деньги, но и отвечает по их обязательствам перед банками. На 30 сентября 2026 года таких поручительств было на 15,0 млрд ₽, это две трети его активов. В начале года было 10,0 млрд, в конце 2024-го — 24,8 млрд.
Большая часть, по сообщениям компании, — поручительства по банковским гарантиям, которые подрядчики дают заказчикам под госконтракты. Ещё 4,3 млрд ₽ — за компанию, которая по концессии строит трамвайную линию в Петербурге. Агентства считают риск по этим поручительствам низким и в долг группы их не включают.
Сами облигации завода по документам выпуска ничем не обеспечены. Агентства присваивают им рейтинг группы, потому что головная компания, ПСФ «Балтийский проект», дала по ним отдельную оферту — обязалась выкупить бумаги, если завод не заплатит. 6 ноября, за неделю до размещения нового выпуска, на странице завода раскрыты две такие оферты: головной компании и АО «АБЗ-Дорстрой», того самого подрядчика, который должен заводу 6,6 млрд ₽.
Что на стороне компании
▪️ Все купоны и погашения 2026 года завод выплатил в срок, последние — 13 и 16 ноября.
▪️ «Эксперт РА» 14 сентября подтвердил группе рейтинг A- со стабильным прогнозом и оценил её ликвидность как высокую. По его данным, портфель дорожных контрактов на конец 2025 года превышал три годовые выручки.
▪️ Группа занимает больше четверти рынка дорожных работ и асфальта в Петербурге и области.
▪️ 2025 год был сильным: выручка выросла на 49%, до 54 млрд ₽, чистая прибыль — 1,2 млрд.
▪️ Дивидендов в 2025 году группа не платила.
▪️ Новый выпуск на 1 млрд ₽ 13 ноября разошёлся за один день.
Что предстоит платить
За ближайшие двенадцать месяцев заводу нужно выплатить по облигациям около 7,2 млрд ₽: 2,9 млрд купонов и 4,4 млрд номинала, который по условиям выпусков гасится частями.
| Период | Купоны, млн ₽ | Погашение номинала, млн ₽ | Всего, млн ₽ |
|---|---|---|---|
| Конец ноября 2026 | 58 | — | 58 |
| Декабрь 2026 | 269 | 330 | 599 |
| Январь – апрель 2027 | 999 | 743 | 1 741 |
| Май – октябрь 2027 | 1 395 | 2 898 | 4 292 |
| Первая половина ноября 2027 | 139 | 413 | 551 |
| Всего за год | 2 859 | 4 383 | 7 241 |
Графики выплат по выпускам — Мосбиржа. Купоны выпусков с плавающей ставкой посчитаны по последнему выплаченному; из-за округления суммы могут расходиться на 1 млн ₽.
Декабрь по этим меркам небольшой: 0,6 млрд ₽, из них два погашения по 165 млн, 2 и 28 декабря.
Главная нагрузка приходится на май–октябрь 2027 года: 4,3 млрд ₽ за полгода. На это же время, не позднее 25 июня, назначен возврат июньских займов от подрядчиков. А в первом полугодии, по словам «Эксперт РА», группа обычно занимает больше.
Для сравнения: в конце сильного 2025 года у всей группы было 8,0 млрд ₽ денег, на 30 июня 2026-го — 3,7 млрд. Занять на бирже по прежней цене сейчас нельзя: рынок просит 26–36% годовых против около 21% в понедельник.
Что неизвестно
- Кто продавал облигации 17–18 ноября и почему именно в эти дни.
- Сколько завод уже выдал подрядчикам по июньским договорам и какая часть их долга — займы, а какая — неоплаченный асфальт.
- Кто из заёмщиков не платит заводу проценты деньгами: начислено 1,5 млрд ₽, пришла треть.
- Как прошёл для группы строительный сезон: отчётности группы за девять месяцев нет, годовая выйдет весной.
- Что решит НКР.
Итог
Плюсы у держателей есть. Компания платит в срок, у неё рейтинг A- от двух агентств и портфель контрактов на несколько лет вперёд. Асфальтовый бизнес завода работает ровно. Новых плохих фактов за дни падения не появилось, а декабрьские выплаты невелики.
Тревожит устройство долга. Отдельной надёжности завода здесь нет: компании группы должны ему столько же, сколько он сам должен кредиторам, и держатель облигаций по сути одолжил дорожным подрядчикам. У подрядчиков год тяжёлый: заказчики стали платить вперёд намного меньше, выручка упала, прибыли едва хватает на проценты. Проценты по займам заводу больше начисляются, чем платятся.
Всё это было в отчётности с осени, и при 21% годовых рынок этого не учитывал. Нынешние 26–36% больше похожи на цену группы с тяжёлым годом и тонким запасом, чем на цену компании накануне неплатежа.
Ближайшая дата — 21 ноября: до неё НКР должно пересмотреть рейтинг группы. Дальше — годовая отчётность весной, она покажет, вернулись ли авансы и прибыль. Труднее всего будет летом 2027 года, когда крупные погашения совпадут со сроком возврата займов внутри группы.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Источники
- АО «АБЗ-1», отчётность: бухгалтерская отчётность за 9 месяцев 2026 и 2025 годов, отчёт эмитента за 6 месяцев 2026 года (страница компании на e-disclosure.ru); отчётность группы по МСФО и годовой отчёт за 2025 год
- АО «АБЗ-1», раскрытие: договоры займа от 26.06.2026 — с ООО «ДСК АБЗ-Дорстрой» и с АО «АБЗ-Дорстрой»; завершение размещения 002Р-08, 13.11.2026; решение о выпуске 002Р-08
- Рейтинги: «Эксперт РА» — группа, 14.09.2026, выпуск 002Р-08, 13.11.2026; НКР — группа, 21.11.2025, выпуск 002Р-08, 13.11.2026
- Цены и доходности 18.11.2026, 10:46 мск — Smart-lab: 002Р-06, 002Р-07, 002Р-04, 002Р-08, 002Р-03, 002Р-05, 002Р-02, 002Р-01, «Автобан-Финанс» БО-П08. Цены закрытия и графики выплат — итоги торгов Мосбиржи
- АБЗ-1 на Кредитном радаре
💼 Хотите знать о таком заранее? Бот следит за эмитентами ваших облигаций.